
Return of Capital (ROC): Definizione, Funzionamento e Implicazioni Fiscali
Cos'è il Return of Capital (ROC)?
Il return of capital si verifica quando un investitore riceve una parte del proprio investimento originale che non è considerata reddito o plusvalenza dall'investimento. Si noti che un return of capital riduce il costo aggiustato (adjusted cost basis) dell'investitore. Una volta che il costo aggiustato dell'azione è stato ridotto a zero, qualsiasi ritorno successivo sarà tassabile come plusvalenza.
Punti Chiave
- Il return of capital (ROC) è un pagamento ricevuto da un investimento che non è considerato un evento tassabile e non è tassato come reddito.
- Il capitale viene restituito, ad esempio, su conti pensionistici e polizze vita permanenti; i conti d'investimento regolari restituiscono prima i guadagni.
- Gli investimenti sono composti da un capitale che dovrebbe generare un rendimento; questo importo è il cost basis. Il return of capital è la restituzione del solo capitale, non è alcun guadagno o perdita derivante dall'investimento.
Come Funziona il Return of Capital
Quando un individuo investe, mette il capitale al lavoro nella speranza di generare un rendimento, un importo noto come cost basis. Quando il capitale viene restituito all'investitore, quello è il return of capital. Poiché non include guadagni (o perdite), non è considerato tassabile, è simile a riavere i propri soldi originali.
Il return of capital non deve essere confuso con il return on capital, dove quest'ultimo è il rendimento guadagnato sul capitale investito (ed è tassabile).
Return of Capital
Alcuni tipi di investimento permettono agli investitori di ricevere prima il proprio capitale prima di ricevere guadagni (o perdite) per scopi fiscali. Esempi includono conti pensionistici qualificati come piani 401(k) o IRA e contanti accumulati da polizze vita permanenti. Questi prodotti sono esempi di first-in-first-out (FIFO) perché gli investitori ricevono indietro il loro primo dollaro prima di toccare i guadagni.
Il cost basis è definito come il costo totale pagato da un investitore per un investimento, e il cost basis per un'azione è aggiustato per dividendi azionari, split azionari e costi di commissione per l'acquisto dell'azione. È importante per investitori e consulenti finanziari tracciare il cost basis di ogni investimento in modo che eventuali pagamenti di return of capital possano essere identificati.
Quando un investitore acquista un investimento e lo vende per un guadagno, il contribuente deve riportare la plusvalenza nella dichiarazione dei redditi personale, e il prezzo di vendita meno il cost basis dell'investimento è la plusvalenza sulla vendita. Se un investitore riceve un importo inferiore o uguale al cost basis, il pagamento è un return of capital e non una plusvalenza.
Esempio di Stock Split e Return of Capital
Si assuma, ad esempio, che un investitore acquisti 100 azioni di XYZ a 20$ per azione, e l'azione subisca uno split 2-per-1 in modo che le partecipazioni aggiustate dell'investitore totalizzino 200 azioni a 10$ per azione. Se l'investitore vende le azioni a 15$, i primi 10$ sono considerati return of capital e non sono tassati. I 5$ aggiuntivi per azione sono una plusvalenza e vengono riportati nella dichiarazione dei redditi personale.
Considerando il Return of Capital nelle Partnership
Una partnership è definita come un'attività in cui due o più persone conferiscono asset e gestiscono un'entità per condividere i profitti. Le parti creano una partnership tramite un accordo di partnership. Calcolare il return of capital per una partnership può essere difficile.
L'interesse di un socio nell'entità è tracciato nel conto capitale del socio, e il conto è incrementato da qualsiasi contante o asset conferito dal socio insieme alla quota di profitti del socio. L'interesse del socio è ridotto da eventuali prelievi o pagamenti garantiti e dalla quota di perdite della partnership. Il prelievo fino al saldo del conto capitale del socio è considerato return of capital e non è un evento tassabile.
Una volta che l'intero saldo del conto capitale è stato pagato al socio, tuttavia, qualsiasi pagamento aggiuntivo è considerato reddito per il socio ed è tassato nella dichiarazione dei redditi personale del socio.
-
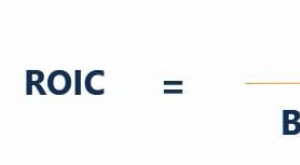
ROIC (Return on Invested Capital): Definizione, Calcolo e Confronto con WACC
Il Return on Invested Capital (ROIC) misura il rendimento guadagnato da chi fornisce capitale allazienda: azionisti (equity) e creditori (debito). Il capitale investito (Invested Capital) è la somma c
-
Return on Total Capital (ROTC): Definizione e Calcolo
Articoli in Evidenza
- Investimento in Capitale: Definizione, Tipi ed Esempi
- Capital Lease: Definizione, Contabilizzazione e Differenze con Operating Lease
- Capitale Sociale Autorizzato: Definizione e Scopo
- Finanziamento del Capitale: Guida Completa per le Aziende
- Deflusso di Capitali: Cause, Effetti e Cosa Sapere
- Progetti in Conto Capitale: Definizione, Caratteristiche e Considerazioni Chiave
- Tier 1 Capital: Il Capitale Primario delle Banche Spiegato
- Comprendere il Rendimento Medio: Calcolo e Significato
- Capire i Rendimenti Anomali: Definizione e Significato
- Indice Total Return: Guida Completa e Spiegazione Dettagliata
-
 Basilea I: Comprendere le Regolamentazioni Bancarie Fondamentali e i Requisiti di Capitale
Basilea I si riferisce a un insieme di regolamentazioni bancarie internazionali create dal Comitato di Basilea per la Vigilanza Bancaria (BCBS), con sede a Basilea, Svizzera. Il comitato definisce i r...
-
 ROCE (Return on Capital Employed): Definizione, Formula e Calcolo
Il Return on Capital Employed (ROCE) è un ratio di redditività che misura lefficienza con cui unazienda impiega il proprio capitale per generare profitti. È considerato uno dei migliori indicatori di ...