
Capire i Rendimenti Anomali: Definizione e Significato
Cos'è un Rendimento Anomalo?
Un rendimento anomalo descrive gli utili o le perdite insolitamente grandi generati da un dato investimento o portafoglio in un periodo specificato. La performance diverge dal tasso di rendimento (RoR) atteso o anticipato degli investimenti—il rendimento stimato corretto per il rischio basato su un modello di pricing degli asset, o usando una media storica a lungo termine o tecniche di valutazione multiple.
I rendimenti anomali possono essere semplicemente anomalie o possono indicare qualcosa di più nefasto come frode o manipolazione. I rendimenti anomali non devono essere confusi con "alpha" o rendimenti in eccesso guadagnati da investimenti gestiti attivamente.
Punti Chiave
- Un rendimento anomalo è quello che devia dal rendimento atteso di un investimento.
- La presenza di rendimenti anomali, che possono essere positivi o negativi nella direzione, aiuta gli investitori a determinare la performance corretta per il rischio.
- I rendimenti anomali possono essere prodotti per caso, a causa di qualche evento esterno o imprevisto, o come risultato di cattivi attori.
- Un rendimento anomalo cumulativo (CAR) è la somma totale di tutti i rendimenti anomali e può essere usato per misurare l'effetto che cause legali, buyout, e altri eventi hanno sui prezzi delle azioni.
Capire i Rendimenti Anomali
I rendimenti anomali sono essenziali nel determinare la performance corretta per il rischio di un titolo o portafoglio rispetto al mercato complessivo o a un indice di riferimento. I rendimenti anomali potrebbero aiutare a identificare l'abilità di un gestore di portafoglio su una base corretta per il rischio. Illustrerà anche se gli investitori hanno ricevuto un'adeguata compensazione per l'ammontare di rischio d'investimento assunto.
Un rendimento anomalo può essere sia positivo che negativo. La cifra è semplicemente un riepilogo di come i rendimenti effettivi differiscono dal rendimento previsto. Per esempio, guadagnare il 30% in un fondo comune che si aspetta di rendere in media il 10% all'anno creerebbe un rendimento anomalo positivo del 20%. Se, d'altra parte, in questo stesso esempio, il rendimento effettivo fosse il 5%, questo genererebbe un rendimento anomalo negativo del 5%.
Il rendimento anomalo si calcola sottraendo il rendimento atteso dal rendimento realizzato e può essere positivo o negativo.
Rendimento Anomalo Cumulativo (CAR)
Il rendimento anomalo cumulativo (CAR) è il totale di tutti i rendimenti anomali. Solitamente, il calcolo del rendimento anomalo cumulativo avviene in una piccola finestra temporale, spesso solo giorni. Questa breve durata è perché le prove hanno mostrato che comporre rendimenti anomali giornalieri può creare bias nei risultati.
Il rendimento anomalo cumulativo (CAR) è usato per misurare l'effetto che cause legali, buyout, e altri eventi hanno sui prezzi delle azioni ed è anche utile per determinare l'accuratezza dei modelli di pricing degli asset nel prevedere la performance attesa.
Il Capital Asset Pricing Model (CAPM) è un framework usato per calcolare il rendimento atteso di un titolo o portafoglio basato sul tasso di rendimento risk-free, beta, e il rendimento di mercato atteso. Dopo il calcolo del rendimento atteso di un titolo o portafoglio, la stima per il rendimento anomalo è calcolata sottraendo il rendimento atteso dal rendimento realizzato.
Esempio di Rendimenti Anomali
Un investitore detiene un portafoglio di titoli e desidera calcolare il rendimento anomalo del portafoglio durante l'anno precedente. Assumiamo che il tasso di rendimento risk-free sia il 2% e l'indice di riferimento abbia un rendimento atteso del 15%.
Il portafoglio dell'investitore ha reso il 25% e aveva un beta di 1.25 se misurato contro l'indice di riferimento. Quindi, dato l'ammontare di rischio assunto, il portafoglio avrebbe dovuto rendere il 18,25%, o (2% + 1,25 x (15% - 2%)). Di conseguenza, il rendimento anomalo durante l'anno precedente fu del 6,75% o 25 - 18,25%.
Gli stessi calcoli possono essere utili per una detenzione azionaria. Per esempio, l'azione ABC ha reso il 9% e aveva un beta di 2, se misurata contro il suo indice di riferimento. Considera che il tasso di rendimento risk-free è il 5% e l'indice di riferimento ha un rendimento atteso del 12%. Basandosi sul CAPM, l'azione ABC ha un rendimento atteso del 19%. Quindi, l'azione ABC ha avuto un rendimento anomalo di -10% e ha sottoperformato il mercato durante questo periodo.
-

Comprendere il NAV Return: Un Indicatore Chiave di Performance
Il NAV return, o rendimento del valore netto dasset, è una misura di performance per gli asset di unentità meno i passivi. Il NAV return viene tipicamente utilizzato per misurare la performance di fon
-
Le Trappole dell'Abbandono della Frugalità: L'Errore Finanziario di un Millennial
La frugalità è sempre stata una parte profonda della mia vita, ma questanno sono scappato dalla frugalità con abbandono sconsiderato. E aggiungo ufficialmente Perdere la Frugalità alla mia lista dei m
Articoli in Evidenza
- Calcolo del rendimento annualizzato: guida semplice
- Comprendere i Rendimenti Composti: Guida Completa
- Rendimento Annuo: Calcolo e Valutazione delle Performance d'Investimento
- Comprendere il Rendimento Medio: Calcolo e Significato
- Dividendi: Componente Chiave dei Rendimenti Azionari a Lungo Termine
- Return on Equity (ROE): Guida per Investitori su Calcolo e Significato
- Software ROI: Genera Davvero Ritorni per la Tua Azienda?
- Capire il Rendimento Assoluto: Una Guida Completa
- Return of Capital (ROC): Definizione, Funzionamento e Implicazioni Fiscali
- Indice Total Return: Guida Completa e Spiegazione Dettagliata
-
 Comprendere il Rendimento Medio: Una Guida Semplice
Il rendimento medio è la media matematica di una sequenza di rendimenti maturati nel tempo. In termini più semplici, il rendimento medio è il rendimento totale su un periodo di tempo diviso per il num...
-
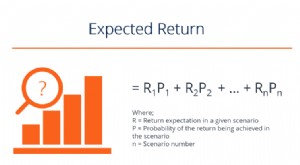 Rendimento Atteso (Expected Return): Guida Completa al Calcolo e Analisi del Rischio
Il rendimento atteso (expected return) su un investimento è il valore atteso della distribuzione di probabilità dei possibili rendimenti che può fornire agli investitori. Il rendimento dellinvestiment...