
ROCE (Return on Capital Employed): Definizione, Formula e Calcolo
Il Return on Capital Employed (ROCE) è un ratio di redditività che misura l'efficienza con cui un'azienda impiega il proprio capitale per generare profitti. È considerato uno dei migliori indicatori di redditività ed è ampiamente usato dagli investitori per valutare l'attrattività di un investimento.
Formula del ROCE
ROCE = EBIT / Capitale Impiegato
Dove:
• EBIT (Earnings Before Interest and Taxes) = Utile operativo = Ricavi - Costi operativi (produzione e non produzione).
• Capitale Impiegato = Totale Asset - Passività Correnti (oppure Immobilizzazioni + Capitale Circolante Netto).
Alcuni analisti usano il NOPAT (Net Operating Profit After Tax) al posto dell'EBIT.
Esempio: Apple Inc. (2016-2017)
Dati tratti dai bilanci Apple:
- 2017: Totale Asset $375,3 mld; Passività Correnti $100,8 mld → Capitale Impiegato = $274,5 mld. EBIT $64,1 mld → ROCE = 23%
- 2016: Totale Asset $321,7 mld; Passività Correnti $79,0 mld → Capitale Impiegato = $242,7 mld. EBIT $61,4 mld → ROCE = 25%
Nel 2017, per ogni dollaro di capitale impiegato, Apple ha generato 23 centesimi di utile operativo.
Interpretazione
ROCE più alto = più favorevole (più profitti per dollaro di capitale). Ma il ROCE da solo non basta: va affiancato a ROA, ROIC, ROE. Il confronto deve essere tra competitor dello stesso settore, non cross-settoriale.
Regole per il Confronto del ROCE
- Stesso settore (diverse intensità di capitale = confronti fuorvianti).
- Stesso periodo contabile (diversi year-end = dati non confrontabili).
- Benchmark di settore: ROCE 20% può sembrare buono vs 10%, ma se il benchmark è 35%, entrambi sono deboli.
Punti Chiave
- ROCE = efficienza nell'uso del capitale per generare profitti.
- Varianti usano NOPAT invece di EBIT.
- ROCE alto = uso efficiente del capitale.
- Va usato con altri ratios (ROE, ROA, ROIC).
- Confrontare solo aziende dello stesso settore.
Risorse Correlate
- ROIC (Return on Invested Capital): rendimento sul capitale investito (azionisti + creditori).
- Capitale Circolante Netto (NWC): Attivi Correnti (netto cassa) - Passività Correnti (netto debito).
- Patrimonio Netto: capitale conferito + riserve.
- Tipologie di Asset: correnti, non correnti, materiali, immateriali, operativi, non operativi.
-
Venture Capital: Finanziamento Startup e Partecipazione Azionaria
Il venture capital è una forma di finanziamento che fornisce fondi a imprese emergenti in fase iniziale con alto potenziale di crescita, in cambio di equity (partecipazione azionaria) o una quota di p
-
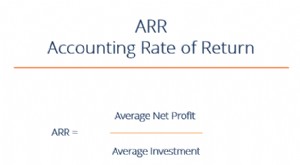
Tasso di Rendimento Contabile (ARR): Definizione e Budgeting del Capitale
Il Tasso di Rendimento Contabile (ARR - Accounting Rate of Return) è il reddito netto medio che un asset si prevede genererà diviso per il suo costo medio del capitale, espresso come percentuale annua
Articoli in Evidenza
- Alpha: Guida alla Performance degli Investimenti
- Assegnazione del capitale (Capital Appropriation): definizione, processo e strategie
- Basilea I: Comprendere le Regolamentazioni Bancarie Fondamentali e i Requisiti di Capitale
- Basilea II: Comprendere le Regolamentazioni Bancarie Internazionali
- Capitale: Definizione, Tipologie e Creazione di Valore
- CAPM: Guida Completa al Capital Asset Pricing Model
- Capitale Impiegato: Definizione, Calcolo e Importanza
- Plusvalenze (Capital Gains): Guida Completa
- Return on Capital Employed (ROCE): Guida Completa per Investitori
- Return of Capital (ROC): Definizione, Funzionamento e Implicazioni Fiscali
-
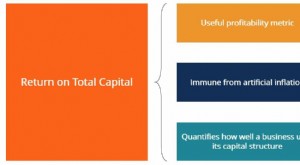 Return on Total Capital (ROTC): Definizione e Calcolo
-
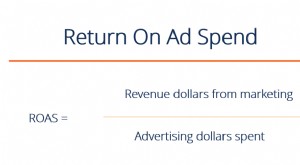 ROAS (Return on Ad Spend): Definizione e Importanza per l'eCommerce
ROAS sta per Return on Ad Spend (Ritorno sulla Spesa Pubblicitaria), una metrica finanziaria molto diffusa nel mondo del digital marketing e unalternativa simile allROI (Return on Investment). Il ROAS...