
Currency Swaps: Mitigare il Rischio di Cambio per le Aziende
Il rischio di cambio è il rischio finanziario che deriva da potenziali variazioni nel tasso di cambio di una valuta rispetto a un'altra. Non colpisce solo chi opera sui mercati forex: movimenti avversi dei tassi possono erodere i rendimenti di un portafoglio con forte esposizione internazionale o ridurre i profitti di un business internazionale altrimenti fiorente. Le aziende che operano oltre confine sono esposte al rischio di cambio quando i redditi esteri vengono convertiti nella valuta domestica e quando i pagamenti vengono convertiti dalla valuta domestica a quella estera.
Come Funzionano i Currency Swaps
Il mercato dei currency swap è uno strumento per coprire questo rischio. Gli swap su valute non solo proteggono dall'esposizione al rischio legato alle fluttuazioni dei tassi di cambio, ma garantiscono anche la ricezione di valute estere e permettono di ottenere tassi di prestito più vantaggiosi.
Punti Chiave
- Se un'azienda opera a livello globale, può subire rischio di cambio: il tasso può variare quando si convertono valute estere in quella domestica.
- I currency swap aiutano a coprire questo rischio scambiando flussi di cassa in valuta estera con quella domestica a un tasso predeterminato.
- Considerati transazioni forex, i currency swap non sono tenuti per legge a figurare in bilancio come i forward o le opzioni.
- Esistono numerosi ETF e fondi comuni con copertura valutaria che offrono agli investitori accesso a investimenti esteri senza preoccuparsi del rischio di cambio.
Meccanica dei Currency Swap
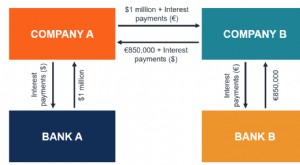
Un currency swap è uno strumento finanziario che prevede lo scambio di interessi in una valuta per interessi equivalenti in un'altra valuta.
Gli swap su valute comprendono due capitali nozionali scambiati all'inizio e alla fine dell'accordo. Questi capitali sono importi predeterminati su cui si basano i pagamenti degli interessi scambiati. Tuttavia, il capitale non viene mai effettivamente rimborsato: è strettamente "nozionale" (teorico). Serve solo come base per calcolare i pagamenti degli interessi, che invece cambiano effettivamente mano.
Esempi di Currency Swap
Ecco alcuni scenari esemplificativi. Nella realtà si applicherebbero costi di transazione, qui omessi per semplicità.
1. Parte A paga tasso fisso su una valuta, Parte B paga tasso fisso su un'altra valuta
Un'azienda statunitense (Parte A) vuole aprire un impianto da 3 milioni di euro in Germania, dove i costi di finanziamento sono più alti che in patria. Assumendo un cambio 0,6 euro/USD, l'azienda può prendere in prestito 3 milioni di euro all'8% in Europa o 5 milioni di dollari al 7% negli USA. L'azienda prende in prestito 5 milioni di dollari al 7% e stipula uno swap per convertire il prestito in dollari in euro. La Parte B, controparte dello swap, potrebbe essere un'azienda tedesca che necessita di 5 milioni di dollari in fondi USA. Analogamente, l'azienda tedesca otterrà un tasso più conveniente in patria che all'estero, diciamo al 6% presso banche nazionali.
All'avvio del contratto, l'azienda tedesca consegna all'americana i 3 milioni di euro necessari, e in cambio l'americana fornisce alla controparte tedesca 5 milioni di dollari.
Successivamente, ogni sei mesi per tre anni (durata del contratto), le parti scambiano pagamenti. L'azienda tedesca paga all'americana l'importo risultante da 5 milioni di dollari (capitale nozionale versato dall'americana alla tedesca all'avvio), moltiplicato per il 7% (tasso fisso concordato), per un periodo di 0,5 (180 giorni ÷ 360 giorni). Questo pagamento ammonta a 175.000 dollari (5 mln × 7% × 0,5). L'azienda americana paga ai tedeschi il risultato di 3 milioni di euro (capitale nozionale versato dai tedeschi all'americana all'avvio), moltiplicato per il 6% (tasso fisso concordato) e 0,5. Questo pagamento ammonta a 90.000 euro (3 mln × 6% × 0,5).
Le parti scambiano questi due importi fissi ogni sei mesi. Tre anni dopo l'avvio, scambiano i capitali nozionali: l'americana "paga" alla tedesca 3 milioni di euro e la tedesca "paga" all'americana 5 milioni di dollari.
2. Parte A paga tasso fisso su una valuta, Parte B paga tasso variabile su un'altra valuta
Usando l'esempio sopra, l'azienda americana (Parte A) continuerebbe a pagare il 6% fisso mentre l'azienda tedesca (Parte B) pagherebbe un tasso variabile (basato su un benchmark predeterminato, come LIBOR o Fed Funds Rate).
Queste modificazioni agli accordi di currency swap si basano solitamente sulle esigenze delle singole parti, sui requisiti di finanziamento e sulle migliori opportunità di prestito disponibili. Sia la Parte A che la B può essere quella che paga il tasso fisso mentre la controparte paga il variabile.
3. Parte A paga tasso variabile su una valuta, Parte B paga tasso variabile basato su un'altra valuta
In questo caso, sia l'azienda americana (Parte A) che quella tedesca (Parte B) effettuano pagamenti a tasso variabile basati su un benchmark. Il resto dei termini dell'accordo rimane invariato.
Chi Beneficia dei Currency Swap?
Riprendiamo il primo esempio di currency swap "plain vanilla" con l'azienda americana e quella tedesca. Ci sono diversi vantaggi per l'americana. Prima di tutto, ottiene un tasso di prestito migliore prendendo a prestito al 7% in patria invece dell'8% in Europa. Il tasso domestico più competitivo, e di conseguenza la minore spesa per interessi, deriva probabilmente dal fatto che l'azienda è più nota negli USA che in Europa. Vale la pena notare che questa struttura di swap equivale sostanzialmente all'azienda tedesca che acquista un'obbligazione denominata in euro dall'americana per 3 milioni di euro.
I vantaggi includono anche la garanzia di ricevere i 3 milioni di euro necessari per finanziare il progetto d'investimento. Altri strumenti, come i forward, possono essere usati simultaneamente per coprire il rischio di cambio.
Anche gli investitori beneficiano dalla copertura del rischio di cambio.
Come la Copertura Valutaria Aiuta gli Investitori
L'uso dei currency swap come copertura si applica anche agli investimenti in fondi comuni ed ETF. Se un portafoglio è fortemente sbilanciato verso azioni britanniche, si è esposti al rischio di cambio: il valore delle partecipazioni può diminuire per variazioni del cambio tra sterlina e dollaro. È necessario coprire il rischio valutario per beneficiare del possesso del fondo nel lungo termine.
Molti investitori riducono l'esposizione al rischio usando ETF e fondi comuni con copertura valutaria. Un gestore che deve acquistare titoli esteri con forte componente dividendi per un fondo azionario può coprire la volatilità dei cambi stipulando uno currency swap come l'azienda americana negli esempi. L'unico svantaggio è che movimenti favorevoli della valuta non avranno lo stesso impatto positivo: la protezione della copertura taglia in entrambi i sensi.
Currency Swap e Contratti Forward
Le aziende esposte ai mercati esteri possono spesso coprire il rischio con forward su currency swap. Molti fondi ed ETF coprono il rischio valutario usando forward.
Un forward su valuta permette all'acquirente di bloccare il prezzo che paga per una valuta. In altre parole, il tasso di cambio viene fissato per un periodo specifico. Questi contratti sono acquistabili per ogni valuta principale.
Il contratto protegge il valore del portafoglio se i cambi rendono la valuta meno pregiata — proteggendo un portafoglio orientato al Regno Unito se la sterlina scende rispetto al dollaro. D'altro canto, se la sterlina si apprezza, il forward non serve e il denaro speso per acquistarlo è perso.
C'è quindi un costo nell'acquistare forward. I fondi che usano la copertura valutaria ritengono che il costo si ripaghi nel tempo. L'obiettivo è ridurre il rischio di cambio accettando il costo aggiuntivo del forward.
Currency Swap e Fondi Comuni
Un portafoglio coperto comporta più costi ma può proteggere l'investimento in caso di forte calo del valore di una valuta.
Consideriamo due fondi composti interamente da società brasiliane. Uno non copre il rischio di cambio. L'altro ha lo stesso portafoglio azionario ma acquista forward sul real brasiliano.
Se il real rimane stabile o si apprezza rispetto al dollaro, il portafoglio non coperto sovraperformerà, non pagando i forward. Se invece il real si deprezza, il portafoglio coperto performa meglio, avendo coperto il rischio valutario.
Conclusione
Il rischio di cambio non colpisce solo aziende e investitori internazionali. Variazioni dei tassi di cambio nel mondo generano effetti a catena che impattano partecipanti ai mercati ovunque.
Soggetti con significativa esposizione forex, e dunque rischio di cambio, possono migliorare il profilo rischio-rendimento attraverso i currency swap. Investitori e aziende possono scegliere di rinunciare a parte del rendimento coprendo il rischio valutario che potrebbe impattare negativamente un investimento.
-
Comprendere il rischio di cambio: guida completa
Il rischio di cambio (currency risk), o rischio di tasso di cambio (exchange rate risk), si riferisce allesposizione affrontata da investitori o società che operano in paesi diversi, riguardo a guadag
-
Riconoscere i rischi di investimento: 10 fattori chiave
Il mercato azionario offre molte opportunità, ma anche rischi. Prima di investire, è utile valutare fattori che possono influenzare il rendimento e la sicurezza del capitale. Non esiste investimento
Articoli in Evidenza
- Risk Arbitrage nelle Fusioni: Capire la Strategia e i Rischi
- Rischio di Concentrazione Fornitori e Clienti: Implicazioni per l'Investimento
- Debt-for-Equity Swap: Capire la Ristrutturazione Aziendale
- Valutazione del rischio assicurativo: procedure e analisi di sottoscrizione
- Crescita Aziendale vs Crescita di Settore: Guida per la Scelta delle Azioni
- Titoli in Difficoltà (Distressed Securities): Rischi Estremi e Opportunità Speculative
- Rischi delle azioni speculative: cosa sapere
- Hedging valutario: guida completa a veicoli e strategie
- Hedging valutario: rischi, vantaggi e strategie per investitori
- Investment Trust: Guida agli Investimenti per la Pensione
-
 Assicurazione vs Copertura (Hedging): Capire le Strategie di Gestione del Rischio
Sia lassicurazione che la copertura (hedging) riducono la tua esposizione al rischio finanziario, ma lo fanno in modi diversi. Lassicurazione tipicamente implica pagare qualcun altro per assumersi il ...
-
 Contratti di Currency Swap: Definizione e Funzionamento
Un contratto di currency swap (noto anche come cross-currency swap) è un contratto derivato tra due parti che prevede lo scambio di pagamenti di interessi, nonché lo scambio di importi nozionali denom...