
Regolamentazione Blockchain: Navigare il Futuro con i Leader di ASIC e SEC
Sempre pronto a salire sul carro del momento, Greg Medcraft, presidente della Australian Securities and Investments Commission (ASIC), ha abbracciato con entusiasmo la bandiera della Blockchain. Medcraft ha visto la luce e ha recentemente proclamato che questa tecnologia rappresenta una rivoluzione epocale.
Questa è un'affermazione enormemente esagerata per quello che è, in fondo, un pezzo di codice informatico basilare, seppur molto elegante. E Medcraft non è solo. Nientemeno che Arthur Levitt, l'illustre ex presidente della Securities and Exchange Commission (SEC), si è convertito. E banche come la Commonwealth Bank hanno accolto con fervore questa "prossima grande novità".
È arrivato il momento che qualcuno esamini criticamente i nuovi vestiti di questo particolare re.
Cosa NON è la Blockchain
La Blockchain non riguarda le cosiddette criptovalute, come Bitcoin. Certo, la Blockchain originale era la tecnologia alla base di Bitcoin, ma il dibattito sul ruolo di tali valute non regolamentate nella finanza internazionale è indipendente dal concetto di Blockchain. La Blockchain ha da tempo rotto i legami con Bitcoin ed è pronta a volare con le proprie ali.
Né la maggior parte delle tecnologie sottostanti alla Blockchain sono particolarmente innovative. Concetti come la crittografia forte risalgono al lavoro di Diffie e Hellman nella metà degli anni '70. L'hashing, ovvero la compressione di un'informazione in una chiave breve difficile da manomettere, è stato sviluppato per la National Security Agency (NSA) statunitense nei primi anni 2000 e un concetto simile è stato usato nella trasmissione di messaggi finanziari sin dagli anni '70. Persino il problema tecnico di base dell'implementazione del consenso distribuito è stato risolto sin dagli anni '80.
Ciò che è unico della Blockchain è il modo in cui vengono memorizzati i dati che rappresentano le transazioni finanziarie. A differenza dei database convenzionali, i dati non sono conservati in un unico luogo, ma in un cosiddetto "registro distribuito" dove i dati vengono copiati e replicati in molti computer che, per citare Medcraft, non sono "controllati o posseduti da un'unica entità".
La Blockchain è il Santo Graal del libero mercato. Ma come quel calice dorato, i presunti benefici della Blockchain sono sfuggenti.
Il Santo Graal: "La Blockchain automatizza la fiducia ed elimina la necessità di intermediari 'fidati'"
Suona nobile, ma intermediari fidati come le borse valori e i sistemi di pagamenti di alto valore come SWIFT sono ampiamente utilizzati proprio perché sono affidabili e lo hanno dimostrato per molti anni. Il loro track record di eccellenza tecnologica e stabilità supera di gran lunga quello di banche e aziende che cercano di sostituirli. Questi intermediari sono fidati perché funzionano, ma sono entità singole, focalizzate e, soprattutto, ben regolamentate.
I sostenitori della Blockchain confondono la proprietà di una tecnologia con le sue operazioni.
Organizzazioni come SWIFT e agenzie di regolamento operano già un modello di "fiducia distribuita". Sono possedute dai loro membri e gestite da un'organizzazione separata, altamente trasparente nelle sue politiche, regole e operazioni. I molteplici membri (proprietari) non devono conservare una copia di ogni transazione per fidarsi l'uno dell'altro: tutto ciò che devono fare, individualmente e collettivamente, è garantire che l'entità indipendente operi entro le regole concordate. È una forma di fiducia distribuita efficiente e comprovata.
Né un modello di fiducia distribuita è completamente immune dalla corruzione. Ad esempio, il meccanismo per l'assegnazione dei rating di credito ai titoli prima della crisi finanziaria globale era un modello classico di fiducia distribuita in cui società separate e distinte (S&P, Moody's e Fitch) erano autorizzate ad assegnare rating indipendentemente. Come notato dalla commissione ufficiale sulla crisi finanziaria globale:
Le agenzie erano state corrotte dagli incentivi forniti da parti esterne, le grandi banche d'investimento che creavano i titoli, che mettevano un'agenzia contro l'altra per ottenere vantaggi.
Un altro esempio di fiducia distribuita, crollato in modo spettacolare, è stato il recente scandalo della manipolazione dei benchmark Forex. Non esiste un'autorità centrale nel mercato Forex globale, eppure una manipolazione dilagante è rimasta non rilevata per anni. Purtroppo, il modello Blockchain non tiene conto delle pressioni sistemiche che colpiscono tutte le parti in un particolare mercato.
L'argomento dell'efficienza e della velocità superiore
L'argomento della velocità è pura sciocchezza. Il meccanismo Blockchain è stato deliberatamente progettato per essere difficile da violare. Persino i suoi sostenitori ammettono che questo lo rende ad alto consumo di risorse e costoso. Come può essere più veloce interrogare molteplici fonti di dati sparse su più reti e computer che recuperare dati da un'unica fonte sicura e affidabile? Fortunatamente, nel mondo reale, le leggi della fisica e la teoria delle code si applicano ancora.
Con un luccichio evangelico negli occhi, Medcraft ha sostenuto che "quando gli investitori oggi comprano e vendono titoli, generalmente si affidano a regolamento e registrazione che richiedono diversi giorni per concludersi e ancora più tempo per le operazioni transfrontaliere. La Blockchain può automatizzare l'intero processo". Ovviamente dovrebbe saperne di più – e probabilmente lo sa, quando non è inebriato dalla tecnologia.
Certo, oggi ci vuole troppo tempo per regolare i titoli, ma non è perché i biglietti di regolamento vengono inviati con il piccione viaggiatore. È perché, per regolare titoli reali (a differenza di Bitcoin artificiali) con denaro reale, lo scambio di informazioni deve essere standardizzato. Nomi e codici per titoli, controparti e valute devono essere concordati prima che lo scambio funzioni. Questo non è un problema tecnico, ma di duro lavoro, analisi e comunicazione che richiede tempo. La polvere di fata della Blockchain non accelererà mai questo processo contorto.
L'illusione dei risparmi sui costi
Una delle tante affermazioni fantasiose dei sostenitori della Blockchain è che la tecnologia porterà a enormi risparmi sui costi. Questo pensiero confonde sistemi e infrastrutture. La Blockchain è un'infrastruttura e non ha nulla a che fare con il modo in cui vengono elaborati i dati che contiene. Per ottenere le efficienze tanto agognate dagli adepti della Blockchain, non solo gli standard sopra menzionati devono essere sviluppati e concordati, ma, cosa più importante, i sistemi informatici che elaborano le informazioni devono essere costruiti. Ciò comporta enormi costi di sviluppo software – di gran lunga superiori ai costi della tecnologia di archiviazione dati sottostante.
La Blockchain è come l'unicorno mitologico che appare per dare ai suoi aderenti del libero mercato una visione di un mondo perfetto dove gli agenti economici possono interagire direttamente l'uno con l'altro liberamente e senza attrito. Nel mondo reale, costruire tecnologia finanziaria robusta è difficile e le panacee, come la Blockchain, per fortuna vanno e vengono a intervalli regolari.
La Blockchain è una soluzione elegante a un problema molto specifico, sebbene uno che protegge le identità di potenziali trafficanti di droga, evasori fiscali e riciclatori di denaro (che per inciso l'ASIC dovrebbe cercare di smascherare). Le sue intrinseche limitazioni prestazionali significano che la tecnologia non ha un ruolo significativo da svolgere nel mondo della finanza reale da trilioni di dollari e milioni di transazioni al giorno.
Dopo le lunghe vacanze, Medcraft dovrebbe concentrarsi sullo svuotare la crescente casella di posta in arrivo dell'ASIC, come il completamento delle indagini in corso sulla manipolazione dei benchmark finanziari, invece di inseguire unicorni tecnologici.
-
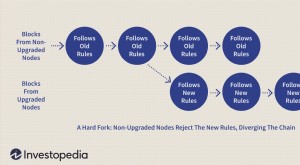
Hard Fork nella Blockchain: Capire i Cambiamenti di Protocollo
Cosè un Hard Fork? Un hard fork (o hardfork), in relazione alla tecnologia blockchain, è un cambiamento radicale al protocollo di una rete che rende blocchi e transazioni precedentemente invalidi vali
-
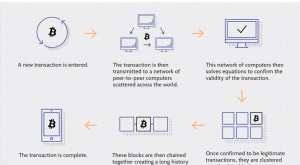
Tecnologia Blockchain: una spiegazione completa
Se hai seguito il settore bancario, gli investimenti o le criptovalute negli ultimi dieci anni, potresti aver sentito il termine blockchain, la tecnologia di tenuta dei registri dietro la rete Bitcoin
Articoli in Evidenza
- Portafoglio Blockchain: Conserva e Gestisci le Tue Criptovalute in Sicurezza
- Stellar Blockchain: Panoramica Completa su Tecnologia e Performance
- Blockchain con Permessi: Sicurezza Avanzata e Controllo degli Accessi
- ETF Blockchain: Investire nel Futuro della Tecnologia Decentralizzata
- Capire l'Altezza del Blocco nella Tecnologia Blockchain
- Crypto Regulatory Sandbox: Banco di Prova per l'Innovazione Blockchain
- Blockchain Spiegata: Guida per Principianti ai Registri Distribuiti
- Blockchain spiegata: la tecnologia che alimenta le criptovalute
- ThreeFold Network: Infrastruttura Cloud Decentralizzata e Griglia P2P
- Cos'è una Startup Unicorno? Definizione e Significato
-
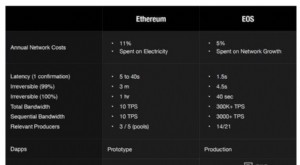 EOS Blockchain: Scalabilità e Decentralizzazione Spiegate
Lanciato dal fondatore di Bitshares e Steem, Dan Larimer, EOS fu progettato specificamente per affrontare i problemi di velocità e scalabilità creati da Bitcoin. Lanciato nel giugno 2018 da Block.one...
-
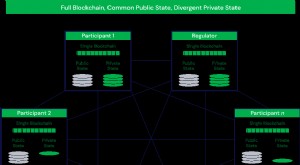 Quorum Blockchain: Analisi Approfondita della DLT Enterprise di J.P. Morgan
Cosè Quorum Blockchain Quorum Blockchain (Quorum) è stata sviluppata da J.P. Morgan Chase e rappresenta uno dei primi grandi passi di unistituzione enterprise per spingere ladozione comune della tecno...