
Il futuro del contante: la pandemia ha accelerato i pagamenti digitali?
Durante la pandemia, molte transazioni sono diventate contactless e digitali. Il lockdown ha reso i pagamenti elettronici una necessità per consumatori e negozianti. Anche dopo la riapertura, molte persone hanno mantenuto abitudini più digitali, riducendo l'uso del contante.
La spinta verso i pagamenti contactless
Con l'inizio della pandemia, gli acquisti online, le consegne e il ritiro senza contatto sono cresciuti rapidamente. Sebbene la circolazione di contante sia aumentata perché molte persone hanno prelevato per precauzione, l'uso effettivo del denaro fisico è diminuito. Secondo la Federal Reserve, nel 2020 i pagamenti con carta di persona sono calati del 13%, mentre quelli remoti sono cresciuti del 24%.
Anche l'e-commerce è aumentato in modo significativo. I profitti di Amazon sono cresciuti molto tra il 2019 e il 2021, e le vendite online hanno registrato forti rialzi. Square ha segnalato un aumento del 300% dei negozianti che accettavano pagamenti digitali nel primo mese di pandemia.
Crescita dei pagamenti mobile
Le persone hanno iniziato a usare più spesso app come Venmo, Zelle, PayPal, Apple Pay e Google Pay. Nel solo 2020, PayPal ha elaborato circa 936 miliardi di dollari di pagamenti, con una crescita del 31% rispetto al 2019. Molti luoghi di intrattenimento e sport sono diventati completamente cashless.
Vantaggi e rischi di una società cashless
I pagamenti elettronici sono comodi, facili da tracciare e rapidi. Tuttavia, una società senza contante può escludere persone non bancarizzate o con reddito basso. Secondo la FDIC, nel 2019 circa il 5,4% delle famiglie statunitensi non aveva un conto corrente o di risparmio. Tra queste, molte dichiaravano di non avere fondi sufficienti per soddisfare i requisiti minimi bancari.
Alcuni stati e città hanno introdotto leggi che obbligano i negozi ad accettare contanti per proteggere l'inclusione finanziaria. Altri guardano alla Svezia come modello, dove i pagamenti digitali sono molto diffusi. Tuttavia, anche in Svezia esistono persone a rischio povertà. Il passaggio al digitale offre efficienza, ma richiede attenzione a privacy, sicurezza e inclusione.
-
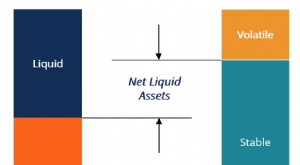
Asset Liquid Netti: Definizione, Calcolo e Importanza
Gli asset liquidi netti è un termine usato per definire la posizione di liquidità immediata di unazienda. È calcolato come la differenza tra asset liquidi e passività correnti. Esempi di asset liquidi
-
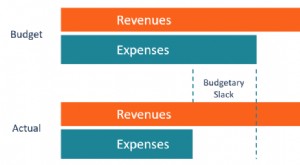
Budgetary slack: definizione, cause, prevenzione e rischi
Il budgetary slack (slack di bilancio) è la pratica di sovrastimare i costi e/o sottostimare i ricavi previsti quando si prepara il budget per il prossimo esercizio. È un cuscinetto creato dal managem
Articoli in Evidenza
- Creditori interamente e parzialmente garantiti: capire i tuoi obblighi di debito
- CareCredit: controllare il saldo e gestire il finanziamento sanitario
- Commissioni di cancellazione del debito: cosa sono e come funzionano
- Capire e Fermare il Pignoramento Stipendio (Payroll Garnishment): Le Vostre Opzioni
- Capire e Pagare Sentenze Giudiziarie: Guida Passo-Passo
- Trasferire denaro dalla Cina agli USA: metodi veloci e sicuri
- Costruire il Credito per gli Adolescenti: Guida Completa
- Investire con debiti: una guida pratica
- Prestiti Non Garantiti: Come Ottenere 60.000 $ Senza Collaterale
- Capire la Liquidazione di un Fondo: Cosa Significa per gli Investitori
-
 Kotak Standard Multicap Fund vs Mirae Asset India Equity Fund: confronto dettagliato
Kotak AMC e Mirae Asset Mutual Fund sono alcune delle case di fondi più rispettate in India. Ma gli investitori in vari momenti sono confusi prima di optare per fondi particolari nella stessa categori...
-
 Strategie Assicurazione Vita Conveniente: Proteggere i Tuoi Cari
Lassicurazione vita non deve essere costosa. Se accade limprevisto, assicurati che i tuoi cari siano supportati finanziariamente. Ecco come puoi ottenere unassicurazione vita più economica. Per gli am...