
Ratei Passivi e Conto Economico: Impatto e Contabilizzazione
In contabilità, non tutti gli esborsi di cassa sono costi per un conto economico. Al contrario, usando la contabilità per competenza, i costi possono emergere nel conto economico senza mostrare pagamenti di cassa al momento. I ratei passivi sono i costi che le aziende hanno sostenuto ma non ancora pagato, che possono ancora influenzare il conto economico di un'azienda. Tuttavia, un rateo passivo in sé è un conto di passività in bilancio, e saldare la passività in seguito non influisce sul conto economico dell'azienda.
Definizione di Rateo Passivo
I ratei passivi sono somme dovute a parti che hanno fornito a un'azienda l'uso di determinati input operativi a condizioni di credito, come materiali, lavoro o utenze. I ratei passivi spesso prendono la forma di debiti verso fornitori, un conto di passività in bilancio. I comuni debiti verso fornitori possono includere stipendi da pagare, affitti da pagare, tasse sul reddito da pagare e interessi da pagare. Le aziende registrano i vari costi non monetari man mano che sorgono e li riportano nel conto economico come deduzioni dal reddito netto.
Aumento dei Ratei Passivi
Le aziende registrano inizialmente un aumento del rateo passivo man mano che si verifica accreditando il rateo passivo, o i debiti verso fornitori, nella sezione passività del bilancio. L'aumento del rateo passivo aumenta anche un conto di costo correlato nel conto economico, e quindi le aziende addebiterebbero il conto di costo e lo aggiungerebbero come componente di costo al conto economico. Di conseguenza, un aumento del rateo passivo ha un effetto decrescente sul conto economico.
Diminuzione dei Ratei Passivi
Una diminuzione del rateo passivo si verifica quando le aziende pagano i loro debiti verso fornitori in sospeso in periodi successivi. Per registrare una diminuzione del rateo passivo, le aziende addebitano i debiti verso fornitori per ridurre l'importo dei debiti verso fornitori come passività e accreditano cassa per l'importo del pagamento in contanti effettuato. Tale esborso di cassa non è un costo per il periodo contabile corrente perché il costo correlato è già sorto ed è stato registrato in un periodo precedente. Pertanto, una diminuzione del rateo passivo non influisce sul conto economico.
Omissione dei Ratei Passivi
La mancata registrazione di un rateo passivo sottostimerà la passività dell'azienda in bilancio e il costo correlato nel conto economico e quindi sovrastimerà l'utile netto. La registrazione dei ratei passivi è spesso indicata come scritture di assestamento, che le aziende normalmente effettuano alla fine di un periodo contabile. L'omissione di fine periodo della registrazione di un rateo passivo può accadere a volte perché i ratei passivi non hanno sempre transazioni aziendali corrispondenti chiaramente in atto, su cui si basano le scritture di giornale.
-
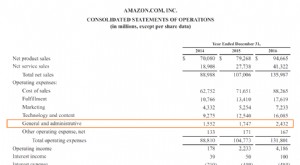
Spese SG&A (Vendite, Generali e Amministrative): Guida Completa
Le spese SG&A (Selling, General & Administrative) includono tutti i costi non di produzione sostenuti da unazienda in un dato periodo. Comprendono affitto, pubblicità, marketing, contabilità, contenzi
-

Conto Economico Totale: Guida Completa alla Comprensione
Il conto economico totale (Statement of Comprehensive Income) è un documento finanziario che sintetizza sia il reddito netto standard sia gli altri componenti del reddito complessivo (OCI - Other Comp
Articoli in Evidenza
- Impatto dei Fondi Rischi (Reserves) sul Conto Economico
- Analisi dei Bilanci: Conto Economico, Stato Patrimoniale e Cash Flow
- Costi e Spese in Contabilità (Accounts Expenses): Guida Completa
- Ratei Passivi: Definizione, Esempi e Contabilizzazione
- Spese Discrezionali (Discretionary Expenses): Definizione, Esempi e Impatto Economico
- Schedule A: Guida alle Deduzioni Dettagliate (Itemized Deductions) USA
- Conto Economico: Guida Completa con Esempio Pratico
- Budgeting vs Forecasting: Differenze Chiare per la Pianificazione Finanziaria
- Conto Economico (Income Statement): Guida per Investitori
- Comprendere il Reddito Maturo (Accrued Income): Definizione ed Esempi
-
 Oneri Non da Interessi nel Settore Bancario: Definizione e Analisi
Gli oneri non da interessi (non-interest expense) sono costi operativi sostenuti da una banca, distinti dagli oneri per interessi sui depositi della clientela. Comprendono stipendi e bonus, tasse sull...
-
 Oneri Non Operativi: Definizione, Esempi e Importanza dell'Analisi
Un onere non operativo (non-operating expense) è un costo aziendale non legato alle operations core. Voci tipiche: oneri interessi, perdite su vendita asset, svalutazioni (asset write-downs), spese le...