
Conto Economico Totale: Guida Completa alla Comprensione
Il conto economico totale (Statement of Comprehensive Income) è un documento finanziario che sintetizza sia il reddito netto standard sia gli altri componenti del reddito complessivo (OCI - Other Comprehensive Income). Il reddito netto deriva dalla preparazione del conto economico tradizionale, mentre l'OCI include tutti i guadagni e le perdite non realizzati su elementi d'attivo non riflessi nel conto economico. Si tratta di un documento più completo, utilizzato principalmente da grandi corporation con investimenti internazionali.
Analisi del Reddito Complessivo
Uno degli elementi fondamentali del conto economico totale è il conto economico stesso, che riepiloga tutte le fonti di ricavo e le spese, comprese tasse e oneri finanziari. Tuttavia, il reddito netto considera solo i ricavi maturati e i costi sostenuti. Esistono situazioni in cui le aziende registrano guadagni o perdite latenti dovuti alle fluttuazioni del valore dei propri asset, non riconosciuti nel reddito netto. Esempi tipici includono:
- Guadagni o perdite da fondi pensione e programmi di previdenza
- Rettifiche su operazioni in valuta estera
- Guadagni o perdite da strumenti derivati
- Guadagni o perdite non realizzati su titoli di debito
- Guadagni o perdite non realizzati su titoli disponibili per la vendita
Queste voci raramente si riscontrano nelle piccole e medie imprese; l'OCI è tipico delle grandi corporation esposte a tali eventi finanziari.
Il conto economico totale si calcola sommando il reddito netto (ricavi riconosciuti meno costi riconosciuti) all'OCI, che cattura i guadagni o perdite latenti di bilancio esclusi dal conto economico.
Utilità del Conto Economico Totale
Il documento comprende conto economico e OCI. La preparazione del conto economico illumina gli eventi finanziari aziendali. Ecco i principali utilizzi:
1. Informazioni dettagliate sui ricavi
Lo scopo primario è mostrare come l'azienda genera ricavi e i costi sostenuti. Il conto economico è molto dettagliato: evidenzia il costo dei beni venduti (attività operative) e costi estranei alla gestione ordinaria, come le tasse. Cattura anche fonti di ricavo non legate all'attività principale, ad esempio interessi maturati su investimenti.
2. Strumento di analisi per gli investitori
Il conto economico totale e il conto economico sono report che gli investitori valutano prima di decidere un investimento. Mostrano l'utile per azione o l'utile netto e la sua distribuzione sulle azioni in circolazione. Maggiore è l'utile per azione, più redditizio risulta investire in quell'azienda.
Limiti del Conto Economico Totale
1. Rischio di rappresentazione fuorviante
Sebbene sia un documento chiave per valutare la salute finanziaria, presenta lacune. Include sia i ricavi correnti da vendite sia i crediti commerciali non ancora incassati. Analogamente, evidenzia sia spese correnti sia costi maturati non ancora pagati. Se però vi sono consistenti guadagni o perdite latenti negli elementi di bilancio, la futura sostenibilità dell'azienda potrebbe essere drasticamente influenzata. Il solo conto economico può quindi essere ingannevole.
2. Difficoltà nelle previsioni
Il conto economico non prevede il successo futuro. Mostra trend operativi anno su anno, ma non indica il potenziale né i tempi in cui voci significative di OCI saranno riconosciute nel conto economico.
Conclusione
Il conto economico totale riporta la variazione del patrimonio netto d'impresa in un dato periodo. Include due parti chiave: reddito netto e altri componenti del reddito complessivo, che incorporano le voci escluse dal conto economico.
Risorse Correlate
- Analisi dei Bilanci
- Proiezione delle Voci del Conto Economico
- Corso di Lettura dei Bilanci
- Corso di Fondamenti di Contabilità
-
Conto economico: guida ai formati e alla redazione
Il conto economico è uno dei principali prospetti contabili. Riassume ricavi e costi di un periodo e mostra se l’azienda ha generato utile o perdita. È fondamentale per valutare la performance, prende
-
Conto economico a scalare: guida completa per le aziende
Il conto economico a scalare è un formato più dettagliato rispetto al conto economico semplice. Permette di analizzare separatamente margine lordo, reddito operativo e risultato netto, offrendo una vi
Articoli in Evidenza
- Reddito Contabile: Definizione, Calcolo e Importanza
- Reddito Maturato: Definizione, Contabilizzazione ed Esempi Pratici
- Riserva da OCI (AOCI): Componenti, Normativa e Impatto su Patrimonio Netto
- Metodo delle Rate di Reddito Annualeizzato (AIIM): Guida Completa
- Prospetto del Patrimonio Netto (Equity Statement): Guida Completa
- Income Smoothing: Definizione, Metodi e Implicazioni Etiche
- Conto Economico: Guida Completa alla Lettura e Analisi
- Conto degli Utili Riservati: Definizione, Analisi ed Esempio Pratico
- Use of Proceeds: Guida per Investitori
- Conto Economico (Income Statement): Guida per Investitori
-
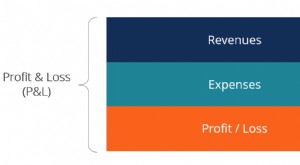 Conto Economico (Profit & Loss Statement - P&L): Definizione e Componenti Chiave
Un conto economico (Profit and Loss Statement - P&L), o stato degli utili o stato delle operazioni, è un rapporto finanziario che fornisce una sintesi dei ricavi, costi e utili/perdite di unaziend...
-
 Rendiconto Finanziario (Statement of Cash Flows): Guida Completa alle Tre Sezioni e Analisi