
Prelievi 401(k) Durante Disoccupazione: Implicazioni Fiscali e Penali
I disoccupati che prelevano denaro da conti 401(k) presso ex datori di lavoro devono normalmente pagare l'imposta sul reddito sull'importo prelevato. L'IRS impone una penale del 10% sui prelievi fatti da chi non ha ancora raggiunto l'età pensionabile. Inoltre, se liquidate il 401(k) potreste non qualificare per i sussidi di disoccupazione.
Prelievi 401(k)
I conti 401(k) sono finanziati con denaro pre-tasse, quindi ogni prelievo, a qualsiasi età, richiede il pagamento dell'imposta ordinaria sul reddito sull'importo. Per scopi fiscali, l'IRS considera 59 anni e mezzo l'età pensionabile ufficiale: chi accede ai fondi prima paga anche la penale del 10%. Tuttavia, se lasciate o perdete il lavoro durante o dopo l'anno in cui compite 55 anni, non pagate la penale del 10%.
Evitare le Penali Fiscali
L'IRS esenta dalla penale del 10% in certi casi: invalidità permanente o decesso del titolare. Un'eccezione che spesso avvantaggia i disoccupati riguarda le spese mediche. Se i costi medici annuali superano il 7,5% del reddito lordo rettificato, potete prelevare fondi sufficienti a coprire la spesa dal 401(k) senza penale.
Disoccupazione
Le leggi statali sui sussidi di disoccupazione variano molto, ma molti licenziati involontariamente hanno diritto ai sussidi. L'importo dipende dal reddito lordo. Se incassate il 401(k), stati come il New Jersey considerano i prelievi come reddito da pensione. Se il 401(k) include contributi del datore, New Jersey e molti altri stati riducono il sussidio del 50% dell'importo prelevato.
Altre Considerazioni
Quando perdete il lavoro, sia i vostri contributi che quelli del datore cessano. Tuttavia, i fondi investiti continuano a crescere con tassazione differita, e potete trasferirli (rollover) in un IRA individuale mantenendo i benefici fiscali. Se avete un prestito 401(k) al momento della perdita del lavoro, dovete rimborsarlo per intero o accettarlo come distribuzione tassabile. La penale del 10% si applica ai prestiti in sospeso riclassificati come distribuzioni.
-
Indennità di disoccupazione 2021: sono tassabili?
Molti americani sono rimasti senza lavoro lanno scorso. Su quel reddito si può avere uno sconto fiscale? In sintesi LAmerican Rescue Plan aveva esentato da imposte le indennità di disoccupazione del
-
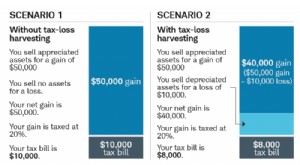
Prelievi dal portafoglio: 3 errori comuni da evitare
Quando si preleva una grande somma da un portafoglio, servono pianificazione e attenzione fiscale. Immaginiamo Jeremy e Irene, una coppia che dopo anni di risparmio vuole acquistare una seconda casa.
Articoli in Evidenza
- Dividendi Presunti: Implicazioni Fiscali per gli Investitori
- Regole e procedure di prelievo dal 401(k) Vanguard
- Implicazioni successorie dell'IRA: cosa sapere
- Deferral 401(k): Vantaggi Fiscali e Funzionamento
- Prelievo Anticipato 401k: Strategie per Evitare Penalità
- Prelievi per Difficoltà dal 401(k): Guida Completa
- Comprendere i Prelievi: Tipi, Processi e Penalità
- Sussidi di disoccupazione e tasse: cosa devi sapere
- Implicazioni Fiscali Prelievo Roth IRA: Distribuzioni Qualificate vs Non Qualificate
- Località Offshore: Banche, Finanza e Regolamenti Globali
-
 Capire le regole di prelievo IRA: accesso anticipato ai fondi pensione
Questo articolo è stato verificato dai nostri redattori e dal CPA Janet Murphy, senior product specialist con Credit Karma Tax®. Se stai lottando finanziariamente e hai dei soldi accantonati per la pe...
-
 Rimborso fiscale sugli assegni di disoccupazione: 3 modi per usarlo bene
Stai per ricevere un rimborso dallIRS grazie alla nuova esenzione fiscale sullindennità di disoccupazione? Ecco come massimizzarne leffetto. LAmerican Rescue Plan da 1.900 miliardi di dollari è noto s...