
Comprendere le Funzioni Step-Up nelle Rendite Variabili
Le rendite variabili sono investimenti emessi dalle compagnie assicurative che forniscono un flusso regolare di pagamenti. Nella loro forma più semplice, le rendite variabili hanno pagamenti variabili: l'importo di ogni pagamento varia a seconda della performance degli investimenti sottostanti. Le rendite variabili offrono anche altre caratteristiche, tra cui un beneficio in caso di decesso.
Rendite Variabili
Quando si acquista una rendita variabile, la compagnia assicurativa aggiunge il denaro a un pool gestito professionalmente che acquista azioni, obbligazioni e altri investimenti. Il valore del portafoglio fluttua con i mercati. Il motivo per cui le persone investono in una rendita variabile, invece che in una rendita ordinaria con pagamenti garantiti, è l'aspettativa di rendimenti più elevati nel lungo termine.
Beneficio in Caso di Decesso
Se state pensando che questo assomigli molto a un fondo comune di investimento, avete ragione. Ma ci sono differenze importanti tra fondi comuni e rendite variabili, una delle quali è il beneficio in caso di decesso. Si tratta di un pagamento garantito ai beneficiari. Solitamente corrisponde all'importo investito (meno eventuali prelievi). Se l'investimento diminuisce, i beneficiari ricevono comunque almeno l'importo investito, anche se i mercati sono scesi. Se il valore degli investimenti è salito, i beneficiari ereditano il valore più alto.
Funzione Step-Up
Le rendite variabili offrono frequentemente una funzione step-up. Questa permette di sfruttare i mercati in rialzo aumentando il beneficio in caso di decesso per il beneficiario. Quando il valore dell'investimento sale, è possibile bloccare il nuovo importo più alto, che diventa il nuovo beneficio garantito. In breve, quando i mercati salgono, potete aumentare il vostro beneficio in caso di decesso.
Un Costo, Non Gratuito
Le compagnie assicurative addebitano commissioni per le garanzie e le altre caratteristiche delle rendite variabili. Gli step-up hanno un costo e ci sono restrizioni su quanto spesso si può aumentare il beneficio. È importante farsi spiegare queste informazioni da un rappresentante della compagnia assicurativa prima di intraprendere questo percorso di investimento.
Un Esempio
Immaginate di investire 100.000 € in una rendita variabile con un beneficio in caso di decesso pari all'importo investito. Dopo due anni, se la rendita vi ha pagato 20.000 €, il beneficio scenderebbe a 80.000 €. Se i mercati hanno ridotto il valore degli investimenti a 60.000 €, i beneficiari riceverebbero 80.000 € in caso di decesso. Se i mercati hanno portato il valore a 95.000 €, i beneficiari riceverebbero 95.000 €. La funzione step-up permette di bloccare i 95.000 € come nuovo beneficio. Anche se i mercati scendessero in futuro, i beneficiari sarebbero garantiti per il nuovo importo più alto (meno eventuali prelievi).
-

Costi a Scalini: Guida per la Crescita Aziendale
I costi a scalini (step costs), detti anche costi a gradino, sono costi che non variano in proporzione diretta allaumento del livello di attività. In altre parole, rimangono costanti a un certo livell
-

Comprendere i Costi Variabili: Definizione ed Esempi
I costi variabili sono spese che variano in proporzione al volume di beni o servizi che unazienda produce. In altre parole, sono costi che variano a seconda del volume di attività. I costi aumentano a
Articoli in Evidenza
- Barriere finanziarie: come i costi influenzano le scelte
- Crediti verso Clienti: Capire e Analizzare il Bilancio
- Capire gli Assegni di Royalty: Guida Completa
- Capire gli Assegni in Duplicato: Sicurezza e Comodità
- Fondi comuni d'investimento: guida per principianti all'investimento diversificato
- Obbligazioni Tier 2: Guida al Capitale Bancario di Secondo Livello
- Vendite in Indent (Indent Sales): Espandere il Mercato Tramite Agenti Locali
- Asset Investibili: Guida Completa per Investitori
- Valore dei Buoni di Guerra della Seconda Guerra Mondiale: Quanto Vale Oggi un Titolo Vintage?
- Annuity Fisse vs Variabili: Confronto Completo per la Tua Pensione
-
 Beni Familiari: Guida Completa per Inventario e Valutazione
Se hai mai dovuto scrivere un testamento, comprare unassicurazione per la casa o gestire un furto o un incendio che ha danneggiato la tua casa, probabilmente hai dovuto creare un elenco dei tuoi beni ...
-
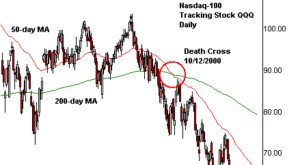 Death Cross: Segnale di Transizione da Mercato Toro a Orso
Il death cross (croce della morte) è un pattern grafico dellanalisi tecnica che segnala il passaggio da mercato toro (bull) a mercato orso (bear). Si verifica quando la media mobile a breve termine (e...