
Distribuzione Asset Ereditari: Capire gli Split Azionari per i Beneficiari
Distribuire asset ai beneficiari dopo un decesso è solitamente una procedura complessa. A seconda della preparazione anticipata del defunto, la distribuzione può incagliarsi in lunghe procedure giudiziarie o essere ragionevolmente lineare. L'intenzione degli esecutori testamentari, che siano familiari o tribunali, è rispettare le volontà di distribuzione del defunto.
Successione (Probate)
Il probate è il processo per cui i beni di un defunto vengono distribuiti dopo la morte. Se il defunto ha redatto un testamento, il tribunale amministra il pagamento dei creditori e la distribuzione secondo le direttive del testamento, se legalmente valido. Se una persona muore senza testamento (intestate), il tribunale nomina un amministratore per dividere l'eredità secondo la legge statale. I costi del probate consumano tipicamente tra il 3% e il 7% del valore totale dell'eredità.
Trust Viventi (Living Trusts)
Se il defunto ha istituito un living trust, il processo di probate viene evitato del tutto e l'eredità viene distribuita secondo i termini del trust. Un living trust è un documento legale che pone gli asset sotto la gestione di un trustee, solitamente il creatore del trust. Oltre ai diritti di gestione e controllo, il trustee può nominare i beneficiari. Gli asset in un living trust non sono soggetti alle leggi statali sul probate ma devono seguire le istruzioni del documento del trust.
Esecutori e Amministratori
Un esecutore è una persona autorizzata dal documento del trust a gestire e/o distribuire gli asset di un living trust, mentre un amministratore è un ufficiale nominato dal tribunale per chi muore senza testamento. Ognuno è autorizzato ad agire secondo regole specifiche: per l'esecutore, le regole sono nel documento del trust; per l'amministratore, nella legge statale sul probate.
Distribuzioni (Disbursements)
Le distribuzioni avvengono dopo la conferma del decesso e la nomina dell'esecutore o amministratore. In pratica, l'esecutore o amministratore deve fornire un certificato di morte all'istituto finanziario che detiene gli asset e verificare la propria autorità. Gli esecutori usano il documento del trust, gli amministratori un ordine del tribunale. Di solito l'agente autorizzato fa distribuzioni specifiche secondo il linguaggio del trust o le procedure statali, poi compila un valore per gli asset. Se ci sono più beneficiari, le distribuzioni sono generalmente su base percentuale. Nel caso di azioni, i calcoli possono risultare in frazioni, nel qual caso si fa un supplemento in contanti agli eredi che ricevono meno di un'intera azione.
Implicazioni Fiscali
Per la maggior parte delle eredità, non c'è tassa quando le azioni vengono distribuite ai beneficiari dopo la morte. Dal 2009, solo eredità superiori a 3,5 milioni di dollari in asset dovevano pagare tasse sull'importo trasferito, con aliquote fino al 55%. In realtà, gli eredi ricevono un "step-up" della base su qualsiasi azione ereditata: il loro prezzo d'acquisto effettivo per l'azione ereditata è il prezzo del giorno in cui la ricevono, non quello pagato dal defunto. Per azioni possedute a lungo, acquistate a prezzo relativamente basso, il risparmio fiscale per gli eredi può essere sostanziale.
-
Trust a termine limitato: tutela patrimoniale e pianificazione successoria
Un trust a termine limitato è uno strumento di pianificazione patrimoniale che consente di trasferire beni a un trustee per un periodo determinato, con lobiettivo di proteggerli e gestirli secondo pre
-

Trust privacy: come proteggere i dati patrimoniali
Un trust privacy è uno strumento pensato per ridurre la visibilità pubblica di alcuni beni e informazioni patrimoniali. In molti Paesi, infatti, alcuni dati relativi a proprietà immobiliari, mutui e v
Articoli in Evidenza
- Come rintracciare e richiedere i beni di una persona deceduta: guida completa
- Chiusura dei Conti Bancari di una Persona Deceduta: Guida Passo per Passo
- Come Accedere e Recuperare i Fondi dal Conto Bancario di una Persona Deceduta: Guida Passo per Passo
- Asset Investibili: Guida Completa per Investitori
- Acquistare una LLC: acquisto di asset e bulk purchase
- Investire in Azioni USA dall'Estero: Guida Completa per Cittadini e Stranieri
- Investire in Azioni Carcerarie: Guida per Principianti
- Capire i Beneficiari: Proteggere Eredità e Cari
- Costituire un Trust Fund in Australia: Guida Completa
- Categorie di Azioni: Guida Completa per l'Investitore
-
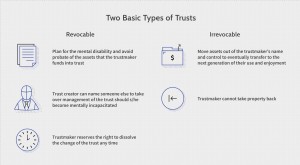 Capire i Trust: Guida alle Relazioni Fiduciarie e alla Protezione del Patrimonio
Cosè un Trust? Un trust è una relazione fiduciaria in cui una parte, il conferente (trustor o settlor), conferisce a unaltra parte, il trustee, il diritto di detenere la titolarità di beni o asset per...
-
 Trust Viventi: Guida Semplice alla Pianificazione Successoria e Protezione del Patrimonio
I trust viventi danno una direzione al tuo patrimonio, assicurando che i tuoi cari lo gestiscano secondo le tue volontà. Sebbene i trust possano sembrare complicati, non lo sono quanto sembrano: poco...