
Net Tangible Assets (Attivo Netto Tangibile): Calcolo, Importanza e Analisi
L'attivo netto tangibile (Net Tangible Assets - NTA) rappresenta il valore di liquidazione degli asset tangibili al netto dei debiti. Fornisce un "pavimento" di valore per la società.
Asset intangibili
Asset non monetari, senza consistenza fisica, identificabili solo in ambito legale/contrattuale: marchi, proprietà intellettuale, software, relazioni clienti, contratti di locazione vantaggiosi. Non sempre in bilancio, eccetto in combinazioni d'impresa (business combination) dove vanno rilevati a fair value. Piccole imprese spesso hanno costi capitalizzati obsoleti (non ammortizzati quando sostenuti, trasformati in asset).
Calcolo NTA
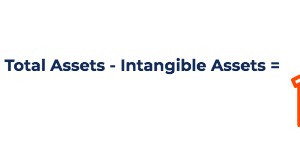
NTA = Total Assets – Intangible Assets – Total Liabilities
Dati dal bilancio (balance sheet). Total Assets = Total Liabilities + Shareholders' Equity.
Asset: correnti, fissi, altri. Intangibili tipicamente in "altri asset". Note integrative dettagliano gli intangibili.
Esempio: Total Assets 100, Intangibili 20, Debiti 30 → NTA = 100 – (20+30) = 50.
NTA per azione
NTA / Numero azioni ordinarie emesse e in circolazione.
Azioni in circolazione: note bilancio (sezione equity) o note integrative. Se non disponibili, contattare la società.
Esempio: NTA 50 / 25 azioni = 2 per azione.
Vantaggi dell'uso di NTA
- Elimina asset intangibili difficili da valutare o obsoleti dalle analisi basate su total assets (es. ROA = Net Income / Total Assets). Gli intangibili gonfiano il denominatore → ROA sottostimato.
- Utile per valutazioni: multipli price-to-book da peer quotati applicati a società private. Se i peer hanno intangibili non operativi (costi sviluppo, organizzazione), usare NTA rende il multiplo più significativo.
Attenzione: utilità varia per settore. Software, med-tech: intangibili >> tangibili. Real estate, banche locali: quasi solo tangibili. Contestualizza sempre.
-
Contratti Triple Net Lease: Guida Completa per Inquilini e Proprietari
Un triple net lease (contratto tripla rete) è un accordo tra inquilino e proprietario che rende linquilino responsabile di tutti i costi dellimmobile oltre al canone. Questo tipo di contratto è comune
-
Net Tangible Assets (NTA): Definizione, Calcolo e Importanza per Share
Articoli in Evidenza
- Calcolare il Proprio Patrimonio Netto: Guida Semplice alla Salute Finanziaria
- Calcolare i Proventi Netti: Guida per Proprietari e Venditori di Beni
- Calcolo del Rendimento Netto: Guida Completa per Investitori
- Capire e Calcolare i Debiti d'Impresa: Guida Completa
- Calcolare il Risparmio Netto: Guida Semplice
- Calcolare le Spese Finanziarie Nette: Guida Passo-Passo al Budget
- Calcolare l'Utile Netto da Prezzo Azione e P/E Ratio
- Capitale circolante netto e flusso di cassa: guida al calcolo
- Patrimonio Netto: Definizione, Calcolo e Importanza
- Calcolatore Patrimonio Netto: Guida Passo-Passo alla Salute Finanziaria
-
 Reddito Netto da Locazione: Calcolo e Dichiarazione Fiscale per Proprietari
Il reddito netto da locazione è il canone incassato meno le spese inerenti limmobile. I proprietari devono dichiararlo nella dichiarazione dei redditi (USA: Schedule E, Form 1040), anche se in perdita...
-
 Comprendere la variazione netta: Calcolo semplice
La variazione netta (net change) è la differenza tra il prezzo corrente di un asset e il suo prezzo in una data precedente. La data precedente più comune è la data dacquisto o lultimo prezzo di vendit...