
Navigare i downturn del private debt: resilienza operativa e stress testing
Il private debt è una classe di asset molto popolare, ma il settore non ha mai affrontato un downturn di mercato. Nicholas Pratt esplora le sfide operative che potrebbero verificarsi quando accadrà.
Nel 2019, il mercato dei fondi di private debt ha visto il suo primo rallentamento nella raccolta fondi dopo diversi anni di crescita stellare. Secondo un rapporto della società di ricerca Preqin, la raccolta fondi di private debt nel terzo trimestre "è continuata ai livelli lacklustre che hanno caratterizzato il 2019 finora".
Tuttavia, i livelli di raccolta fondi rimangono storicamente alti – e anche se i rendimenti dai fondi di private debt hanno rallentato quest'anno, superano ancora altre classi di asset alternative come risorse naturali e real estate. Preqin ha detto che la classe di asset "sta dimostrando la sua capacità di fornire un flusso di reddito sostenibile e affidabile agli investitori, e quindi protezione al ribasso". Gli asset sotto gestione nel private debt erano 751 miliardi di dollari (677 miliardi di euro) globalmente a dicembre 2018 – in calo da 769 miliardi sei mesi prima. Tuttavia, i flussi verso fondi di direct lending erano aumentati.
La resilienza della classe di asset deve ancora essere seriamente testata ma con i mercati nella fase finale del ciclo economico globale, questo potrebbe fornire un'opportunità. I gestori di fondi in tutto il private capital "si stanno preparando per più incertezza, specialmente quelli nello spazio del private debt, una classe di asset che non ha ancora affrontato un downturn economico", ha detto Preqin.
Per aggiungere a queste sfide, il private debt è ora quasi troppo popolare per il suo stesso bene. Tom Carr di Preqin, che è head of private debt, dice che la competizione aumentata tra fondi, combinata con il calo della raccolta fondi, significa che ci sono più fondi che inseguono un livello minore di capitale. Questo è un problema particolare per i fondi di private debt più nuovi, dice Carr. "Il track record è molto importante per gli investitori allocatori, ma non ci sono molti gestori con quel track record o che hanno gestito questi fondi attraverso un intero ciclo di mercato."
Con gli investitori di private debt che potrebbero affrontare la sfida di una recessione imminente, si sono sviluppate due scuole di pensiero, aggiunge.
Una è che i fondi di direct lending – che rimangono il tipo di fondo più popolare, rappresentando il 35% del capitale – sono buoni strumenti in cui investire. "La struttura ha una buona reputazione, sono geograficamente diversificati, e i fondi sono protetti da equity," dice Carr.
I flussi verso fondi di direct lending erano 60 miliardi nei 12 mesi fino a fine 2018, e il totale degli asset nella categoria ammontava a 263 miliardi, o il 35% del totale private debt.
Ma il private debt non è principalmente sul reddito e più sulla protezione al ribasso, quindi alcuni investitori stanno guardando aree più diverse del mercato.
"Le strategie di distressed debt potrebbero essere un'opportunità per più raccolta capitale, ma tutto quel capitale sta ancora aspettando di essere deployato. C'è anche più interesse in deal non-sponsorizzati ma il problema è come source quelle relazioni e gestire la due diligence. Ma questo è un settore dove alcuni dei nuovi entranti potrebbero avere qualche attrazione," dice Carr.
C'è ora più interesse nel specialty financing, nota. I prestiti peer-to-peer – dove i prestiti sono più piccoli ma la diversità è maggiore – costituiscono un'area in crescita. Tuttavia, esistono problemi di scalabilità.
Il litigation financing è un altro settore da guardare. Non è basato su cashflow ma più sulla performance dell'asset, dice Carr.
Odi Lahav, chief operations officer della consulenza MJ Hudson e head of investment advisory, dice che il private debt è "ancora un mercato caldo". La sua crescita deriva dalla crisi finanziaria, dove l'aumentato scrutinio sulle banche ha causato un problema di fornitura di capitale e una necessità di altri fornitori di debito, aggiunge.
Più recentemente, i bassi tassi di interesse hanno guidato la classe di asset mentre gli investitori cercano asset con rendimento più alto. Il private debt si confronta bene con i rendimenti obbligazionari come fonte di reddito.
La regolamentazione è stata un driver aggiuntivo, dice Lahav. Per esempio, recenti cambiamenti a Solvency II hanno permesso alle compagnie assicurative di investire in fondi di private debt e la capital charge coinvolta è considerevolmente inferiore che per altre classi di asset, come equity e fixed income. Altri potenziali driver regolamentari in futuro, che potrebbero impattare materialmente il settore private debt in Europa, sono cambiamenti alle leggi su fallimento e pignoramento, aggiunge.
Mentre USA e UK hanno avuto leggi abbastanza robuste in questo settore, lo stesso non si poteva dire per parti d'Europa, come Italia e Spagna. "I cambiamenti renderanno più facile per gli investitori recuperare il loro capitale in caso di default e creare un ambiente più favorevole per i prestatori," dice Lahav.
Questi cambiamenti legali diventeranno molto più importanti se c'è una recessione o se i tassi di default salgono. "Siamo tardi nel ciclo e i mercati sono preoccupati per questo, come abbiamo visto dal comportamento degli investitori, che perseguono più senior debt e si allontanano dal mezzanine finance."
Quali sono le sfide operative?
Pricing e valutazione rappresentano sfide amministrative e operative per i fondi di private debt, come spesso accade con asset alternativi e illiquidi. Lahav dice: "Per la maggior parte, potete modellare fondi debito e posizioni individuali caso per caso, ma quando qualcosa va male o c'è un'impairment, crea sfide. A parte questo, warrant e opzioni sono a volte integrate in alcune di queste strategie debito e questo può essere difficile da valutare accuratamente." Un altro problema per gli investitori di fondi private debt in caso di un problema, se non sono in una posizione di controllo e fanno parte di un sindacato di investitori, è che dovranno radunare gli altri prestatori in quel gruppo per assicurarsi che siano in grado di assumere il controllo o coordinare qualche forma di azione legale.
Questo può essere sfidante, in quanto non tutti gli investitori saranno allineati. "Queste sono il tipo di competenze che saranno richieste in caso di downturn," dice Lahav. "E questa è una capacità chiave che cercheremmo dai gestori di fondi a questo punto tardivo del ciclo."
Mentre il mercato del private debt è cresciuto e maturato, ha anche sviluppato un'infrastruttura di fornitori di servizi, da avvocati ad amministratori di fondi. Se entrassimo in un ciclo discendente, ci potrebbero ben essere opportunità per questi fornitori di servizi.
"Penso che ci sia un'opportunità per team di credito forti negli studi legali, per esempio, con esperienza di distressed credit. Ci sono anche analisti di credito specializzati e agenti di valutazione che dovrebbero ottenere molto lavoro in caso di downturn, non ultimo perché abbiamo visto così tanta crescita così rapidamente."
Uno degli amministratori di fondi specializzati nel mercato dei fondi private debt è Intertrust con base in Lussemburgo. In un contesto di portafoglio, i fondi di private debt consentono agli investitori di diversificare il loro portafoglio con un basso prezzo di rischio di credito nell'attuale ambiente macro benigno, dice Anja Grenner, head of funds presso la società. Tuttavia, ci sono alcuni fattori di mercato di cui gli investitori dovrebbero essere consapevoli, come l'ambiente globale dei tassi di interesse, la politica e i rischi nelle economie individuali.
Inoltre, gli investitori dovrebbero tenere a mente che i costi di indebitamento sono ai minimi dal 1975, secondo il FMI, il che ha alimentato la domanda di titoli a reddito fisso. Ma con l'allentamento delle posizioni di covenant, la protezione per i prestatori è ridotta, dice Grenner.
L'ambiente regolamentare varia in tutta Europa in relazione ai fondi di private debt, aggiunge. Per esempio, i fondi in Lussemburgo possono emettere strumenti di debito, ma questo non è il caso in altri paesi. Similmente, alcuni domicili europei stanno cercando di introdurre nuove regole per il mercato peer-to-peer lending ancora non regolamentato nel tentativo di colmare il divario nei requisiti regolamentari per prestatori bancari e non bancari, rispettivamente.
In termini di questioni amministrative che affrontano i gestori nel mercato private debt, la conformità con la Direttiva sui Gestori di Fondi di Investimento Alternativi rimane la sfida maggiore. "Un AIFM [alternative investment fund manager] deve garantire l'indipendenza tra attività di risk management e portfolio management, principalmente per strategie complesse e illiquide," dice Grenner.
Per i fondi basati in Lussemburgo, la procedura di risk management deve essere inviata al regolatore – la Commission de Surveillance du Secteur Financier (CSSF) – annualmente, dettagliando ogni strategia e particolari accordi per strategie illiquide, come il private debt, necessari per conformarsi alla nuova circolare CSSF 2018, dice Grenner.
"Le metriche di rischio di credito come i livelli di leva continuano a estendersi come risultato di un numero crescente di transazioni di sponsored lending. Dal punto di vista della reportistica, le sfide sono più alte a seconda del tipo di investitore, come i fondi pensione che richiedono reportistica Solvency II," dice.
Interesse di controllo
Mentre l'interesse degli investitori istituzionali nella classe di asset cresce, rimane da vedere se l'onere di una maggiore capacità di rischio di credito, due diligence e tecnologia richiederà loro di guardare a fornitori di amministrazione fondi terzi per alcune forniture di servizi aggiuntive. "Nel mercato private equity, i gestori di fondi assumono un ruolo di controllo e con i fondi direct lending, si coinvolgono di più nelle decisioni, comprendendo il business e mantenendo la disciplina di underwriting," dice Carr di Preqin.
"Alcuni dei maggiori gestori di fondi private debt hanno l'esperienza in-house, mentre alcuni dei gestori mid-range si affidano a fornitori di servizi terzi. Sarà interessante vedere se questo cambierà se i livelli di default saliranno," aggiunge.
Pubblicato su carta e online su Funds Europe, edizione novembre 2019.
-
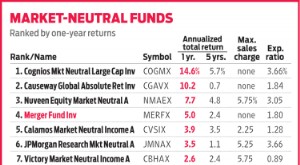
Merger Fund (MERFX): rendimenti costanti in mercati volatili
Un rendimento annualizzato del 3,8% nellultimo decennio sarebbe disastroso per la maggior parte dei fondi azionari, considerando che lS&P 500 ha reso il 14,3% annualizzato nello stesso periodo. Ma
-
Fondi Alternativi a Hong Kong: Approfondimenti e Trend Futuri
Il 18 giugno abbiamo ospitato un briefing per gestori di fondi sul futuro dei fondi alternativi a Hong Kong. Esperti del settore di Orrick, KPMG, Lingfeng Capital e Radiant Tech Ventures hanno parteci
Articoli in Evidenza
- Capire i Prospetti dei Fondi Comuni: Guida per Investitori
- Private Annuity (Annuity Privata): Guida al Trasferimento Patrimoniale
- Feeder fund: guida completa per investitori
- Fondi obbligazionari: guida completa per investitori in cerca di reddito
- Tracker Funds: Strategia d'Investimento Affidabile per Crescita a Lungo Termine
- Fondi Sanitari: Vantaggi d'Investimento e Potenziale Crescita
- Fondi Focalizzati (Focused Funds): Strategie di Investimento Concentrato
- Lanciare un Fondo di Private Equity: Guida Passo dopo Passo
- Navigare le Sfide del Fund Finance Durante il COVID-19
- Gestire l'incertezza dei mercati: strategie per i gestori di fondi di investimento alternativi
-
 Debito Privato vs Pubblico: Comprendere le Differenze Fondamentali
Il denaro è dovuto da un debitore a un creditore, e sugli importi del debito vengono solitamente addebitati interessi. Per distinguere tra debito privato e pubblico, bisogna capire che le istituzioni ...
-
 Fondi Obbligazionari Sotto Pressione? Esplora Opzioni di Investimento Alternative
Un fondo obbligazionario investe in titoli a tasso fisso con scadenza. Obiettivo: reddito regolare e apprezzamento del capitale. Investono in titoli a reddito fisso: titoli di Stato, buoni del Tesoro,...