
Navigare i Cambiamenti Normativi nel Private Equity & Venture Capital Europeo
La revisione della Direttiva AIFM e di Solvency II, nonché le preoccupazioni Environmental, Social and Governance (ESG) e le vendite transfrontaliere di fondi non concedono ai fondi di private equity e venture capital alcuna tregua normativa.
Non sono solo gli aggiustamenti per gli effetti, purtroppo ancora poco chiari, della Brexit a guidare attualmente il settore del private equity (PE) e venture capital (VC) in Europa. Altre procedure legislative rilevanti per i settori PE e VC stanno proiettando le loro ombre.
Tra queste figurano la prossima revisione della Direttiva sui Gestori di Fondi di Investimento Alternativi (AIFMD) basata sulla revisione recentemente completata dalla Commissione Europea. In questo contesto, l'articolo fa riferimento anche, dal punto di vista dei settori PE e VC, al progetto di Regolamento Trasparenza della Commissione su temi ESG, alle bozze sulle vendite transfrontaliere di fondi e alla proposta di regolamento della Commissione recentemente pubblicata sulla revisione delle regole Solvency II (requisiti avanzati di solvibilità assicurativa).
L'AIFMD è stata controversa sin dalla sua introduzione da parte dei settori PE e VC. Non solo perché si vedeva il settore essere, dal loro punto di vista, ingiustamente accusato di aver causato (congiuntamente) rischio sistemico.
A differenza degli hedge fund, che tipicamente usano la leva del capitale raccolto per scopi di investimento (sintetici) e potrebbero quindi – secondo gli autori della Direttiva – essere potenzialmente rilevanti sistemicamente, tale leva nei fondi PE e VC non è né necessaria né desiderata.
In questo senso, le regole sulla leva dell'AIFMD sono almeno non precisamente adatte per i settori PE e VC. Inoltre, si era anche critici delle regole sullo spoglio degli asset e scettici sul fatto che i benefici identificati all'introduzione del passaporto di commercializzazione avrebbero beneficiato anche i settori PE e VC.
Nel quadro della revisione della Direttiva da parte della Commissione, in vista di una prossima revisione, il settore è ora riuscito, almeno parzialmente, a far sentire la propria voce. La revisione ha avuto come oggetto, basandosi sul mandato dell'Articolo 69 (1) della Direttiva, tra l'altro, la valutazione della gestione e del passaporto di commercializzazione, l'esame della questione di qualsiasi impatto del finanziamento tramite leva, esperienza e valutazioni della reportistica agli investitori.
È positivo che la revisione della Commissione sembri confermare che – con l'eccezione dei fondi immobiliari aperti – gli AIF (fondi di investimento alternativi) o fondi PE o VC sono generalmente esposti a poco rischio di liquidità a causa dell'uso di capitale di terzi o leva. Qualsiasi rischio sistemico per la stabilità dei mercati finanziari in generale non sarebbe quindi stato causato almeno non dal settore dei fondi, e certamente non da fondi PE e VC, che generalmente non usano tale leva. Ciò non significa, tuttavia, che la revisione porterà, ad esempio, all'abolizione delle regole sulla leva, ad esempio per fondi PE e VC.
La Commissione propone di attendere il rapporto dell'IOSCO (Organizzazione Internazionale delle Commissioni sui Valori) sulla leva nei fondi comuni e fondi di investimento alternativi prima di proporre eventuali aggiustamenti alle regole sulla leva dell'AIFMD per superare e mitigare qualsiasi rischio di leva o gestione della liquidità.
Al contrario, l'ESRB (European Systemic Risk Board) aveva già notato in un rapporto separato, apparso prima della revisione dell'AIFMD, che misure legislative generali astratte erano necessarie per evitare la leva o il rischio sistemico conseguentemente nascente, indipendentemente dalla questione se tali rischi possano davvero essere evocati da fondi e, specificamente, fondi PE e VC. In questo senso, la proposta della Commissione di dare priorità assoluta all'IOSCO e non seguire le raccomandazioni ESRB senza ulteriori indugi va valutata positivamente dal punto di vista dei settori PE e VC.
Il passaporto di gestione è stato generalmente valutato positivamente nella revisione ed è anche ampiamente utilizzato, ad esempio per fondi Lussemburgo (almeno nella misura in cui l'amministrazione transfrontaliera non crea una stabile organizzazione imponibile per il fondo nel paese di residenza del gestore).
Il passaporto di commercializzazione, secondo molti partecipanti al mercato, non ha (ancora) soddisfatto le aspettative che erano state riposte in esso dai settori PE e VC che hanno risposto nel quadro della revisione. Ambiguità nella definizione di cosa significhi "commercializzazione" e differenze nell'interpretazione nazionale del termine, nonché una serie di misure e tasse nazionali aggiuntive, che si sono rivelate una "barriera commerciale" aggiuntiva, specialmente per i fondi Lussemburgo che fanno affidamento sulle vendite transfrontaliere, hanno reso l'applicazione molto più onerosa del previsto in occasione dell'entrata in vigore della Direttiva.
Inoltre, non è stato utile tradurre il funzionamento delle vendite di fondi comuni ai fondi di investimento alternativi, poiché quest'ultimo è strutturalmente diverso per tipologia e modalità di vendita, cioè dove un prodotto finito non viene venduto direttamente a un gran numero di investitori retail attraverso una rete di vendita esistente, ma spesso un piccolo numero di investitori istituzionali viene contattato e solo se il loro impegno prospettico è reale viene creato un prodotto fondo. Dalle file del settore PE e VC, la richiesta di un limite temporale del passaporto era forte, perché qui – a differenza dei fondi comuni – la fase di raccolta fondi è solitamente solo una frazione della durata del fondo.
Come parte delle misure iniziate dalla Commissione sulle vendite transfrontaliere, alcune delle esperienze descritte sopra sono state incluse. Così la proposta della Commissione include ora una definizione comune di "pre-marketing", che dovrebbe permettere di testare in anticipo l'interesse di potenziali investitori in un AIF. A tal fine, l'AIFM che agisce per il rispettivo fondo deve poi informare informalmente in anticipo lo Stato Membro. La Commissione propone anche un meccanismo per i fondi per terminare gli avvisi di vendita.
Resta da vedere
Se queste misure nella forma proposta si riveleranno praticabili (ad esempio, la definizione europea di "pre-marketing" essendo forse più restrittiva di altre definizioni usate finora in diversi Stati Membri) resta da vedere. È anche degno di nota che la Commissione prevede esplicitamente uno studio sul cosiddetto "fenomeno" della "reverse solicitation" e l'uso di EU-AIF da investitori di paesi terzi per affrontare i rischi di elusione percepiti in questo contesto.
Un altro tema oggetto della revisione è la reportistica agli investitori. Qui i partecipanti allo studio erano critici del fatto che l'approccio "one size fits all" in particolare dell'Articolo 23 dell'AIFMD è implementato dai partecipanti al mercato in modo molto diverso (la gamma va da un'implementazione, ad esempio, nel contesto di un contratto di partnership fino alla produzione di un documento di scarico separato) e che inoltre specificità di settore o classe di asset non possono essere sufficientemente prese in considerazione.
Tuttavia, sembra improbabile che la Commissione reagisca con un obbligo di questo requisito. A titolo di esempio, il progetto di Regolamento Trasparenza ESG si propone di estendere il requisito dell'Articolo 23 per dichiarazioni sui rischi ESG di tutti i tipi di fondi, inclusi fondi PE e VC, se non altro per evidenziare i rischi di sostenibilità dell'investimento o se questi fondi perseguono un obiettivo di investimento sostenibile.
Al contrario, la Commissione ha avuto buone notizie per il settore private equity e venture capital come parte di una proposta di regolamento pubblicata l'8 marzo 2019 per rivedere le regole Solvency II. Le compagnie assicurative che non scelgono il proprio modello di valutazione interno per l'adeguatezza del capitale dei loro investimenti ma piuttosto l'Approccio Standardizzato possono probabilmente usare coefficienti di capitale ridotti (potenzialmente solo il 22%, a seconda dell'applicazione) per depositare i loro investimenti in una nuova categoria di "Long Term Equity Investments" introdotta dall'Articolo 171a del progetto di Regolamento.
Inoltre, la questione della classificazione può essere valutata a livello del fondo stesso e non a livello delle società in portafoglio. La misura è attualmente solo una proposta della Commissione e l'approvazione di Parlamento e Consiglio sono ancora in sospeso. Se, d'altra parte, la Commissione porta avanti la sua proposta, amplierà la base potenziale di investitori per fondi private equity e venture capital e fornirà a questi investitori una gradita diversificazione del loro percorso di investimento da titoli di stato a basso rendimento a beneficio degli enti che assicurano.
Autori: Anja Grenner, Director Funds, Intertrust e Arne Bolch, Partner, GSK Stockmann.
Originariamente pubblicato su Börsen-Zeitung il 27 marzo 2019.
-
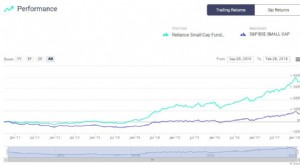
Esposizione alle banche PSU: fondi principali e rischi d'investimento
Le banche del settore pubblico (PSU) sono sotto i riflettori. La Punjab National Bank (PNB), seconda banca pubblica indiana, è coinvolta in una froda da 11.400 crore di rupie, con nuove frodi che emer
-
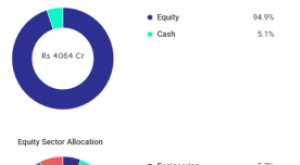
Fondi con Migliori Performance nel 2019: Battere il Mercato
Nel febbraio 2018, SEBI ha introdotto una regolamentazione in cui è entrato in vigore il TRI (Total Return Index). In questo processo, i dividendi sono stati inclusi come parte dei rendimenti totali p
Articoli in Evidenza
- Defalcazione: Definizione, Tipologie ed Esempi di Appropriazione Indebita
- Fiduciario: Ruolo, Doveri Legali e Differenza con lo Standard di Adeguatezza
- Strategie Global Macro: guida per hedge fund e investitori
- Strategie d'investimento diversificate: proteggere e far crescere il tuo patrimonio
- Comprendere il Costo dei Fondi: Fattore Chiave nei Prestiti
- Revisione performance reddito fisso: i vostri bond hanno protetto il portafoglio?
- Fondi Indici Small-Cap: Performance e Potenziale d'Investimento
- Famiglie di Fondi (Families of Funds): Guida per Investitori
- Fondi Comuni: Guida Completa per Principianti - Dalle Basi alla Valutazione del Gestore
- Trasparenza e Outsourcing: Rispondere alle Richieste dei Fondi Private Capital UK
-
 I Millennial Prioritizzano il Caffè sul Risparmio Pensione: Un Trend Finanziario
Che si tratti di una caffetteria hipster con artisti locali che dipingono murales sui muri o di una nota catena di caffè con una carta fedeltà, puoi e troverai i millennial lì ogni singola mattina. No...
-
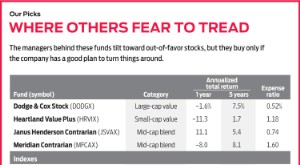 Investimento contrarian: strategie per battere il mercato
Warren Buffett ha descritto al meglio come essere un investitore contrarian: Siate timorosi quando gli altri sono avidi, e avidi quando gli altri sono timorosi. In altre parole, muovetevi controcorren...