
Outlook inflazione: la minaccia è davvero finita?

ArtyAlison
La maggior parte delle persone ha una paura preferita, che sia essere attaccati da api, orsi o vermi della sabbia giganti.
Per i pensionati, una delle paure più comuni è l'inflazione.
I prezzi in crescita possono mangiare il valore dei tuoi risparmi e ridurre i tuoi piani pensionistici a un muto mucchio di ossa nel deserto.
È sempre meglio affrontare le tue paure, comunque. Quindi esaminiamo quelle preoccupazioni sull'inflazione: dove è ora, cosa potrebbe renderla più problematica in futuro e come combatterla.
L'inflazione è in un sonno profondo ...
L'inflazione significa semplicemente un periodo di prezzi in crescita. L'attuale generazione di pensionati probabilmente ricorda l'inflazione galoppante dal 1970 al 1980, quando ha mediato il 7,7% annuo. L'inflazione ha toccato il picco nel 1980 al 13,5%.
Negli ultimi 20 anni o giù di lì, tuttavia, l'inflazione è stata più mansueta di un cockapoo di 12 anni. L'indice dei prezzi al consumo, il principale indicatore di inflazione del governo, è salito dell'1,7% nei 12 mesi terminati a settembre. Questo è un sussurro del suo passo dagli anni '70. Ma è anche basso in confronto con il tasso d'inflazione a lungo termine: il CPI ha guadagnato una media del 2,88% all'anno dal 1926, secondo Morningstar Direct.
Mentre l'inflazione potrebbe non sembrare mansueta se hai portato l'auto in garage ultimamente, altre misure corroborano l'attuale basso tasso d'inflazione. Per esempio, l'indice core delle spese per consumi personali (PCE) – l'indicatore di inflazione preferito dalla Federal Reserve – ha guadagnato l'1,7% all'anno.
Ma CPI e PCE ci mostrano solo dove è stata l'inflazione. Dove sta andando?
Un recente sondaggio della Federal Reserve Bank di Philadelphia mostra che gli economisti si aspettano che l'inflazione salga al 2,2% annuo entro il terzo trimestre del 2021, e che medi la stessa tasso dal 2019 al 2028.
Ma gli economisti fanno previsioni in gran parte perché la gente glielo chiede, e i loro pronostici tendono a essere accurati quanto leggere le interiora.
Se vuoi sapere di più sulle aspettative d'inflazione, guarda nel mercato dei Treasury.
Considera il Treasury Inflation Protected Security a 30 anni, o TIPS. Il governo aggiunge capitale al valore del titolo mentre il CPI sale. Il rendimento rappresenta il suo rendimento dopo l'inflazione. Il rendimento del TIPS a 30 anni è attualmente lo 0,60%, significando che otterrai lo 0,60% sopra l'inflazione per 30 anni se compri ai livelli attuali.
Se sottrai il rendimento del TIPS dal tasso attuale del Treasury a 30 anni (2,26%), ottieni l'1,66%. In effetti, questo è ciò che Wall Street si aspetta che sia il tasso d'inflazione per i prossimi tre decenni. Per rendere conveniente l'acquisto di un TIPS a 30 anni, avresti bisogno di un tasso d'inflazione dell'1,66% o superiore.
Ora, gli investitori in T-bond a 30 anni stanno davvero scommettendo che l'inflazione correrà sotto il 2,26% all'anno per i prossimi tre decenni? Non davvero. Relativamente pochi investitori, a parte gli assicuratori, comprano e tengono Treasury a 30 anni. Ma i trader di bond a breve termine sembrano scommettere che l'inflazione sarà muta per il futuro prevedibile.
Una ragione è che l'economia mondiale è debole, e un'economia debole può risultare in un periodo di prezzi in calo, piuttosto che in crescita. Prendi i bond governativi a 10 anni in Germania, Francia, Paesi Bassi, Svizzera e Giappone: tutti hanno rendimenti negativi.
Prenderesti solo un bond a 10 anni con un rendimento di -0,57% (come in Svizzera) se ti aspettassi che i prezzi scendano più dello 0,57% all'anno per il prossimo decennio.
... Ma non dormire sull'inflazione, neanche
È ancora ragionevole avere qualche protezione dall'inflazione nel tuo portafoglio.
Per una cosa, l'inflazione è cumulativa. Un tasso d'inflazione del 2% significa che qualcosa che costa 10.000 $ ora costerà 12.190 $ tra un decennio e 14.859 $ tra due decenni.
Kiplinger's si aspetta che il tasso d'inflazione generale colpisca il 2,1% entro la fine dell'anno e che il tasso core – meno cibo ed energia – raggiunga il 2,5%. I due maggiori colpevoli: costi più alti per alloggio e cure mediche.
Un'altra ragione per essere diffidenti sull'inflazione: i trader di bond e gli economisti possono sbagliarsi – e a volte lo fanno.
Ci sono argomenti reali per un ritorno all'inflazione, anche. Anche se l'inflazione negli anni '70 era in gran parte il risultato dell'embargo petrolifero arabo e dei prezzi energetici a spirale, l'inflazione è tipicamente il sottoprodotto di un'economia surriscaldata. Mentre il tasso di disoccupazione diminuisce, le aziende devono attirare i lavoratori con salari più alti. E mentre i salari salgono, i prezzi salgono anche, in parte come risultato di costi di occupazione più alti.
Considera anche che il governo sta aggiungendo 1 trilione di $ all'anno al debito nazionale, che attualmente totalizza 22,9 trilioni di $.
Sì, un grande debito non garantisce un'inflazione più alta – il Giappone ha molto più debito (rispetto al PIL) degli Stati Uniti, e non c'è inflazione giapponese in vista. Tuttavia, ridurre il deficit attraverso l'inflazione (le entrate fiscali salgono più delle uscite) è probabilmente il modo più allettante – e politicamente accettabile – per diminuire il nostro debito.
Proteggersi dall'inflazione con i TIPS
Nel lungo termine, le azioni hanno dimostrato di essere molto più efficaci nel proteggersi dall'inflazione della maggior parte dei fondi obbligazionari.
Ma non farebbe male mettere almeno alcune delle tue partecipazioni obbligazionarie in fondi TIPS. Anche se i fondi TIPS sono ancora fondi obbligazionari, e quindi sensibili ai tassi d'interesse che cambiano (i prezzi dei bond salgono quando i tassi d'interesse scendono, e viceversa), beneficiano dall'aumento del valore del capitale quando l'inflazione alza la sua brutta testa.
Grazie ai tassi in calo, i fondi TIPS hanno guadagnato il 6,8% quest'anno, secondo Morningstar. Vanguard Inflation-Protected Securities Investor (VIPSX, 13,22 $), che è interamente investito in TIPS, è una buona scelta; addebita lo 0,2% in commissioni annuali e rende lo 0,2%. È su del 7,2% quest'anno. T. Rowe Price Inflation-Protected Bond (PRIPX), che è all'83% in TIPS ma detiene anche spruzzate di obbligazioni corporate, titoli garantiti da ipoteche e altro debito, ha guadagnato il 7,7%. Addebita lo 0,41% in spese.
-
Azioni Mid-Cap: Performance Recente e Prudenza per gli Investitori
Il settore mid-cap ha vissuto montagne russe dal 2017. Il segmento che aveva generato oltre il 48,1% di rendimento nel 2017 ha chiuso il 2018 a -13,4% e si attestava a -2,0% nel 2019 (dati al 28 magg
-
Capire l'alta inflazione: cause e cosa aspettarsi
Ecco perché i beni di consumo sono così cari. Punti chiave A ottobre, i prezzi al consumo sono saliti del 6,2% rispetto allanno precedente. Bassa offerta e alta domanda contribuiscono ai costi più a
Articoli in Evidenza
- L'Ascesa e la Caduta delle McMansion: Capire il Trend Abitativo
- Amazon Prime: aumento prezzo mensile e come risparmiare
- Movimento FIRE: Perché il Pensionamento Anticipato Piace e il Divario di Risparmio
- Capire l'inflazione dello stile di vita: come gli aumenti possono ostacolare i tuoi obiettivi finanziari
- Expense Ratio: Guida per Principianti agli Indici di Spesa dei Fondi
- Perché alcune aziende non pagano dividendi: motivi e implicazioni
- Capire la crescente domanda di criptovalute: driver chiave e trend
- Crollo del prezzo di Bitcoin: analisi del sentiment degli investitori e volatilità del mercato
- Il Potenziale dell'India di Diventare l'Hub Globale delle Criptovalute
- Vitalità Bitcoin: Analisi Attività Rete e Prospettive Future
-
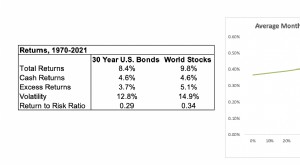 Azioni vs Obbligazioni: Capire Rischio e Rendimento del Portafoglio
Le azioni hanno rendimenti storici e attesi superiori alle obbligazioni, ma sono altamente volatili. Il beneficio di aggiungere più azioni diminuisce e si avvicina a zero (e può persino diventare neg...
-
 Come Scegliere il Terreno Perfetto per Costruire Casa: Guida Completa
Molti sognano di vivere in una casa costruita su misura. Pochi hanno lopportunità di farlo. Se riuscite a individuare il terreno giusto, avete superato il primo, grande ostacolo. Il terreno giusto fa ...