
Fondi Indice (Index Funds) vs ETF: Vantaggi, Svantaggi e Scelta Ottimale
L'investimento passivo tramite fondi indice o ETF ha rivoluzionato l'industria. Ma non sono identici. Ecco il confronto decisivo per scegliere lo strumento giusto.
Passivo vs Attivo: Il Contesto
- Passivo: Compri il mercato (indice). Accetti il rendimento di mercato (beta). Costi minimi. Evidenza: >80-90% gestori attivi battono l'indice *dopo costi* su 10-15 anni (SPIVA).
- Attivo: Cerchi di battere il mercato (alpha). Costi alti. Difficile, raro, non persistente.
Conclusione preliminare: La maggior parte del portafoglio (≥80-90%) dovrebbe essere passiva. La scelta è *quale* veicolo passivo.
Fondo Indice (Mutual Fund Index) vs ETF: Differenze Chiave
| Caratteristica | Fondo Indice (Mutual Fund) | ETF (Exchange-Traded Fund) |
|---|---|---|
| Negoziazione | 1 volta/giorno a NAV chiusura (16:00 ET / 17:30 IT) | Continuo in borsa (intraday) a prezzo di mercato |
| Prezzo | NAV esatto (nessuno spread bid-ask per te) | Prezzo mercato ± spread bid-ask + premium/discount vs NAV |
| Minimo investimento | Spesso $1.000-3.000 (USA); €50-100 (EU piano accumulo) | 1 quota (spesso €20-100); frazionabili su alcuni broker |
| Efficienza fiscale (conto tassabile) | Mark-to-market annuale → distribuzioni plusvalenze obbligatorie (taxable event) | Creation/Redemption in-kind → **quasi zero distribuzioni plusvalenze** |
| Costi (TER) | 0,03-0,20% (Vanguard, Fidelity, iShares mutual funds) | 0,03-0,20% (spesso identici o inferiori) |
| Costi transazione | Nessuno (se no-load, direct) | Commissione broker + spread bid-ask (spesso €0-1 + 0,01-0,05%) |
| Piano accumulo (PAC/DCA) | Automatico, gratuito, frazionario nativo | Dipende broker (spesso automatico, frazionario su alcuni) |
| Liquidità | Giornaliera a NAV (rimborso fondo) | Intraday (vendita borsa); dipende volume ETF |
Quando Scegliere il Fondo Indice (Mutual Fund)
- Investi **esclusivamente in conto tax-advantaged** (pensione, IRA, 401k, PIR Italia) → efficienza fiscale ETF irrilevante.
- Fai **PAC/DCA regolare automatico** con importi frazionari → fondi mutualistici nativamente frazionari, zero commissioni.
- Vuoi **semplicità assoluta**: 1 click, NAV esatto, niente spread, niente broker (es. Vanguard/Fidelity direct).
- Minimi bassi per classi "Admiral/Institutional" (es. VTSAX $3k → 0,04% TER).
Quando Scegliere l'ETF
- Investi in **conto tassabile** → efficienza fiscale superiore (zero/quasi zero distribuzioni plusvalenze).
- Vuoi **flessibilità intraday** (trading tattico, rebalancing preciso, ordini limite/stop).
- Usi **broker con commissioni zero + frazionario** (es. Interactive Brokers, Trade Republic, Scalable, Fineco, Directa) → PAC su ETF senza costi.
- Vuoi **accesso a nicchie non coperte da fondi mutualistici** (es. single country, thematic, factor, crypto, commodity).
- Hai **capitali grandi** → spread bid-ask trascurabile, creation unit accesso istituzionale.
Il Verdetto per l'Investitore Italiano/EU
In Italia/EU, i fondi mutualistici passivi a basso costo sono rari (Vanguard non vende direct; fondi italiani spesso >0,50% TER). Gli ETF (UCITS) dominano per disponibilità, costi (0,03-0,20%), efficienza fiscale (regime amministrato/dichiarativo), PAC frazionari su broker moderni.
Raccomandazione pratica:
- Core azionario: **ETF UCITS MSCI World / FTSE All-World** (TER 0,10-0,20%, accumulating).
- Core obbligazionario: **ETF UCITS Govt Bond / Aggregate Bond** (TER 0,05-0,15%).
- PAC mensile: **Broker con frazionario + zero commissioni** (Trade Republic, Scalable, Fineco, Hype, Directa, Interactive Brokers).
- Conto tassabile: **Solo ETF accumulating** (no distribuzioni → no tasse annuali).
- Conto PIR/pensione: ETF o fondi, indifferente per tasse. Scegli per costi/COMODITÀ.
Conclusione: Per l'investitore moderno con broker adeguato, **l'ETF UCITS accumulating è lo strumento passivo superiore** per costi, tasse, flessibilità e gamma. Il fondo indice mutualistico resta valido solo per PAC "vecchia scuola" su piattaforme senza frazionario ETF.
-
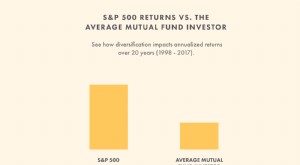
Investimento Attivo vs Passivo: Capire le Strategie
Linvestimento attivo sembra ciò che potrebbe accadere se chiamassi un broker azionario tra una partita di tennis e laltra. Linvestimento passivo sembra che potrebbe comportare stare sul divano e scrol
-
Investire in fondi indicizzati: guida completa su come funzionano e migliori scelte
Investire può essere una parte chiave per costruire un futuro finanziario di successo, e i fondi indicizzati possono aiutarti a raggiungere quegli obiettivi di investimento a lungo termine. Ma come f
Articoli in Evidenza
- Fondi Indice: 3 Vantaggi Chiave per gli Investitori
- Fondo Indice NASDAQ: Guida Completa per Investitori
- Capire i Rischi dei Fondi Indici Small-Cap
- Fondi Indice Ottimizzati: Guida Completa per Battere il Mercato
- Fondi Indice Attivi: Comprendere Rendimenti Potenziati e Gestione
- Investimento Passivo: Guida Semplice per la Ricchezza a Lungo Termine
- Investimento in Indici: Guida per Principianti all'Investimento Passivo
- Top 3 Fondi Indice con Expense Ratio Più Bassi (2024)
- Diversifica il Portafoglio: Guida ai Fondi Indice
- Fondi Indicizzati: Guida Completa all'Investimento a Basso Costo
-
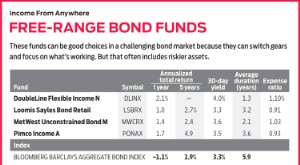 Fondi obbligazionari unconstrained e multisector: navigare la volatilità dei mercati
Con il mercato obbligazionario generale in calo del 2% finora questanno, è facile vedere il fascino di un fondo che può investire negli angoli di mercato che funzionano. È qui che i cosiddetti fondi o...
-
 Index Investing: Guida per Principianti all'Investimento Passivo