
Struttura Commissionale "2 and 20" negli Hedge Fund: Guida Completa
Cos'è "Two and Twenty"?
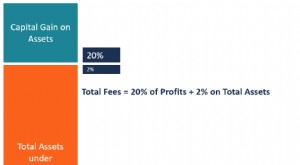
"Two and twenty" (o "2 and 20") è un accordo commissionale standard nel settore degli hedge fund ed è comune anche in venture capital e private equity. Le società di gestione degli hedge fund addebitano tipicamente ai clienti sia una management fee che una performance fee. "Two" significa il 2% degli asset under management (AUM), e si riferisce alla commissione di gestione annua addebitata dall'hedge fund per la gestione degli asset. "Twenty" si riferisce alla commissione di performance o incentivo standard del 20% sui profitti realizzati dal fondo oltre una certa soglia predefinita (hurdle rate). Sebbene questo lucrativo accordo commissionale abbia reso molti gestori di hedge fund estremamente ricchi, negli ultimi anni la struttura delle commissioni è stata oggetto di critiche da parte di investitori e politici per varie ragioni.
Punti Chiave
- "Two" si riferisce alla commissione di gestione standard del 2% degli asset annui, mentre "20" indica la commissione di incentivo del 20% sui profitti sopra una certa soglia nota come hurdle rate.
- Questo lucrativo accordo ha reso molti gestori di hedge fund multi-milionari o persino miliardari, ma è stato oggetto di stretta sorveglianza da parte di investitori e politici negli ultimi anni.
- Un high watermark può essere applicabile alla performance fee; specifica che il gestore del fondo verrà pagato una percentuale dei profitti solo se il valore netto del fondo supera il suo valore massimo precedente.
Come Funziona "Two and Twenty"
La management fee del 2% viene pagata ai gestori degli hedge fund indipendentemente dalla performance del fondo. Un gestore con 1 miliardo di AUM guadagna 20 milioni in management fee all'anno anche se il fondo performa male. La performance fee del 20% viene addebitata se il fondo raggiunge un livello di performance che supera una certa soglia base nota come hurdle rate. L'hurdle rate potrebbe essere una percentuale preimpostata, o basarsi su un benchmark come il rendimento di un indice azionario o obbligazionario.
Alcuni hedge fund devono anche fare i conti con un high watermark applicabile alla loro performance fee. Una politica di high watermark specifica che il gestore del fondo verrà pagato una percentuale dei profitti solo se il valore netto del fondo supera il suo valore massimo precedente. Questo impedisce al gestore di essere pagato cifre elevate per performance scadenti e assicura che eventuali perdite debbano essere recuperate prima che le performance fee vengano pagate.

"Two and Twenty": Cifre che Arrivano ai Miliardi
I dieci gestori di hedge fund più pagati hanno guadagnato collettivamente 7,7 miliardi di dollari in commissioni nel 2018, portando il loro patrimonio netto combinato a 70,7 miliardi, secondo Bloomberg. La tabella seguente mostra i primi cinque fund manager che hanno guadagnato di più nel 2018.
| Gestori di hedge fund più pagati nel 2018 | ||
|---|---|---|
| Proprietario | Società | Reddito totale da hedge fund nel 2018 (US$) |
| James Simons | Renaissance Technologies | $1.600.000.000 |
| Ray Dalio | Bridgewater Associates | $1.260.000.000 |
| Ken Griffin | Citadel | $870.000.000 |
| John Overdeck | Two Sigma | $770.000.000 |
| David Siegel | Two Sigma | $770.000.000 |
Gli enormi hedge fund fondati da questi titani del settore sono cresciuti a tal punto da generare centinaia di milioni in sole management fee. Le loro strategie di successo per molti anni, se non decenni, hanno anche fatto guadagnare a questi fondi miliardi in performance fee. Mentre le commissioni elevate addebitate dai gestori star possono essere giustificate dalla loro outperformance sostenuta, la domanda da miliardi di dollari è se la maggior parte dei gestori generi rendimenti sufficienti a giustificare il loro modello "Two and Twenty".
"Two and Twenty" è Giustificato?
Jim Simons, il gestore di hedge fund più pagato negli ultimi anni, ha fondato Renaissance Technologies nel 1982. Matematico premiato (ed ex code breaker della NSA), Simons ha stabilito Renaissance come quant fund che impiega modelli e tecniche quantitative sofisticate nelle sue strategie di trading. Uno degli hedge fund di maggior successo al mondo, Renaissance è noto per i rendimenti tremendi generati dal suo fondo di punta Medallion. Simons ha lanciato Medallion nel 1988 e nei successivi 30 anni ha generato un rendimento annuo medio di circa il 40%, inclusa una media del 71,8% annuo tra il 1994 e il 2014. Questi rendimenti sono al netto delle management fee del 5% e performance fee del 44% di Renaissance. Medallion è chiuso agli investitori esterni dal 2005 e attualmente gestisce solo denaro per i dipendenti di Renaissance. Renaissance aveva 75 miliardi di AUM ad aprile 2020, quindi anche se Simons si è dimesso da capo nel 2010, quelle commissioni fuori scala dovrebbero continuare a contribuire alla crescita del suo patrimonio netto.
Ma tali performance stellari tendono a essere l'eccezione piuttosto che la norma nel settore degli hedge fund. Sebbene gli hedge fund, per definizione, dovrebbero guadagnare in qualsiasi mercato grazie alla loro capacità di andare long e short, la loro performance ha ritardato gli indici azionari per anni. Nei dieci anni dal 2009 al 2018, gli hedge fund hanno avuto un rendimento annualizzato medio del 6,09%, secondo il fornitore di dati Hedge Fund Research (HFR), meno della metà del 15,82% di rendimento annuo dell'S&P 500 nello stesso periodo. Nel 2018, gli hedge fund hanno reso -4,07% contro il total return dell'S&P 500 (inclusi dividendi) di -4,38%.
Basandosi sui dati di HFR, un'analisi di CNBC ha rivelato che il 2018 è stata la prima volta in un decennio che gli hedge fund hanno superato l'S&P 500, sebbene solo per un margine sottilissimo.
Warren Buffett, nella sua lettera di febbraio 2017 agli azionisti di Berkshire Hathaway, ha stimato che la ricerca da parte dell'élite finanziaria — come individui facoltosi, fondi pensione e fondi universitari, tutti tipici investitori in hedge fund — di consulenza d'investimento superiore ha causato uno spreco di oltre 100 miliardi di dollari in totale nell'ultimo decennio.
"Two and Twenty" Aggiornato
La sotto-performance cronica e le commissioni elevate stanno spingendo gli investitori a uscire dagli hedge fund, con un deflusso netto di 94,3 miliardi dall'inizio del 2016. Le forti performance della maggior parte dei mercati hanno permesso agli asset del settore degli hedge fund di aumentare di 78,8 miliardi nel primo trimestre 2019 a 3,18 trilioni globalmente, circa il 2% sotto il livello record di 3,24 trilioni del terzo trimestre 2018, secondo HFR.
La proliferazione degli hedge fund, con più di 11.000 stimati in operazione oggi rispetto a meno di 1.000 fondi 30 anni fa, ha anche portato a una certa pressione al ribasso sulle commissioni. Il fondo medio attualmente addebita una management fee dell'1,5% e una performance fee del 17%, rispetto all'1,6% e 20% di 10 anni fa.
I gestori di hedge fund sono anche sotto pressione da parte dei politici che vogliono riclassificare le performance fee come reddito ordinario per scopi fiscali, anziché come plusvalenze. Mentre la management fee del 2% addebitata dagli hedge fund è trattata come reddito ordinario, la fee del 20% è trattata come plusvalenza perché i rendimenti non vengono tipicamente pagati ma sono trattati come se fossero reinvestiti con il denaro degli investitori del fondo. Questo "carried interest" nel fondo permette ai gestori ad alto reddito in hedge fund, venture capital e private equity di far tassare questo flusso di reddito all'aliquota sulle plusvalenze del 23,8%, invece dell'aliquota ordinaria massima del 37%. Nel marzo 2019, i Democratici al Congresso hanno reintrodotto una legislazione per porre fine alla molto contestata agevolazione fiscale sul "carried interest".
Un Esempio di "Two and Twenty"
Si assuma che l'hedge fund ipotetico Peak-to-Trough Investments (PTI) avesse 1 miliardo di AUM all'inizio dell'Anno 1, ed è chiuso a nuovi investitori. L'AUM del fondo cresce a 1,15 miliardi alla fine dell'Anno 1, ma alla fine dell'Anno 2 scende a 920 milioni, prima di rimbalzare a 1,25 miliardi alla fine dell'Anno 3. Se il fondo addebita il standard "Two and Twenty", le commissioni annue totali guadagnate dal fondo alla fine di ogni anno possono essere calcolate come segue:
Anno 1
- AUM del fondo all'inizio dell'Anno 1 = $1.000M
- AUM del fondo alla fine dell'Anno 1 = $1.150M
- Management fee = 2% dell'AUM di fine anno = $23M
- Performance fee = 20% della crescita del fondo = $150M x 20% = $30M
- Commissioni totali del fondo = $23M + $30M = $53M
Anno 2
- AUM del fondo all'inizio dell'Anno 2 = $1.150M
- AUM del fondo alla fine dell'Anno 2 = $920M
- Management fee = 2% dell'AUM di fine anno = $18,4M
- Performance fee = Non pagabile poiché l'high watermark di $1.150M non è stato superato
- Commissioni totali del fondo = $18,4M
Anno 3
- AUM del fondo all'inizio dell'Anno 3 = $920M
- AUM del fondo alla fine dell'Anno 3 = $1.250M
- Management fee = 2% dell'AUM di fine anno = $25M
- Performance fee = 20% della crescita del fondo sopra l'high watermark = $100M x 20% = $20M
- Commissioni totali del fondo = $25M + $20M = $45M
-
Comprendere le Commissioni degli Hedge Fund: La Struttura 2 e 20
La struttura 2 e 20 è un modello di compensazione degli hedge fund costituito da una commissione di gestione e una commissione di performance. Il 2% rappresenta una commissione di gestione applicata a
-
Costruisci un Fondo Emergenze Solido: Guida Passo dopo Passo
Cosè un fondo emergenze? Un fondo emergenze è denaro messo da parte per spese impreviste, come una fattura medica, una riparazione domestica o una perdita di reddito. Usare i risparmi emergenze per co
Articoli in Evidenza
- Fondi Crescita e Reddito: Guida Completa
- Comprendere Commissioni e Spese dei Fondi Acquisiti (AFFE) nei Fondi d'Investimento
- Fondi Monetari: Rischi, Costi e Considerazioni
- Fondi Comuni: Pro e Contro - Guida Completa per Decidere
- Gestore di Fondi: Ruolo, Responsabilità e Percorso di Carriera
- Comprendere le Incentive Fees: Come Vengono Pagati i Gestori di Fondi
- Comprendere le Commissioni di Performance: Come Vengono Pagati i Gestori d'Investimento
- Comprendere le Commissioni di Gestione degli Investimenti: Cosa Devi Sapere
- Quant Fund: Comprendere le Strategie d'Investimento Quantitative
- Fondo di Stabilizzazione Economica e Sociale del Cile (ESSF): Panoramica
-
 Cambiamenti Schemi IDFC Mutual Fund: Guida per Investitori (Post-SEBI 2017)
IDFC Mutual Fund: Rinominazione e Ricategorizzazione In ottemperanza alla circolare SEBI (ottobre/dicembre 2017), IDFC Mutual Fund ha modificato nomi, categorie e obiettivi di vari schemi. Alcuni fond...
-
L&T Mutual Fund: Rinomina e Ricategorizzazione degli Schemi - Cosa Sapere
L&T Financial Services ha proposto cambiamenti e categorizzazione alla SEBI per vari schemi di L&T Mutual Fund. Tali cambiamenti arrivano a seguito di una recente circolare del regolatore SEB...