
Definizione di Società di Investimento: Requisiti IRS e Tipologie
L'IRS ha una definizione di società di investimento piuttosto lineare. Secondo l'IRS, una società di investimento è qualsiasi azienda con oltre il 50% dei propri asset costituito da investimenti. Questa definizione, tuttavia, è alquanto generica. Esistono sottocategorie di società di investimento più specifiche.
Società di Investimento Passive
Le società che hanno la maggior parte dei propri asset in investimenti passivi sono note come Passive Investment Companies (PIC). Queste società guadagnano i propri redditi e profitti in gran parte attraverso uno o più dei seguenti metodi: pagamenti di dividendi, plusvalenze o interessi.
Società di Investimento Dirette
Queste società sono in contrasto con le Direct Investment Companies (DIC). Queste società generano reddito vendendo un prodotto o un servizio. Investono denaro direttamente in immobili o beni ed evitano in gran parte di trattare con veicoli di investimento.
Società di Investimento Estere
L'IRS riconosce anche le società di investimento estere. Esistono sia società di investimento estere passive che dirette, con definizioni e operatività largamente simili a quelle domestiche. La differenza sta semplicemente nella proprietà della società situata in un paese al di fuori degli Stati Uniti.
Questa definizione di società di investimento può valere per aziende sia estere che domestiche. Le società di investimento estere sono definite essenzialmente nello stesso modo con l'aggiunta della proprietà estera, ma l'IRS tratta queste società in modo significativamente diverso nelle dichiarazioni dei redditi dei singoli investitori. Per questo motivo, familiarizzare con i tipi specifici di società di investimento oltre la definizione base è una buona idea.
-
Metodo del Costo: Contabilizzazione degli Investimenti e Strategie
Il metodo del costo è utilizzato per registrare determinati investimenti nei bilanci desercizio di una società. Si applica quando linvestitore esercita scarsa o nessuna influenza sullinvestimento poss
-
Società Associate: Definizione, Partecipazione e Controllo
Una società associata (o affiliata) è una società in cui una quota significativa di azioni è detenuta da una società madre. La quota si colloca tipicamente tra il 20% e il 50%. Una partecipazione supe
Articoli in Evidenza
- Acid-Test Ratio: Capire la Liquidità a Breve Termine della Tua Azienda
- Moltiplicatore degli Utili (P/E Ratio): Guida Completa
- Processo IPO: Guida Completa all'Offerta Pubblica Iniziale
- Teorema Modigliani-Miller: Struttura del Capitale e Valore d'Impresa
- Comprendere l'Investimento Netto: Un Indicatore Chiave per la Crescita Aziendale
- Società Private: Proprietà, Struttura e Tipologie
- Società Quotate (Public Companies): Guida Completa
- Skin in the Game: Significato, Rischi, Conflitti di Interesse e Casi Reali
- Indice NASDAQ-100: Definizione, Componenti e Dati Storici
- Società di Investimento Immobiliare: Navigare le Sfide Finanziarie
-
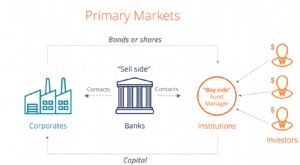 Capire il Mercato Primario: Guida Completa
-
 Il Mercato Azionario: Guida Completa per Principianti
Il mercato azionario comprende i mercati pubblici per lemissione, lacquisto e la vendita di azioni che scambiano in borsa o over-the-counter. Le azioni (o equity) rappresentano proprietà frazionata di...