
Comprendere il Pricing dei Derivati: Guida Completa
Diversi tipi di derivati hanno diversi meccanismi di pricing. Un derivato è semplicemente un contratto finanziario il cui valore si basa su qualche asset sottostante (es. prezzo di un'azione, obbligazione o materia prima). I tipi più comuni di derivati sono contratti future, forward, opzioni e swap. Derivati più esotici possono basarsi su fattori come il clima o le emissioni di carbonio.
Punti Chiave
- I derivati sono contratti finanziari usati per vari scopi, i cui prezzi derivano da qualche asset o titolo sottostante.
- A seconda del tipo di derivato, il suo fair value o prezzo sarà calcolato in modo diverso.
- I future si basano sul prezzo spot più un importo di basis, mentre le opzioni sono prezzate su tempo a scadenza, volatilità e strike price.
- Gli swap sono prezzati eguagliando il valore attuale di un flusso di cassa fisso e uno variabile sulla durata del contratto.
Basi del Pricing dei Future
I contratti future sono contratti finanziari standardizzati che permettono ai possessori di comprare o vendere un asset o materia prima sottostante a un certo prezzo in futuro, bloccato oggi. Quindi, il valore del contratto future si basa sul prezzo cash della merce.
I prezzi dei future spesso deviano in qualche misura dal prezzo cash, o spot, del sottostante. La differenza tra il prezzo cash della merce e il prezzo future è il basis. È un concetto cruciale per gestori di portafoglio e trader perché questa relazione tra prezzi cash e future influenza il valore dei contratti usati in hedging. Poiché ci sono gap tra prezzo spot e relativo fino alla scadenza del contratto più vicino, il basis non è necessariamente accurato.
Oltre alle deviazioni create dal gap temporale tra scadenza del future e merce spot, qualità del prodotto, luogo di consegna e actuals possono anche variare. In generale, il basis è usato dagli investitori per valutare la redditività della consegna del cash o dell'actual, ed è anche usato per cercare opportunità di arbitraggio.
Ad esempio, consideriamo un contratto future su mais che rappresenta 5.000 bushel. Se il mais tratta a 5$ per bushel, il valore del contratto è 25.000$. I future sono standardizzati per includere una certa quantità e qualità della merce sottostante, così possono essere scambiati su un exchange centralizzato. Il prezzo future si muove in relazione al prezzo spot della merce basandosi su domanda e offerta per quella merce.
I forward sono prezzati in modo simile ai future, ma i forward sono contratti non standardizzati negoziati tra due controparti e transati over-the-counter con maggiore flessibilità nei termini.
Basi del Pricing delle Opzioni
Le opzioni sono anche comuni contratti derivati. Le opzioni danno al compratore il diritto, ma non l'obbligo, di comprare o vendere una quantità prestabilita dell'asset sottostante a un prezzo predeterminato, noto come strike price, prima della scadenza del contratto.
L'obiettivo primario della teoria di pricing delle opzioni è calcolare la probabilità che un'opzione sia esercitata, o sia in-the-money (ITM), a scadenza. Prezzo dell'asset sottostante (prezzo azione), strike price, volatilità, tasso di interesse e tempo a scadenza (numero di giorni tra data di calcolo e data di esercizio) sono variabili comunemente usate inserite in modelli matematici per derivare il fair value teorico di un'opzione.
Oltre al prezzo azionario e strike price di una società, tempo, volatilità e tassi di interesse sono anche molto integrali per prezzare accuratamente un'opzione. Più tempo ha un investitore per esercitare l'opzione, maggiore la probabilità che sia ITM a scadenza. Similmente, più volatile l'asset sottostante, maggiori le probabilità che scada ITM. Tassi di interesse più alti dovrebbero tradursi in prezzi d'opzione più alti.
Il modello di pricing più noto per le opzioni è il metodo Black-Scholes. Questo considera il prezzo azionario sottostante, strike price, tempo a scadenza, volatilità azionaria e tasso risk-free per fornire un valore per l'opzione. Altri modelli popolari esistono come i modelli binomial tree e trinomial tree.
Basi del Pricing degli Swap
Gli swap sono strumenti derivati che rappresentano un accordo tra due parti per scambiare una serie di flussi di cassa su un periodo specifico. Gli swap offrono grande flessibilità nel progettare e strutturare contratti basati su accordo mutuo. Questa flessibilità genera molte variazioni di swap, ognuna con uno scopo specifico. Ad esempio, una parte può scambiare un flusso di cassa fisso per ricevere un flusso variabile che fluttua con i tassi di interesse. Altri possono scambiare flussi di cassa associati ai tassi di interesse di un paese per quelli di un altro.
Il tipo più base di swap è un plain vanilla interest rate swap. In questo tipo, le parti concordano di scambiare pagamenti di interessi. Ad esempio, assumiamo che Banca A accetti di pagare Banca B basandosi su un tasso fisso mentre Banca B accetta di pagare Banca A basandosi su un tasso variabile.
Il valore dello swap alla data di inizio sarà zero per entrambe le parti. Affinché questa affermazione sia vera, i valori dei flussi di cassa che le parti dello swap scambieranno dovrebbero essere uguali. Questo concetto è illustrato con un esempio ipotetico in cui il valore della gamba fissa e flottante dello swap saranno V_fix e V_fl rispettivamente. Quindi, all'inizio: V_fix = V_fl.
Gli importi nozionali non sono scambiati negli interest rate swap perché questi importi sono uguali e non ha senso scambiarli. Se si assume che le parti decidano anche di scambiare l'importo nozionale alla fine del periodo, il processo sarà simile a uno scambio di un'obbligazione a tasso fisso con una a tasso variabile con lo stesso importo nozionale. Quindi tali contratti swap possono essere valutati in termini di obbligazioni a tasso fisso e variabile.
-
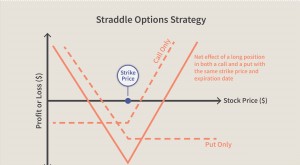
Comprendere le Opzioni At-The-Money (ATM): Guida Completa
Cosè At The Money (ATM)? At the money (ATM) descrive la situazione in cui lo strike price di unopzione è identico al prezzo di mercato corrente del titolo sottostante. Unopzione ATM ha un delta di ±0,
-
Future azionari: guida completa per gli investitori
I future azionari sono strumenti derivati che permettono di acquistare o vendere un paniere o una singola azione a un prezzo prestabilito e a una data futura. Non sono adatti a tutti, ma possono esser
Articoli in Evidenza
- Massimizzare il Valore dell'Oro da Rottamare: Guida Completa
- Valore francobolli senza indicazione facciale: guida completa
- Negoziare una Harley-Davidson: Consigli e Strategie Esperte
- Comprendere lo Spread Bid-Ask: Guida Completa
- Contratti Futures: Come Proteggere i Tuoi Investimenti
- Backwardation: Significato, Cause e Differenze con Contango
- Futures su Commodity per la Gestione del Rischio: Guida Completa
- Convergenza nei Futures: Guida per Trader su Prezzo Futures e Spot
- Futures Packs: Guida Completa ai Pacchetti Eurodollar
- Prezzi di Esercizio (Strike Price) delle Opzioni: Chiave per il Trading
-
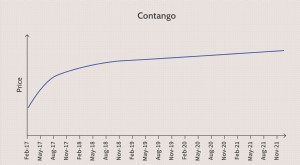 Contango Spiegato: Dinamiche dei Prezzi Future
Cosè il Contango? Il contango è una situazione in cui il prezzo future di una materia prima è più alto del prezzo spot. Il contango si verifica solitamente quando si prevede che il prezzo di un asset ...
-
 S&P 500 Futures: Guida per Principianti al Trading su Indici
I futures sullindice S&P 500 hanno guadagnato popolarità nellultimo decennio dopo che la regola SEC sul pattern day trading ha innescato un esodo di capitale retail dagli equity verso Globex, la p...