
Backwardation: Significato, Cause e Differenze con Contango
Cos'è la Backwardation?
La backwardation si verifica quando il prezzo corrente, o prezzo spot, di un asset sottostante è superiore ai prezzi scambiati nel mercato futures.
Punti Chiave
- La backwardation è quando il prezzo corrente di un asset sottostante è superiore ai prezzi scambiati nel mercato futures.
- La backwardation può verificarsi a causa di una domanda più elevata per un asset attualmente rispetto ai contratti in scadenza nei prossimi mesi attraverso il mercato futures.
- I trader usano la backwardation per trarre profitto vendendo short al prezzo corrente e comprando al prezzo futures inferiore.
Comprendere la Backwardation
La pendenza della curva dei prezzi futures è importante perché la curva viene usata come indicatore di sentiment. Il prezzo atteso dell'asset sottostante cambia sempre, oltre al prezzo del contratto future, in base a fondamentali, posizionamento di trading e domanda e offerta.
Il prezzo spot è un termine che descrive il prezzo di mercato corrente per un asset o investimento, come un titolo, una commodity o una valuta. Il prezzo spot è il prezzo a cui l'asset può essere comprato o venduto attualmente e cambierà durante un giorno o nel tempo a causa delle forze di domanda e offerta.
Se il prezzo di esercizio di un contratto futures è inferiore al prezzo spot di oggi, significa che c'è l'aspettativa che il prezzo corrente sia troppo alto e che lo spot price atteso scenderà in futuro. Questa situazione è chiamata backwardation.
Ad esempio, quando i contratti futures hanno prezzi inferiori al prezzo spot, i trader venderanno short l'asset al suo prezzo spot e compreranno i contratti futures per un profitto. Questo spinge il prezzo spot atteso al ribasso nel tempo finché non converge eventualmente con il prezzo futures.
Per trader e investitori, prezzi futures più bassi o backwardation è un segnale che il prezzo corrente è troppo alto. Di conseguenza, si aspettano che il prezzo spot scenderà eventualmente man mano che si avvicinano le date di scadenza dei contratti futures.
La backwardation è talvolta confusa con una curva futures invertita. In sostanza, un mercato futures si aspetta prezzi più alti a scadenze più lunghe e prezzi più bassi man mano che ci si avvicina al giorno presente quando si converge al prezzo spot attuale. L'opposto della backwardation è il contango, dove il prezzo del contratto futures è superiore al prezzo atteso a una qualche scadenza futura.
La backwardation può verificarsi a causa di una domanda più elevata per un asset attualmente rispetto ai contratti in scadenza in futuro attraverso il mercato futures. La causa primaria della backwardation nel mercato futures delle commodity è una carenza della commodity nel mercato spot. La manipolazione dell'offerta è comune nel mercato del petrolio greggio. Ad esempio, alcuni paesi tentano di mantenere i prezzi del petrolio a livelli alti per aumentare le loro entrate. I trader che si trovano dalla parte perdente di questa manipolazione possono subire perdite significative.
Poiché il prezzo del contratto futures è inferiore al prezzo spot corrente, gli investitori che sono netti long sulla commodity beneficiano dell'aumento dei prezzi futures nel tempo, man mano che il prezzo futures e il prezzo spot convergono. Inoltre, un mercato futures in backwardation è vantaggioso per speculator e trader a breve termine che desiderano guadagnare dall'arbitraggio.
Tuttavia, gli investitori possono perdere denaro dalla backwardation se i prezzi futures continuano a scendere, e il prezzo spot atteso non cambia a causa di eventi di mercato o una recessione. Inoltre, gli investitori che fanno trading sulla backwardation a causa di una carenza di commodity possono vedere le loro posizioni cambiare rapidamente se nuovi fornitori entrano online e aumentano la produzione.
Basi sui Futures
I contratti futures sono contratti finanziari che obbligano un acquirente ad acquistare un asset sottostante e un venditore a vendere un asset a una data prestabilita in futuro. Un prezzo futures è il prezzo del contratto futures di un asset che matura e si regola in futuro.
Ad esempio, un contratto futures di dicembre matura a dicembre. I futures permettono agli investitori di bloccare un prezzo, comprando o vendendo il titolo o la commodity sottostante. I futures hanno date di scadenza e prezzi prestabiliti. Questi contratti permettono agli investitori di prendere consegna dell'asset sottostante a scadenza, o compensare il contratto con un trade. La differenza netta tra i prezzi di acquisto e vendita sarebbe regolata in contanti.
- Pro: La backwardation può essere vantaggiosa per speculator e trader a breve termine che desiderano guadagnare dall'arbitraggio.
- Pro: La backwardation può essere usata come indicatore anticipatore segnalando che i prezzi spot scenderanno in futuro.
- Contro: Gli investitori possono perdere denaro dalla backwardation se i prezzi futures continuano a muoversi al ribasso.
- Contro: Fare trading sulla backwardation a causa di una carenza di commodity può portare a perdite se nuovi fornitori entrano online per aumentare la produzione.
Backwardation vs. Contango
Se i prezzi sono più alti con ogni data di scadenza successiva nel mercato futures, viene descritta come una curva forward a pendenza ascendente. Questa pendenza ascendente—nota come contango—è l'opposto della backwardation. Un altro nome per questa curva forward a pendenza ascendente è forwardation.
Nel contango, il prezzo del contratto futures di novembre è più alto di quello di ottobre, che è più alto di quello di luglio e così via. In normali condizioni di mercato, ha senso che i prezzi dei contratti futures aumentino più la data di scadenza è lontana poiché includono costi di investimento come costi di detenzione o stoccaggio per una commodity.
Quando i prezzi futures sono più alti dei prezzi correnti, c'è l'aspettativa che il prezzo spot salirà per convergere con il prezzo futures. Ad esempio, i trader venderanno o andranno short sui contratti futures che hanno prezzi più alti in futuro e compreranno ai prezzi spot più bassi. Il risultato è una maggiore domanda per la commodity che spinge il prezzo spot più alto. Nel tempo, il prezzo spot e il prezzo futures convergono.
Un mercato futures può passare da contango a backwardation e rimanere in uno dei due stati per un periodo breve o prolungato.
Esempio di Backwardation
Ad esempio, supponiamo che ci sia stata una crisi nella produzione di petrolio West Texas Intermediate a causa del maltempo. Di conseguenza, l'offerta attuale di petrolio crolla drammaticamente. Trader e aziende si precipitano a comprare il petrolio, spingendo il prezzo spot a $150 al barile.
Tuttavia, i trader si aspettano che i problemi meteorologici siano temporanei. Di conseguenza, i prezzi dei contratti futures per la fine dell'anno rimangono relativamente invariati, a $90 al barile. I mercati petroliferi sarebbero in backwardation.
Nel corso dei mesi successivi, i problemi meteorologici si risolvono, e la produzione e le forniture di petrolio greggio tornano a livelli normali. Nel tempo, la produzione aumentata spinge al ribasso i prezzi spot per farli convergere con i contratti futures di fine anno.
-
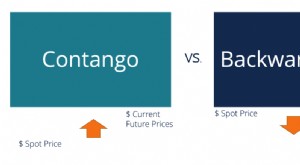
Contango vs Backwardation: Capire le Curve dei Prezzi Future
Contango e backwardation descrivono la differenza osservata tra il prezzo spot (cassa) e i prezzi future di una commodity. La curva ha due dimensioni: tempo sullasse orizzontale, prezzo di consegna su
-
Future azionari: guida completa per gli investitori
I future azionari sono strumenti derivati che permettono di acquistare o vendere un paniere o una singola azione a un prezzo prestabilito e a una data futura. Non sono adatti a tutti, ma possono esser
Articoli in Evidenza
- Contratti Futures: Come Proteggere i Tuoi Investimenti
- Futures su Commodity per la Gestione del Rischio: Guida Completa
- Basis Ristretto (Narrow Basis) nei Mercati Futures su Materie Prime
- Convergenza nei Futures: Guida per Trader su Prezzo Futures e Spot
- Future su Indici: Contratti, Strategie di Trading e Copertura
- Futures su Obbligazioni: Guida a Contratti e Trading
- Futures Packs: Guida Completa ai Pacchetti Eurodollar
- Forex Futures: Guida ai Derivati su Valute e Trading
- Catastrophe Futures: Guida per Investitori e Assicurazioni
- Upside degli Investimenti: Massimizzare i Potenziali Rendimenti
-
 Gestire i futures "Locked Limit": guida per il trader
Il rischio esiste. I trader prudenti definiscono in anticipo la propria perdita e usano ordini stop per uscire quando necessario, giusto? Forse no. Esiste uno scenario nel mercato dei futures che non ...
-
 Contratti Futures: Guida Completa per Investitori
Un contratto futures è un accordo per acquistare o vendere un asset sottostante in una data futura a un prezzo predeterminato. È anche noto come derivato perché i futures traggono il loro valore da un...