
Futures su Commodity per la Gestione del Rischio: Guida Completa
I futures sono una classe di asset popolare usata per coprire (hedge) il rischio. Parlando strettamente, il rischio di investimento non può mai essere completamente eliminato, sebbene il suo impatto possa essere mitigato o trasferito. La copertura attraverso accordi futures tra due parti risale al 1800. Il Chicago Board of Trade standardizzò i contratti futures nel 1865 per permettere ad agricoltori e commercianti di scambiare grano e altre commodity soft a date di transazione future durante l'anno.
Punti Chiave
- L'hedging è un modo per ridurre l'esposizione al rischio assumendo una posizione opposta in un prodotto o titolo strettamente correlato.
- Nel mondo delle commodity, sia i consumatori che i produttori possono usare i contratti futures per coprirsi.
- L'hedging con i futures blocca effettivamente il prezzo di una commodity oggi, anche se sarà effettivamente comprata o venduta in forma fisica in futuro.
Copertura delle Commodity
Vediamo alcuni esempi base del mercato futures, così come le prospettive di rendimento e i rischi.
Per semplicità, assumiamo un'unità della commodity, che può essere un bushel di mais, un litro di succo d'arancia o una tonnellata di zucchero. Guardiamo un agricoltore che si aspetta che un'unità di soia sia pronta per la vendita tra sei mesi. Assumiamo che il prezzo spot attuale della soia sia $10 per unità. Dopo aver considerato i costi di piantagione e i profitti attesi, vuole che il prezzo minimo di vendita sia $10,10 per unità, una volta che il suo raccolto è pronto. L'agricoltore è preoccupato che un'eccessiva offerta o altri fattori incontrollabili possano portare a cali di prezzo in futuro, lasciandolo con una perdita.
Ecco i parametri:
- La protezione del prezzo è attesa dall'agricoltore (minimo $10,10).
- La protezione è necessaria per un periodo di tempo specificato (sei mesi).
- La quantità è fissa: l'agricoltore sa che produrrà un'unità di soia durante il periodo dichiarato.
- Il suo obiettivo è coprirsi (eliminare il rischio/perdita), non speculare.
I contratti futures, per le loro specifiche, si adattano ai parametri sopra:
- Possono essere comprati o venduti oggi per fissare un prezzo futuro.
- Sono per un periodo di tempo specificato, dopo il quale scadono.
- La quantità del contratto futures è fissa.
- Offrono copertura.
Assumiamo che un contratto futures su un'unità di soia con sei mesi alla scadenza sia disponibile oggi per $10,10. L'agricoltore può vendere questo contratto futures (short selling) per ottenere la protezione richiesta (bloccando il prezzo di vendita).
Come Funziona: Copertura del Produttore
Se il prezzo della soia sale a $13 in sei mesi, l'agricoltore subirà una perdita di $2,90 (prezzo vendita - prezzo acquisto = $10,10 - $13,00) sul contratto futures. Potrà vendere il suo raccolto effettivo al tasso di mercato di $13, il che porterà a un prezzo di vendita netto di $13 - $2,90 = $10,10.
Se il prezzo della soia rimane a $10, l'agricoltore beneficerà dal contratto futures ($10,10 - $10 = $0,10). Venderà la sua soia a $10, lasciando il suo prezzo di vendita netto a $10 + $0,10 = $10,10.
Se il prezzo scende a $7,50, l'agricoltore beneficerà dal contratto futures ($10,10 - $7,50 = $2,60). Venderà il suo raccolto a $7,50, facendo il suo prezzo di vendita netto $10,10 ($7,50 + $2,60).
In tutti e tre i casi, l'agricoltore è in grado di proteggere il suo prezzo di vendita desiderato usando i contratti futures. Il raccolto effettivo viene venduto ai tassi di mercato disponibili, ma la fluttuazione dei prezzi è eliminata dal contratto futures.
L'hedging non è privo di costi e rischi. Assumiamo che nel primo caso sopra menzionato, il prezzo raggiunga $13, ma l'agricoltore non abbia preso un contratto futures. Avrebbe beneficiato vendendo a un prezzo più alto di $13. A causa della posizione futures, ha perso $2,90 in più. D'altra parte, la situazione avrebbe potuto essere peggiore per lui nel terzo caso, quando vendeva a $7,50. Senza futures, avrebbe subito una perdita. Ma in tutti i casi, è in grado di ottenere la copertura desiderata.
Come Funziona: Copertura del Consumatore
Ora assumiamo un produttore di olio di soia che ha bisogno di un'unità di soia tra sei mesi. È preoccupato che i prezzi della soia possano salire nel prossimo futuro. Può comprare (andare long) lo stesso contratto futures sulla soia per bloccare il prezzo di acquisto al suo livello desiderato intorno a $10, diciamo $10,10.
Se il prezzo della soia sale a $13, l'acquirente del futures guadagnerà $2,90 (prezzo vendita - prezzo acquisto = $13 - $10,10) sul contratto futures. Comprerà la soia richiesta al prezzo di mercato di $13, il che porterà a un prezzo di acquisto netto di -$13 + $2,90 = -$10,10 (il negativo indica deflusso netto per l'acquisto).
Se il prezzo della soia rimane a $10, l'acquirente perderà sul contratto futures ($10 - $10,10 = -$0,10). Comprerà la soia richiesta a $10, portando il suo prezzo di acquisto netto a -$10 - $0,10 = -$10,10.
Se il prezzo scende a $7,50, l'acquirente perderà sul contratto futures ($7,50 - $10,10 = -$2,60). Comprerà la soia richiesta al prezzo di mercato di $7,50, portando il suo prezzo di acquisto netto a -$7,50 - $2,60 = -$10,10.
In tutti e tre i casi, il produttore di olio di soia è in grado di ottenere il suo prezzo di acquisto desiderato, usando un contratto futures. Effettivamente, il raccolto effettivo viene comprato ai tassi di mercato disponibili. La fluttuazione dei prezzi è mitigata dal contratto futures.
Rischi
Usando lo stesso contratto futures allo stesso prezzo, quantità e scadenza, i requisiti di copertura per sia l'agricoltore di soia (produttore) che il produttore di olio di soia (consumatore) sono soddisfatti. Entrambi sono stati in grado di assicurare il loro prezzo desiderato per comprare o vendere la commodity in futuro. Il rischio non è passato da nessuna parte ma è stato mitigato—uno stava perdendo sul potenziale di profitto più alto a spese dell'altro.
Entrambe le parti possono concordare reciprocamente con questo set di parametri definiti, portando a un contratto da onorare in futuro (costituendo un forward contract). La borsa futures abbina l'acquirente o il venditore, permettendo la price discovery e la standardizzazione dei contratti mentre elimina il rischio di controparte, che è prominente nei forward contract reciproci.
Sfide dell'Hedging
Mentre l'hedging è incoraggiato, comporta una sua serie unica di sfide e considerazioni. Alcune delle più comuni includono:
- È richiesto il deposito di margin money, che potrebbe non essere prontamente disponibile. Le margin call possono anche essere richieste se il prezzo nel mercato futures si muove contro di te, anche se possiedi la commodity fisica.
- Possono esserci requisiti quotidiani di mark-to-market.
- L'uso dei futures toglie il potenziale di profitto più alto in alcuni casi (come citato sopra). Può portare a percezioni diverse in caso di grandi organizzazioni, specialmente quelle con più proprietari o quotate in borsa. Ad esempio, gli azionisti di una società di zucchero potrebbero aspettarsi profitti più alti a causa di un aumento dei prezzi dello zucchero l'ultimo trimestre ma potrebbero rimanere delusi quando i risultati trimestrali annunciati indicano che i profitti sono stati annullati a causa di posizioni di hedging.
- La dimensione e le specifiche del contratto potrebbero non adattarsi sempre perfettamente alla copertura richiesta. Ad esempio, un contratto di futures su caffè Arabica "C" copre 37.500 libbre di caffè e potrebbe essere troppo grande o sproporzionato per adattarsi ai requisiti di copertura di un produttore/consumatore. Mini-contratti di dimensioni ridotte, se disponibili, potrebbero essere esplorati in questo caso.
- I contratti futures standard disponibili potrebbero non corrispondere sempre alle specifiche della commodity fisica, il che potrebbe portare a discrepanze di copertura. Un agricoltore che coltiva una variante diversa di caffè potrebbe non trovare un contratto futures che copra la sua qualità, costringendolo a prendere solo contratti robusta o arabica disponibili. Alla scadenza, il suo prezzo di vendita effettivo potrebbe essere diverso dalla copertura disponibile dai contratti robusta o arabica.
- Se il mercato futures non è efficiente e non ben regolamentato, gli speculatori possono dominare e influenzare drasticamente i prezzi futures, portando a discrepanze di prezzo all'ingresso e all'uscita (scadenza), che annullano la copertura.
Conclusione
Con nuove classi di asset che si aprono attraverso borse locali, nazionali e internazionali, l'hedging è ora possibile per qualsiasi cosa. Le opzioni su commodity sono un'alternativa ai futures che può essere usata per l'hedging. Bisogna fare attenzione quando si valutano i titoli di copertura per assicurarsi che soddisfino le proprie esigenze. Tieni presente che chi fa hedging non dovrebbe farsi allettare da guadagni speculativi. Quando si fa hedging, un'attenta considerazione e focus possono ottenere i risultati desiderati.
-
Proteggi il Tuo Portafoglio: Usare i Futures per la Protezione dai Ribassi di Mercato
I mercati future sono popolari tra molti trader attivi per almeno qualche ragione. Il trading future è, beh, sul futuro — cercare di valutare dove i prezzi per una certa merce, indice azionario o altr
-
Future azionari: guida completa per gli investitori
I future azionari sono strumenti derivati che permettono di acquistare o vendere un paniere o una singola azione a un prezzo prestabilito e a una data futura. Non sono adatti a tutti, ma possono esser
Articoli in Evidenza
- Volume di Scambio: Guida per Valutare la Forza del Mercato
- Contratti Futures: Come Proteggere i Tuoi Investimenti
- Backwardation: Significato, Cause e Differenze con Contango
- Basis Ristretto (Narrow Basis) nei Mercati Futures su Materie Prime
- Convergenza nei Futures: Guida per Trader su Prezzo Futures e Spot
- S&P 500 Futures: Guida Completa a Contratti, E-Mini e Opzioni
- Contratti Futures sulle Materie Prime: Guida Completa per Investire e Coprirsi
- Futures Packs: Guida Completa ai Pacchetti Eurodollar
- Comprendere il Pricing dei Derivati: Guida Completa
- Leva Finanziaria negli Hedge Fund: Strategie, Rischi e Funzionamento
-
 Contango Spiegato: Dinamiche dei Prezzi Future
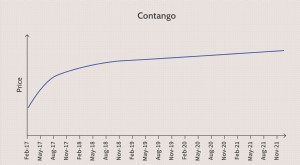
Cosè il Contango? Il contango è una situazione in cui il prezzo future di una materia prima è più alto del prezzo spot. Il contango si verifica solitamente quando si prevede che il prezzo di un asset ...
-
 Derivati per la Gestione del Rischio: Una Prospettiva Equilibrata
Se state valutando un investimento azionario e leggete che lazienda utilizza derivati per coprire alcuni rischi, dovreste preoccuparvi o rassicurarvi? La posizione di Warren Buffett è celebre: ha atta...