
Catastrophe Futures: Guida per Investitori e Assicurazioni
Cosa Sono i Catastrophe Futures
I catastrophe futures, o cat futures, sono contratti derivati scambiati per la prima volta al Chicago Board of Trade (CBOT) per coprirsi contro perdite catastrofiche. Vengono usati principalmente dalle compagnie assicurative per proteggersi contro potenziali sinistri dovuti a qualche disastro che potrebbe causare rovina finanziaria per l'assicuratore.
Nel 2007, il Chicago Mercantile Exchange (CME) ha acquisito il CBOT e ha annunciato che i catastrophe futures avrebbero continuato a scambiare attraverso la sua divisione NYMEX. Questi contratti sono indicizzati al CME Hurricane Index (CHI), ma i loro prezzi e informazioni di trading sono disponibili solo per abbonati o acquirenti di dati.
Il valore di un contratto catastrophe future quando lanciato era inizialmente 25.000$ moltiplicato per il catastrophe ratio, che era un valore numerico fornito dall'exchange ogni trimestre.
Punti Chiave
- I catastrophe futures sono contratti derivati usati dalle compagnie assicurative per coprirsi contro perdite catastrofiche.
- Questi contratti sono stati introdotti per la prima volta dal CBOT e sono nati come alternativa al mercato tradizionale della riassicurazione.
- I payoff sono basati su potenziali perdite catastrofiche come predette da un indice di perdita catastrofico determinato dall'exchange.
Comprendere i Catastrophe Futures
Anche noti come catastrophe risk futures, questi contratti hanno iniziato a scambiare al CBOT nel 1992 in seguito all'uragano Andrew. Il valore dei contratti catastrophe futures aumenta quando le prospettive di perdite catastrofiche sono alte e diminuisce quando le probabilità di tali perdite sono basse.
I catastrophe futures utilizzano un loss ratio di sottoscrizione che stima il potenziale di perdite catastrofiche sopportate dall'industria assicurativa americana per polizze scritte che coprono una particolare regione geografica per un periodo di tempo specificato. Il loss ratio, calcolato dall'exchange, viene poi impiegato per ottenere il payoff effettivo del contratto.
In caso di catastrofe, se le perdite sono alte, il valore del contratto sale e l'assicuratore realizza un guadagno che sperabilmente compensa qualsiasi perdita possa essere incorso. Il contrario è anche vero. Se le perdite catastrofiche sono inferiori alle attese, il valore del contratto diminuisce, e l'assicuratore (acquirente) perde denaro.
I proprietari di immobili, specialmente quelli in aree a rischio catastrofico, si trovano di fronte alla non disponibilità di copertura assicurativa così come a un livello di franchigia aumentato, copertura limitata, e prezzi aumentati quando la copertura è disponibile. Le compagnie assicurative si trovano di fronte a una domanda aumentata dagli assicurati, restrizioni regolatorie sugli aumenti di prezzo, e livelli di ritenzione e prezzi crescenti associati a una capacità di riassicurazione decrescente.
I riassicuratori, una volta in grado di retrocedere il rischio ad altri riassicuratori, ora accettano affari dalle compagnie cedenti sotto termini estremamente limitati. I governi, come regolatori dei mercati assicurativi, devono svolgere un ruolo nell'amministrare i patrimoni delle compagnie rese insolventi dalle catastrofi e nell'organizzare strutture governative o quasi-governative che forniscono capacità di assicurazione primaria o riassicurazione.
Benefici dei Catastrophe Futures
Un contratto catastrophe future aiuta a proteggere le compagnie assicurative nel seguito di un significativo disastro naturale quando numerosi assicurati presentano sinistri in un breve lasso di tempo. Questo tipo di evento pone una pressione finanziaria sostanziale sulle compagnie assicurative.
Un catastrophe future permette alle compagnie assicurative di trasferire alcuni dei rischi che hanno assunto attraverso l'emissione di polizze e fornisce un'alternativa all'acquisto di riassicurazione o all'emissione di un catastrophe bond (CAT). Un CAT è uno strumento di debito ad alto rendimento, solitamente legato alle assicurazioni, e destinato a raccogliere fondi in caso di catastrofe come un uragano o un terremoto. Tuttavia, alcuni catastrophe swap includono l'uso di un catastrophe bond.
In alcuni casi, gli assicuratori scambiano futures da diverse regioni di un paese. Lo scambio di polizze permette agli assicuratori di diversificare i loro portafogli. Ad esempio, uno scambio tra un assicuratore in Florida o South Carolina e uno in Washington o Oregon potrebbe mitigare danni significativi da un singolo uragano.
-
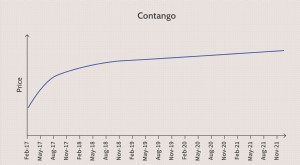
Contango Spiegato: Dinamiche dei Prezzi Future
Cosè il Contango? Il contango è una situazione in cui il prezzo future di una materia prima è più alto del prezzo spot. Il contango si verifica solitamente quando si prevede che il prezzo di un asset
-
Future su Azioni Singole: Definizione, Vantaggi e Svantaggi
Ora che sei un investitore esperto, ti sarai sicuramente imbattuto nel termine future su azioni singole o SSF. Questi contratti future non sono una novità, ma hanno una storia leggermente confusa che
Articoli in Evidenza
- Backwardation: Significato, Cause e Differenze con Contango
- Spread Intermarket: Strategie e Trading su Materie Prime Correlate
- Convergenza nei Futures: Guida per Trader su Prezzo Futures e Spot
- Contratti Futures sulle Materie Prime: Guida Completa per Investire e Coprirsi
- Future su Indici: Contratti, Strategie di Trading e Copertura
- Cash-and-Carry Arbitrage: Strategia Market-Neutral su Spot e Futures
- Futures su Obbligazioni: Guida a Contratti e Trading
- Futures Packs: Guida Completa ai Pacchetti Eurodollar
- Front Month nei Mercati Futures e Opzioni: Definizione e Utilizzo
- Forex Futures: Guida ai Derivati su Valute e Trading
-
 Contratti Futures: Guida Completa per Investitori e Trader
Cosè un Contratto Futures? Un contratto futures è un accordo legale per acquistare o vendere un particolare asset di materia prima, o titolo a un prezzo predeterminato in un momento specificato nel fu...
-
Introducing Broker (IB) nei Mercati Futures: Guida Completa
Cosè un Introducing Broker? Un introducing broker (IB) è un broker nei mercati future che ha una relazione diretta con un cliente, ma delega il lavoro delle operazioni di floor e lesecuzione degli sca...