
Front Month nei Mercati Futures e Opzioni: Definizione e Utilizzo
Cos'è il Front Month
Front month, anche chiamato mese "near" o "spot", si riferisce alla data di scadenza più vicina per un contratto future o opzione. I contratti che hanno date di scadenza successive ai contratti front month sono chiamati back month, o "far month", contratti.
Punti Chiave
- I front month, anche chiamati mesi "near" o "spot", si riferiscono alla data di scadenza più vicina per contratti futures o opzioni.
- I front month sono tipicamente i contratti futures e opzioni più scambiati e più liquidi.
- Lo spread tra il prezzo future front month del titolo sottostante e il suo prezzo spot si restringerà solitamente fino a convergere alla scadenza.
Comprendere il Front Month
I contratti front month hanno una data di scadenza più vicina alla data corrente. Di conseguenza, tendono a essere i contratti futures e opzioni più scambiati e più liquidi per una data serie o emissione. Tipicamente, ma non sempre, il front month quotato sarà nello stesso mese solare. I prezzi front month sono normalmente quelli usati quando si quota il prezzo future di quel titolo.
Lo spread tra il prezzo future front month del titolo sottostante e il prezzo spot sarà solitamente il più stretto e continuerà a restringersi fino a convergere alla scadenza. L'uso di contratti front month richiede un livello maggiore di attenzione, poiché la data di consegna può scadere poco dopo l'acquisto, richiedendo all'acquirente o venditore di ricevere o consegnare effettivamente la merce contrattata. I contratti front month sono spesso accoppiati con contratti back month per creare calendar spread.
Mesi di Scadenza
I contratti futures hanno diversi mesi di scadenza durante l'anno e molti si estendono nell'anno successivo. Ogni mercato futures ha la sua specifica sequenza di scadenza. Ad esempio, strumenti finanziari, come futures E-mini su S&P 500 o futures su obbligazioni del Tesoro USA, usano i mesi di scadenza trimestrali di marzo, giugno, settembre e dicembre (codice mese contratto — H, M, U, & Z). I mercati delle materie prime sono vagamente legati ai loro cicli di estrazione, raccolta o semina, e possono avere cinque o più mesi di consegna in un anno, e gli energy futures, come il greggio, hanno date di scadenza mensili fino a nove anni nel futuro.
È importante notare che le date di scadenza e gli ultimi giorni di trading non sono la stessa cosa. Per l'energia specialmente, i contratti smettono di scambiare nel mese precedente al mese di scadenza. Quindi, selezionare il mese di scadenza corretto per una strategia di trading è piuttosto importante.
Backwardation e Contango
Backwardation e contango sono termini usati per descrivere la forma della curva futures di una materia prima. La backwardation è quando il prezzo future di una materia prima è più basso per ogni mese successivo lungo la curva, risultando in una curva futures invertita. Il prezzo spot future, che è il prezzo front month, sarà più alto del prezzo del mese successivo e così via. Questo è solitamente il risultato di qualche interruzione dell'offerta corrente di quella materia prima. In altre parole, la backwardation è quando il prezzo corrente di una materia prima è più alto del suo prezzo futuro atteso.
Il contango si riferisce a una curva futures normale per una materia prima dove il suo prezzo future è più alto per ogni mese successivo lungo la curva. Il prezzo spot è più basso del prezzo del mese successivo e così via. Questo ha senso intuitivo dato che le materie prime fisiche incorreranno in costi per stoccaggio, finanziamento e assicurazione. Più lontano è la scadenza, più alti sono i costi. Semplicemente, il contango è quando il prezzo futuro di una materia prima è atteso essere più costoso dello spot price.
Entrambi gli stati di mercato sono importanti da conoscere per le strategie futures che coinvolgono il rollover delle posizioni mentre si avvicinano alle loro rispettive date di scadenza.
Esempio di Front Month
Un day trader su futures greggio potrebbe acquistare un contratto future, accettando di acquistare 1.000 barili di petrolio a 62$ al barile con il front month essendo luglio. Questo significa che il contratto scade a luglio, e che non c'è un contratto precedente disponibile.
Se il trader detiene ancora il contratto alla sua scadenza, dovrà prendere possesso di 1.000 barili di greggio. Il trader sfrutterà la volatilità del mercato nei giorni precedenti la data di scadenza e tenterà di fare un profitto sul loro diritto ai barili di petrolio prima che il contratto scada.
-
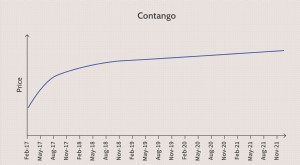
Contango Spiegato: Dinamiche dei Prezzi Future
Cosè il Contango? Il contango è una situazione in cui il prezzo future di una materia prima è più alto del prezzo spot. Il contango si verifica solitamente quando si prevede che il prezzo di un asset
-
Future su Eurodollar: Guida Completa su Contratti, LIBOR e Strategie
Cosa Sono gli Eurodollar (e Cosa Non Sono) Attenzione: Eurodollar ≠ coppia EUR/USD né future su euro. Gli eurodollar sono depositi in dollari USA detenuti in banche fuori dagli Stati Uniti. Sono time
Articoli in Evidenza
- Backwardation: Significato, Cause e Differenze con Contango
- Spread Intermarket: Strategie e Trading su Materie Prime Correlate
- Basis Ristretto (Narrow Basis) nei Mercati Futures su Materie Prime
- Convergenza nei Futures: Guida per Trader su Prezzo Futures e Spot
- S&P 500 Futures: Guida Completa a Contratti, E-Mini e Opzioni
- Contratti Futures sulle Materie Prime: Guida Completa per Investire e Coprirsi
- Future su Indici: Contratti, Strategie di Trading e Copertura
- Cash-and-Carry Arbitrage: Strategia Market-Neutral su Spot e Futures
- Futures su Obbligazioni: Guida a Contratti e Trading
- Futures Packs: Guida Completa ai Pacchetti Eurodollar
-
 Mercato Futures: Definizione, Funzionamento e Principali Borse
Cosè un Mercato Futures? Un mercato futures è un mercato allasta in cui i partecipanti comprano e vendono contratti su materie prime e futures per la consegna in una data futura specificata. I futures...
-
Introducing Broker (IB) nei Mercati Futures: Guida Completa
Cosè un Introducing Broker? Un introducing broker (IB) è un broker nei mercati future che ha una relazione diretta con un cliente, ma delega il lavoro delle operazioni di floor e lesecuzione degli sca...