
Currency Swap vs Interest Rate Swap: Differenze Chiave Spiegate
Currency Swap vs Interest Rate Swap: Panoramica
Gli swap sono contratti derivati tra due parti che implicano lo scambio di flussi di cassa. Una controparte accetta di ricevere un set di flussi di cassa mentre paga all'altra un altro set. Gli interest rate swap implicano lo scambio di pagamenti di interessi, mentre i currency swap implicano lo scambio di un importo di cassa in una valuta per lo stesso importo in un'altra.
Punti Chiave
- Gli swap sono contratti derivati dove una controparte accetta di scambiare flussi di cassa con un'altra.
- Gli interest rate swap implicano lo scambio di flussi di cassa generati da due tassi d'interesse diversi — ad esempio, fisso vs variabile.
- I currency swap implicano lo scambio di flussi di cassa generati da due valute diverse per coprire contro fluttuazioni del tasso di cambio.
Interest Rate Swap
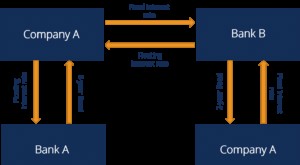
Un interest rate swap è un contratto derivato finanziario in cui due parti accettano di scambiare i loro flussi di cassa di tasso d'interesse. L'interest rate swap generalmente implica scambi tra importi nozionali predeterminati con tassi fissi e variabili.
Ad esempio, assumiamo che Banca ABC possieda un investimento da 10 milioni di dollari, che paga il London Interbank Offered Rate (LIBOR) più 3% ogni mese. Quindi, questo è considerato un pagamento variabile perché man mano che il LIBOR fluttua, così fa il flusso di cassa.
Dall'altra parte, assumiamo che Banca DEF possieda un investimento da 10 milioni che paga un tasso fisso del 5% ogni mese. Banca ABC decide che preferirebbe ricevere un pagamento mensile costante mentre Banca DEF decide di rischiare per ricevere pagamenti più alti. Quindi, le due banche accettano di entrare in un contratto interest rate swap. Banca ABC accetta di pagare a Banca DEF il LIBOR più 3% al mese sull'importo nozionale di 10 milioni. Banca DEF accetta di pagare a Banca ABC un tasso fisso del 5% mensile sull'importo nozionale di 10 milioni.
Come altro esempio, assumiamo che Paolo preferisca un prestito a tasso fisso e abbia prestiti disponibili a tasso variabile (LIBOR+0,5%) o a tasso fisso (10,75%). Maria preferisce un prestito a tasso variabile e ha prestiti disponibili a tasso variabile (LIBOR+0,25%) o a tasso fisso (10%). Grazie a un miglior rating di credito, Maria ha un vantaggio su Paolo sia nel mercato a tasso variabile (0,25%) che in quello a tasso fisso (0,75%). Il suo vantaggio è maggiore nel mercato a tasso fisso, quindi prende il prestito a tasso fisso. Tuttavia, poiché preferisce il tasso variabile, entra in un contratto swap con una banca per pagare LIBOR e ricevere un tasso fisso del 10%.
Paolo paga (LIBOR+0,5%) al prestatore e 10,10% alla banca, e riceve LIBOR dalla banca. Il suo pagamento netto è 10,6% (fisso). Lo swap ha effettivamente convertito il suo pagamento variabile originale in un tasso fisso, ottenendo il tasso più economico. Similmente, Maria paga 10% al prestatore e LIBOR alla banca e riceve 10% dalla banca. Il suo pagamento netto è LIBOR (variabile). Lo swap ha effettivamente convertito il suo pagamento fisso originale nel variabile desiderato, ottenendo il tasso più economico. La banca prende un taglio dello 0,10% da ciò che riceve da Paolo e paga a Maria.
Currency Swap
Al contrario, i currency swap sono accordi di cambio valuta tra due parti per scambiare flussi di cassa in una valuta in un'altra. Mentre i currency swap implicano due valute, gli interest rate swap trattano solo una valuta.
Ad esempio, assumiamo che Banca XYZ operi negli Stati Uniti e tratti solo dollari USA, mentre Banca QRS operi in Russia e tratti solo rubli. Supponiamo che Banca QRS abbia investimenti negli Stati Uniti per 5 milioni di dollari. Assumiamo che le due banche accettino di entrare in un currency swap. Banca XYZ accetta di pagare a Banca DEF il LIBOR più 1% al mese sull'importo nozionale di 5 milioni. Banca QRS accetta di pagare a Banca ABC un tasso fisso del 5% mensile sull'importo nozionale di 253.697.500 rubli russi, assumendo 1$ = 50,74 rubli.
Accettando uno swap, entrambe le aziende sono state in grado di assicurarsi prestiti a basso costo e coprire contro fluttuazioni dei tassi d'interesse. Varianti esistono anche nei currency swap, inclusi fisso vs variabile e variabile vs variabile. In sintesi, le parti sono in grado di coprire contro la volatilità dei tassi forex, assicurarsi tassi di prestito migliorati e ricevere capitale estero.
-

Swap Rate (Tasso Swap): Guida ai Tassi Fissi nei Derivati
Lo swap rate (tasso swap) è il tasso fisso di uno swap — contratto derivato tra due parti per scambiare flussi di cassa pre-accordati su due strumenti finanziari, basati su un importo nozionale (notio
-

Curva dei Tassi Swap (Swap Rate Curve): Guida Completa
La curva dei tassi swap (swap rate curve) è un grafico che rappresenta la relazione tra tassi swap e tutte le scadenze disponibili. Indica i rendimenti attesi (expected return) di uno swap a diverse d
Articoli in Evidenza
- Alpha vs Beta: Capire Rischio e Performance degli Investimenti
- Conti Nostro vs Vostro: Capire la Differenza
- Azioni vs. Quote: comprendere le differenze chiave
- Currency Swap: Definizione, Funzionamento e Vantaggi Chiave
- LIBID vs LIBOR: Differenze Chiave e Transizione ai Nuovi Benchmark
- Tassi di Cambio Internazionali: Guida Completa al Mercato Forex
- Forward Rate vs Spot Rate: Capire le Differenze Chiave
- Hedging vs Speculazione: Differenze Chiave e Strategie a Confronto
- BBSW: Comprendere il Bank Bill Swap Rate in Australia
- High-Water Mark vs Hurdle Rate: Metriche di Performance degli Hedge Fund
-
 Interest Rate Swap: Guida Completa
Un interest rate swap è un tipo di contratto derivato attraverso il quale due controparti concordano di scambiare un flusso di pagamenti di interessi futuri con un altro, basandosi su un importo nozio...
-
 Tasso di Interesse Nominale: Definizione, Inflazione e Capitalizzazione
Il tasso di interesse nominale si riferisce al tasso dinteresse prima di rettificare per linflazione. Indica anche il tasso specificato nel contratto di prestito senza tener conto della capitalizzazio...