
Comprendere il Rischio Intrinseco: Un Concetto Chiave nella Gestione del Rischio
Il rischio intrinseco si riferisce al livello naturale di rischio presente in un processo prima che vengano applicati controlli o misure di mitigazione nella gestione del rischio. La gestione del rischio comprende l'identificazione, l'analisi e la risposta ai fattori di rischio che fanno parte della vita di un'azienda. In contabilità, il rischio intrinseco indica la probabilità di errori materiali nella rendicontazione finanziaria causati da fattori diversi dal fallimento dei controlli interni.
Sintesi
- Nella gestione del rischio, il rischio intrinseco è il livello di rischio naturale senza l'uso di controlli o mitigazioni per ridurne l'impatto o la gravità.
- Le procedure di controllo del rischio possono ridurre l'impatto e la probabilità del rischio intrinseco, e il rischio residuo è noto come rischio residuo.
- In contabilità, il rischio intrinseco è uno dei rischi di revisione che misura la possibilità di un errore materiale nei bilanci causato da fattori al di fuori del controllo interno.
Rischio Intrinseco nella Gestione del Rischio
Il rischio intrinseco assume significati diversi in ambiti differenti. Nella gestione del rischio, rappresenta il livello di rischio che esiste senza controlli o mitigazioni in atto. Può essere misurato attraverso due fattori: impatto e probabilità. L'impatto intrinseco misura l'effetto di un evento su un'azienda o organizzazione quando si verifica, in assenza di azioni di mitigazione. La probabilità intrinseca misura la possibilità che un evento si verifichi in assenza di controlli sul rischio.
Rischio Intrinseco vs. Rischio Residuo
Gli approcci di gestione o controllo del rischio dovrebbero ridurre sia l'impatto che la probabilità del rischio intrinseco. In genere, i rischi non possono essere eliminati completamente, e il livello di rischio che rimane dopo aver intrapreso tutti i controlli e i trattamenti è noto come rischio residuo.
Rispetto al rischio intrinseco, il rischio residuo è inferiore sia in termini di impatto dell'evento sull'organizzazione che di probabilità che l'evento si verifichi. Il rischio residuo dovrebbe essere mantenuto entro l'appetito per il rischio dell'azienda, poiché il rischio intrinseco è spesso oltre i livelli accettabili. Se il livello di rischio intrinseco soddisfa già l'appetito per il rischio, trattamenti e controlli non saranno necessari.
Rischio Intrinseco in Contabilità
In contabilità, il concetto di rischio intrinseco è spesso utilizzato nelle revisioni contabili finanziarie. Si riferisce al rischio che un errore materiale, come un'omissione o un errore, compaia nei bilanci di un'azienda per motivi non legati al controllo interno. Il rischio intrinseco è uno dei rischi che i revisori devono valutare durante l'esame.
Il rischio intrinseco è insito in un'azienda e nelle sue transazioni indipendentemente dalla mitigazione attraverso il controllo interno. Più complesso è il modello di business e le transazioni di un'azienda, più alto è il rischio intrinseco. Le aziende in settori altamente regolamentati affrontano anche un rischio intrinseco maggiore.
Il rischio intrinseco è particolarmente elevato in certi settori, e il settore dei servizi finanziari è un esempio prominente. Le istituzioni finanziarie come le banche sono altamente regolamentate, e le normative sono complesse e in continua evoluzione. L'ampia rete di relazioni tra istituzioni finanziarie e aziende clienti, così come l'ampia varietà di derivati finanziari, aumentano ulteriormente la complessità delle operazioni e delle transazioni. Tutte queste ragioni portano a un rischio intrinseco notevolmente più alto nei servizi finanziari rispetto ad altri settori.
Altri Rischi di Revisione
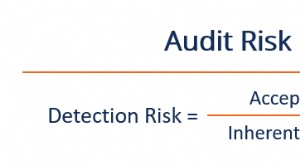
Gli altri due componenti del rischio di revisione sono il rischio di controllo e il rischio di individuazione. Il rischio di controllo misura la possibilità di errori materiali nei bilanci a causa del fallimento del controllo interno. Le aziende implementano controlli interni per prevenire le frodi e garantire l'integrità contabile. Tuttavia, le procedure di controllo interno potrebbero non essere sufficienti o efficaci per eliminare questi errori. Alcune procedure potrebbero mancare o malfunzionare. Il rischio di controllo e il rischio intrinseco insieme sono noti come rischio di errore materiale (RMM).
Il rischio di individuazione si riferisce al rischio che un revisore non identifichi un errore materiale nei bilanci. Poiché le aziende di solito effettuano tonnellate di transazioni ogni anno, è impraticabile per i revisori esaminarle tutte. I revisori spesso campionano certi tipi di registri di transazioni per l'esame. Date questa natura della procedura di revisione, il rischio di individuazione esiste sempre, ma a differenza degli altri due rischi, può essere ridotto migliorando la procedura di revisione.
Selezione mirata per la revisione e l'aumento delle dimensioni del campione sono alcuni degli approcci. Quando il rischio di errori materiali (rischio intrinseco e rischio di controllo) è alto, un revisore può cercare di controllare il rischio di revisione complessivo a un livello ragionevole abbassando il rischio di individuazione.
Approfondimenti
CFI offre il programma Capital Markets & Securities Analyst (CMSA)® per coloro che vogliono portare la propria carriera al livello successivo. Per continuare ad apprendere e far progredire la propria carriera, le seguenti risorse saranno utili:
- Rischio di Errore Materiale
- Modello di Rischio di Revisione
- Campionamento di Revisione
- Errori di Campionamento

Articoli in Evidenza
- Gradi di Rischio: Guida per l'Investitore
- Preferenza per il Rischio: Guida Completa per Investitori
- Comprendere l'Accettazione del Rischio: Guida Completa
- Rischio d'Impresa: Minacce, Tipologie e Gestione
- CAPM: Guida Completa al Capital Asset Pricing Model
- Rischio di Credito: Definizione e Implicazioni
- Default Risk Premium: Definizione, Componenti e Calcolo
- Comprendere il Rischio di Cambio: Una Guida Completa
- Value at Risk (VaR): comprendere il rischio di investimento
- Avversione al Rischio (Risk Aversion): Guida per l'Investitore Prudente
-
 Rischio di Mercato (Market Risk): Guida Completa per Investitori
-
 Modello di Rischio di Revisione: Definizione, Scopo e Applicazione
Un modello di rischio di revisione (audit risk model) è uno strumento concettuale applicato dai revisori per valutare e gestire i vari rischi derivanti dallesecuzione di un incarico di revisione. Lo s...