
Avversione al Rischio (Risk Aversion): Guida per l'Investitore Prudente
L'avversione al rischio è la tendenza a preferire un risultato certo a uno incerto con valore atteso uguale o superiore. È la bussola che guida ogni decisione di allocazione.
Cosa Significa in Pratica
- Valuti un investimento chiedendo: "Quanto posso perdere?" prima di "Quanto posso guadagnare?".
- Accetti rendimenti attesi più bassi in cambio di minore probabilità e entità di perdite.
- Non significa "evitare ogni rischio" (impossibile), ma esigere una compensazione adeguata (risk premium) per ogni unità di rischio assunta.
Lo Spettro dell'Avversione
| Profilo | Avversione | Allocazione Tipica | Obiettivo Primario |
|---|---|---|---|
| Molto Prudente | Altissima | 100% Cash, Depositi, BTP Breve, MM Fund | Preservazione capitale nominale |
| Prudente | Alta | 70-80% Bond (Gov/Inv.Grade), 20-30% Azioni (Dividend/Quality) | Reddito + stabilità |
| Equilibrato | Media | 40-60% Azioni Globali, 40-60% Bond | Crescita reale + contenimento drawdown |
| Dinamico | Bassa | 70-90% Azioni (incl. Small/EM), 10-30% Bond/Alternativi | Massima crescita lungo termine |
| Aggressivo | Molto Bassa | 100% Azioni, Leva, Concentrazione, Crypto, Venture | Massimo rendimento, accetta drawdown >50% |
Come Costruire un Portafoglio per un Risk-Averse
- Definisci la perdita massima tollerabile (Max Drawdown): Es. "Non voglio vedere -15% in un anno". Questo fissa il tetto all'azionario (storicamente: 100% azionario ≈ -50% max DD; 50/50 ≈ -25%; 30/70 ≈ -15%).
- Usa asset a bassa correlazione: Azioni globali + Bond governativi investment grade + Inflation-linked + Oro/Commodities + Cash.
- Prediligi qualità: Azioni: bassa leva, flussi cassa stabili, moat (Quality Factor). Bond: duration breve/media, rating alto.
- Automatizza: PAC su ETF diversificati + rebalancing annuale. Rimuove decisioni emotive.
- Mantieni riserva liquidità (6-12 mesi spese): Evita vendite forzate nei crash.
Il Paradosso del Risk-Averse
Evitare totalmente il rischio (es. 100% conti deposito) espone al rischio inflazione (perdita potere d'acquisto reale) e rischio longevità (soldi finiscono prima della morte). Un minimo di rischio di mercato è necessario per obiettivi a lungo termine (pensione, figli). La chiave è dosarlo, non eliminarlo.
-

Comprendere il Rischio Intrinseco: Un Concetto Chiave nella Gestione del Rischio
Il rischio intrinseco si riferisce al livello naturale di rischio presente in un processo prima che vengano applicati controlli o misure di mitigazione nella gestione del rischio. La gestione del risc
-

Diversificazione del Portafoglio: Ridurre il Rischio e Migliorare i Rendimenti
Articoli in Evidenza
- Gradi di Rischio: Guida per l'Investitore
- Preferenza per il Rischio: Guida Completa per Investitori
- Comprendere l'Accettazione del Rischio: Guida Completa
- Rischio Operativo: Componente Chiave del Rischio d'Impresa
- Risk Finanziario: Guida Completa ai Tipi di Rischio e Gestione
- Risk Aversion: Definizione, Risk Premium e Misure (Arrow-Pratt)
- Risk Shifting: Definizione, Esempi e Implicazioni
- Basis Risk Spiegato: Comprendere e Gestire il Rischio di Copertura
- Rischio e Rendimento negli Investimenti: Guida alla Correlazione e Diversificazione
- Value at Risk (VaR): comprendere il rischio di investimento
-
 Tolleranza al Rischio: Guida per Investitori
-
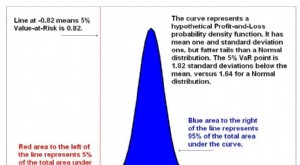 Value at Risk (VaR): Guida alla Misurazione del Rischio d'Investimento
Il Value at Risk (VaR) è una metrica finanziaria che stima il rischio di un investimento. Specificamente, è una tecnica statistica per misurare lammontare di potenziale perdita in un portafoglio su un...