
Rischio e Rendimento negli Investimenti: Guida alla Correlazione e Diversificazione
Come la Diversificazione Riduce il Rischio Specifico
- Peso limitato: ogni investimento in portafoglio diversificato rappresenta una piccola percentuale. Rischi specifici impattano marginalmente il totale.
- Compensazione statistica: effetti di eventi specifici sui prezzi possono essere positivi o negativi per asset diversi. In portafogli ampi, si compensano mediamente, non alterando il rischio totale.
Dimostrazione matematica (varianza portafoglio a 2 asset):
σ²ₚ = wₐ²σₐ² + wᵦ²σᵦ² + 2wₐwᵦρₐᵦσₐσᵦ
- σ = deviazione standard
- w = peso dell'investimento
- ρ = correlazione tra i rendimenti
A parità di condizioni, maggiore la correlazione, minori i benefici della diversificazione.
Analisi Comparativa dei Modelli Rischio-Rendimento
- CAPM (Capital Asset Pricing Model): rendimento atteso = risk-free + β × (premio rischio mercato). Il β misura l'esposizione al rischio sistematico.
- APT (Arbitrage Pricing Theory) e Modelli Multifattore: permettono multiple fonti di rischio sistematico con β specifici per ciascuna.
- Modelli Proxy/Regressione: cercano caratteristiche aziendali (es. size) correlate a rendimenti storici alti per misurare il rischio.
- Modelli contabili e basati sul debito.
Investimenti con rischio equity: rischio misurato dalla varianza dei rendimenti reali attorno all'atteso (CAPM → β mercato).
Investimenti con rischio default (debito): rischio = probabilità che flussi promessi non siano pagati. Maggior rischio default → tassi più alti. Il default spread (sovrapprezzo sul risk-free) riflette la valutazione del creditore. Anche senza rating, i tassi incorporano uno spread per rischio default = costo del debito per l'impresa.
Letture Correlate
- Guida investimenti per principianti
- Premio per il rischio di mercato
- Rischio di base (Basis Risk): future non correlato perfettamente al sottostante → hedge imperfetto.
- Rendimento atteso: valore atteso della distribuzione dei possibili rendimenti.
-

Comprendere il NAV Return: Un Indicatore Chiave di Performance
Il NAV return, o rendimento del valore netto dasset, è una misura di performance per gli asset di unentità meno i passivi. Il NAV return viene tipicamente utilizzato per misurare la performance di fon
-
Tolleranza al Rischio: Definizione e Importanza per l'Investitore
Definizione di tolleranza al rischio La tolleranza al rischio è la vostra capacità e disposizione ad accettare un calo del valore dei vostri investimenti. Per determinarla, chiedetevi: quanto mi sento
Articoli in Evidenza
- Gradi di Rischio: Guida per l'Investitore
- Preferenza per il Rischio: Guida Completa per Investitori
- Alpha: Guida alla Performance degli Investimenti
- CAPM: Guida Completa al Capital Asset Pricing Model
- Cash-on-Cash Return: Definizione, Calcolo e Importanza
- Comprendere l'Equity Risk Premium: Definizione e Calcolo
- Market Risk Premium: definizione e calcolo
- Value at Risk (VaR): comprendere il rischio di investimento
- Avversione al Rischio (Risk Aversion): Guida per l'Investitore Prudente
- Comprendere Rischio e Rendimento: Guida Completa
-
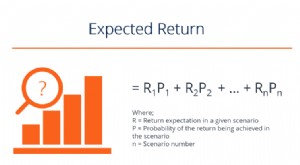 Rendimento Atteso (Expected Return): Guida Completa al Calcolo e Analisi del Rischio
Il rendimento atteso (expected return) su un investimento è il valore atteso della distribuzione di probabilità dei possibili rendimenti che può fornire agli investitori. Il rendimento dellinvestiment...
-
 Rischio di Mercato (Market Risk): Guida Completa per Investitori