
Comprendere i Cambiali Passive: Guida Completa
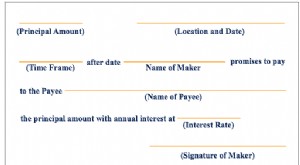
Le cambiali passive sono accordi scritti (pagherò) in cui una parte si impegna a pagare all'altra una determinata somma. In altri termini, una cambiale passiva è un prestito tra due parti.
Informazioni Contenute in una Cambiale Passiva
- L'importo da pagare
- Il tasso di interesse effettivo annuo applicato al prestito
- La data di scadenza
- Nome del sottoscrittore (debitore)
- Nome del beneficiario (creditore)
- Firma di chi ha emesso la cambiale con la data di sottoscrizione
Cambiali Passive in Bilancio
Le cambiali passive figurano come passività in bilancio. Sono classificate come passività correnti quando l'importo è esigibile entro un anno. Se la scadenza è oltre un anno, sono classificate come passività a lungo termine.
Esempio di diverse voci in bilancio:

Si noti come le cambiali passive possano essere a breve o lungo termine.
Esempio Pratico
Marco ha preso in prestito 100.000€ da Laura il 1° gennaio 2017. Marco firma la cambiale e si impegna a rimborsare 100.000€ dopo sei mesi (1° gennaio - 30 giugno). Inoltre, accetta di pagare a Laura un tasso d'interesse del 15% ogni due mesi.
Le scritture contabili sarebbero le seguenti:

Differenza tra Debiti Fornitori e Cambiali Passive
I concetti di debiti fornitori e cambiali passive sono spesso confusi. Ecco le definizioni e attributi di entrambi:
Debiti Fornitori
I debiti fornitori sono obbligazioni verso i creditori per acquisti di beni o servizi. Non comportano un pagherò, solitamente non maturano interessi, e sono passività a breve termine (solitamente pagate entro un mese).
Cambiali Passive
Sono accordi scritti in cui il debitore ottiene una somma specifica dal creditore e si impegna a rimborsarla con interessi entro un periodo definito. È un accordo formale e scritto, tipicamente con interessi, e può essere passività a breve o lungo termine a seconda della scadenza.
Creare un Pagherò Giuridicamente Vincolante
Per creare un pagherò esecutivo, devono essere inclusi i seguenti elementi:
- L'importo del prestito
- Le date di rimborso
- Il tasso di interesse
- Le clausole di inadempimento
- I nomi di creditore e debitore
- L'indirizzo postale per l'invio dei pagamenti
- Il debitore deve stampare, firmare e datare il pagherò
Cambiali Attive
Sia le Cambiali Passive che le Cambiali Attive si trovano in bilancio. Mentre le Cambiali Passive sono una passività, le Cambiali Attive sono un'attività. Le Cambiali Attive rilevano il valore dei pagherò che l'azienda deve incassare, per questo sono registrate come attività. Le Cambiali Passive registrano il valore dei pagherò che l'azienda dovrà pagare. È analogo alla distinzione tra crediti e debiti commerciali.
Risorse Aggiuntive
La missione di CFI è aiutare chiunque a diventare un analista finanziario sicuro attraverso il programma Financial Modeling & Valuation Analyst (FMVA)®. Per continuare ad apprendere:
- Debiti Fornitori
- Obbligazioni Passive
- Proiezione delle Voci di Bilancio
- I Tre Bilanci Fondamentali
-

Spese di Manutenzione: Guida Completa per Asset e Immobili
Le spese di manutenzione sono costi sostenuti regolarmente per mantenere un asset in condizioni operative ottimali. Intervengono quando si acquista un bene — veicolo, imbarcazione, immobile — che rich
-
Comprendere le Cambiali Attive: Guida Completa
Le cambiali attive sono una voce di bilancio che rileva il valore dei pagherò che unazienda deve incassare. Un pagherò è uno strumento finanziario che include una promessa scritta dellemittente di pag
Articoli in Evidenza
- Accounts Payable (AP): Definizione, Funzione e Importanza
- Politiche Contabili: Guida per le Imprese
- Rapporti Contabili (Accounting Ratios): Guida Completa
- Spese Generali e Amministrative: Guida Completa per Imprese e Investitori
- Servizi di Assicurazione: Riduzione del Rischio e Decisioni Migliori
- Elementi d'attivo biologici (Biological Assets): definizione, esempi e contabilizzazione IAS 41
- Vendite a Credito: Definizione, Vantaggi e Gestione
- Operazioni Dismesse (Discontinued Operations): Definizione e Trattamento Contabile
- Euro Medium-Term Notes (EMTN): Guida Completa
- Obbligazioni e Cambiali: Definizione, Tipi ed Emissione
-
 Interessi Passivi: Definizione, Calcolo e Importanza
Gli interessi passivi (Interest Payable) sono un conto di passività, mostrato nel bilancio di unazienda, che rappresenta limporto della spesa per interessi che è maturata alla data ma non è stata paga...
-
 Comprendere i Costi Inventoriabili: Definizione ed Esempi
I costi inventoriabili (inventoriable costs), noti anche come costi di prodotto (product costs), si riferiscono ai costi diretti associati alla produzione di prodotti e al loro preparamento per la ven...