
Operazioni Dismesse (Discontinued Operations): Definizione e Trattamento Contabile

Sintesi
- Parti di business terminate, non più operative.
- Classificate come dismesse se: non operative, rimosse, vendute o "destinate alla vendita" (held for sale).
- Esposizione separata in bilancio per evitare che utenti esterni confondano la redditività dell'azienda in continuità.
Motivi della Dismissione
Linee di business o prodotti classificati come dismessi quando: non più operativi, rimossi, venduti o "held for sale". Devono rappresentare una linea di business maggiore separata o un'area geografica distinta.
Nel ciclo di vita aziendale: cancellazione linee obsolete/non redditizie, dismissione impianti datati, vendita segmenti di mercato, cambi di modello di business. Tutti cambiamenti che portano a dismissione e vanno riportati come tali.
La separazione è imposta da GAAP e IFRS per tutelare azionisti e potenziali investitori da valutazioni distorte della redditività.
Operazioni Dimesse secondo IFRS (IFRS 5)
Due criteri:
- Componente già dismessa o classificata "held for sale".
- Identificabile come business separato rimosso intenzionalmente, o controllata destinata a vendita a breve.
Operazioni Dimesse secondo GAAP
Anche GAAP richiede due criteri, leggermente diversi:
- La transazione di dismissione elimina operazioni e flussi di cassa del business dall'insieme aziendale.
- Nessun coinvolgimento significativo continuativo con la capogruppo (diverso da IFRS). Inoltre, investimenti valutati a equity non possono essere classificati "held for sale".
Tassazione delle Operazioni Dimesse
Complessa. Le operazioni dismesse possono ancora generare plus/minusvalenze nell'esercizio di cessazione, da dichiarare per scopi fiscali. Spesso non producono più ricavi e operano in perdita (motivo della dismissione). Si possono realizzare benefici fiscali dalle perdite, ma vanno compensati con i redditi delle linee ancora operative. In genere, l'azienda paga comunque tasse se i redditi delle attività in continuità superano le perdite dismesse.
Altre Risorse
- IFRS vs US GAAP – Differenze tra principi contabili internazionali.
- Stakeholder vs Azionista – Differenze chiave: ogni azionista è stakeholder, non viceversa.
- Ciclo contabile (Accounting Cycle) – Processo olistico: dalla rilevazione alla chiusura.
- Flussi di ricavo (Revenue Streams) – Tipologie fonti di guadagno.
-
Costi Anticipati (Prepaid Expenses): Definizione e Contabilizzazione
I costi anticipati (prepaid expenses) rappresentano esborsi che non sono ancora stati registrati da unazienda come costi, ma che sono stati pagati in anticipo. In altre parole, i costi anticipati sono
-
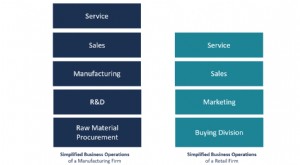
Operazioni Aziendali: Definizione, Attività per Settore e Ottimizzazione
Le operazioni aziendali (business operations) sono le attività che unimpresa svolge quotidianamente per aumentare il valore dellazienda e generare profitto. Possono essere ottimizzate per generare ric
Articoli in Evidenza
- Politiche Contabili: Guida per le Imprese
- Rapporti Contabili (Accounting Ratios): Guida Completa
- Spese Generali e Amministrative: Guida Completa per Imprese e Investitori
- Servizi di Assicurazione: Riduzione del Rischio e Decisioni Migliori
- Elementi d'attivo biologici (Biological Assets): definizione, esempi e contabilizzazione IAS 41
- Vendite a Credito: Definizione, Vantaggi e Gestione
- Attività Finanziarie: Definizioni, Classificazione e Valutazione
- Bilanci Aziendali: Guida Completa con Esempi (Amazon)
- Utile Rettificato (Headline Earnings): Misurare la Performance Core del Business
- Comprendere gli Asset Intangibili: Definizione e Importanza
-
 Comprendere i Costi Operativi (OPEX): Guida Completa
I costi operativi (operating expenses, OPEX) sono i costi sostenuti da unazienda per le sue attività operative. In altre parole, sono i costi che unazienda deve sostenere per svolgere le sue attività ...
-
 Costi di Periodo: Definizione, Esempi e Impatto sui Bilanci
I costi di periodo (period costs) sono costi che non possono essere capitalizzati nello stato patrimonialeBalance SheetLo stato patrimoniale è uno dei tre documenti contabili fondamentali. I bilanci s...