
Limiti di Contribuzione IRA ed Evitare Contributi Eccessivi
Il tuo limite di contribuzione IRA è stabilito su base annuale dall'Internal Revenue Service (IRS). Il limite è in vigore per impedire agli individui altamente compensati di beneficiare ingiustamente dei vantaggi fiscali disponibili attraverso un IRA. Il limite si applica a tutti gli individui, tuttavia, indipendentemente dalla compensazione. C'è un tetto su quanto puoi depositare durante un dato anno e su quanto il tuo IRA può crescere nel tempo.
Contributo Eccessivo Annuale
Nel 2009, l'IRS ha limitato i contributi annuali IRA a $5.000 o $6.000 per individui over 50. Questo è indipendente dallo stipendio; non importa quanto guadagni, questo è il massimo che puoi contribuire sia a un Roth IRA che a un IRA Tradizionale. Se il tuo reddito imponibile annuo è inferiore a questo massimo, puoi contribuire solo fino al tuo reddito annuo. Questo limite non aumenta quando presenti la dichiarazione congiunta. Il massimo rimane $5.000 o $6.000. Se lo stipendio annuo guadagnato da entrambi gli individui è inferiore a questa somma, allora il massimo è quello stipendio meno eventuali contributi all'IRA del coniuge. Se hai superato l'età della Distribuzione Minima Obbligatoria (RMD) di 70 anni e mezzo, non puoi fare contributi a un IRA Tradizionale.
Rollover Non Ammesso
I rollover non contano come parte del tuo massimo contributo annuale. Quindi, se hai due account IRA, puoi trasferire un vecchio account in un nuovo account. Finché la transazione avviene entro 60 giorni, non sarai penalizzato. L'unica eccezione è un rollover non ammesso. Questo avviene quando non prelevi la tua RMD dopo i 70 anni e mezzo. Non puoi fare il rollover del contributo che non hai prelevato. Invece, devi prelevare la RMD o affrontare una sanzione del 50% dell'importo RMD. Se tenti di trasferire i fondi, affronterai anche una sanzione fiscale sul rollover non ammesso.
Prelievo di un Contributo Eccessivo
Se hai un contributo IRA eccessivo in un dato anno, ti verrà applicata una sanzione fiscale sui fondi in eccesso depositati. Per fortuna, l'IRS ti dà la possibilità di correggere il problema. Finché prelevi il contributo prima del 15 aprile, quando presenti le tasse, non ti verrà applicata la tassa. Non importa cosa fai con i fondi una volta prelevati. Non hanno ancora ricevuto uno status fiscale speciale, quindi questo non sarà considerato un prelievo anticipato. Semplicemente rimuovi i fondi e allocali a una diversa forma di conto di risparmio per prevenire la sanzione.
Richiedere l'Annullamento della Sanzione
Se ti è stata applicata una sanzione sui tuoi contributi IRA, hai il diritto di chiedere che tale sanzione venga ridotta o eliminata. È raro che l'IRS elimini una sanzione a meno che non sia derivata dal fatto che l'IRS stesso ha fornito informazioni errate. In questo caso, devi dimostrare che l'IRS ti ha dato un cattivo consiglio che ha portato alla sanzione. Presenta il Modulo 843 insieme a copie scritte delle informazioni fornite dall'IRS che hanno causato l'errore per chiedere l'annullamento.
-
IRA coniugale: garantire i risparmi pensionistici del coniuge non lavoratore
UnIRA coniugale permette a un coniuge non lavoratore di aprire un conto pensionistico individuale (IRA) e partecipare ai vantaggi fiscali del conto pensionistico. Questo può essere particolarmente van
-

IRA Spiegato: Guida ai Conti Individuali di Previdenza e Vantaggi Fiscali
Se hai mai letto qualcosa di finanza personale, avrai sentito parlare di IRA (Individual Retirement Account). Ma è facile scoraggiarsi davanti a quello che sembra gergo tecnico: cosè davvero un IRA? I
Articoli in Evidenza
- Custodial IRA: Guida al Risparmio Pensione per Figli
- SEP IRA: Guida Completa per Lavoratori Autonomi
- Custodi IRA: Protezione dei Tuoi Risparmi Pensione
- IRA Spiegato: Guida ai Conti Individuali di Pensione
- Limiti Contributi Roth IRA: Minimo e Massimo per il 2024
- Capire la Riqualificazione IRA: Guida Completa
- Riqualificazione Roth IRA: Capire il Processo e le Implicazioni
- Limiti di Contributo SIMPLE IRA: Limiti 2024 e Linee Guida
- Penali Prelievo IRA: Regole, Eccezioni e Come Evitarle
- Massimizza il Risparmio Pensione: 4 Strategie per Contributi Roth IRA
-
 FBO IRA: Comprendere i Conti Pensione "For Benefit Of"
Un IRA è un conto pensionistico con status tax-sheltered che permette di comprare vari investimenti come azioni o immobili. Guardando il vostro IRA, potreste vedere FBO prima del vostro nome, che sign...
-
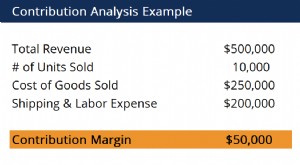 Analisi della Contribuzione: Capire Redditività e Gestione Costi
Lanalisi della contribuzione (contribution analysis) viene utilizzata per stimare come i costi diretti e variabili di un prodotto influenzano il reddito netto di una società. Affronta la questione del...