
QTIP Trust (Qualified Terminable Interest Property): requisiti e vantaggi fiscali per coppie
Il QTIP Trust permette a un coniuge (primo a morire) di provvedere al coniuge superstite mantenendo il controllo sulla destinazione finale degli asset (es. figli primo matrimonio), differendo l'imposta di successione.
Requisiti QTIP (IRC §2056(b)(7))
- Disponente (grantor) cittadino USA.
- Coniugi sposati (matrimonio valido).
- Qualifica per marital deduction: Proprietà passa a trust per beneficio coniuge superstite.
- Reddito a coniuge superstite per vita: Tutto il reddito netto del trust deve essere distribuito al coniuge superstite almeno annualmente (o più spesso). Nessuna accumulazione.
- Nessun potere di nomina ad altri durante vita superstite: Il coniuge superstite non può designare beneficiari diversi dai termini del trust.
- Elezioni QTIP: L'esecutore testamentario deve fare elezione QTIP su Form 706 (Estate Tax Return) entro scadenza (incl. estensioni). Irrevocabile.
- Asset non produttivi: Se trust include asset che non generano reddito (es. terra vuota, casa vacanza), il trustee deve convertirli in asset produttivi o permettere al coniuge di richiederne la conversione.
Vantaggi fiscali
- Marital deduction illimitata: Valore asset QTIP escluso da patrimonio tassabile primo coniuge. Niente estate tax alla prima morte.
- Inclusione nel patrimonio superstite: Asset QTIP inclusi nel patrimonio del coniuge superstite alla sua morte → estate tax pagata allora (con sua esenzione $13,61M 2024). Differimento tasse.
- Step-up basis alla seconda morte: Beneficiari finali (es. figli) ricevono asset con basis = fair market value alla morte superstite.
Uso tipico
Famiglie ricomposte: Coniuge 1 muore → QTIP trust dà reddito a Coniuge 2 per vita → alla morte Coniuge 2, capitale va a figli Coniuge 1. Coniuge 1 controlla destinazione finale; Coniuge 2 riceve reddito; tasse differite.
Attenzioni
- Form 706 richiesto anche se patrimonio < esenzione (per fare elezione QTIP).
- Trustee indipendente consigliato (evita conflitti con coniuge superstite beneficiario).
- Generazione skipping tax (GST) planning: allocare GST exemption su QTIP se beneficiari finali sono nipoti.
- Portabilità esenzione (DSUEA): coniuge superstite può usare esenzione inutilizzata primo coniuge + propria.
Strumento sofisticato: richiede avvocato estate planning + CPA.
-
Assicurazione vita: fa per voi? Guida completa
Con circa il 53% degli americani coperti nel 2020, una polizza vita offre la tranquillità che i cari avranno sicurezza finanziaria per coprire spese chiave dopo la vostra scomparsa. Tuttavia, potreste
-
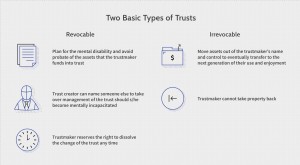
Capire i Trust: Guida alle Relazioni Fiduciarie e alla Protezione del Patrimonio
Cosè un Trust? Un trust è una relazione fiduciaria in cui una parte, il conferente (trustor o settlor), conferisce a unaltra parte, il trustee, il diritto di detenere la titolarità di beni o asset per
Articoli in Evidenza
- Trust irrevocabili: definizione, vantaggi e pianificazione fiscale successoria
- Fondi Fiduciari (Trust Fund): Guida Completa
- Trust del Disponente (Grantor Trust): Regole Fiscali e Implicazioni
- Inter-Vivos Trust: Definizione, Vantaggi e Funzionamento
- Trustee: Ruolo, Responsabilità e Dovere Fiduciario Spiegati
- Trust Company: Servizi Fiduciari e Gestione Patrimoniale Professionale
- Unit Trust (UT): Struttura, Funzionamento e Differenze dai Fondi Comuni
- Bare Trust (Trust Nudo): Diritti del Beneficiario e Doveri del Trustee
- Dynasty Trust: Preservare il Patrimonio per Generazioni Senza Tasse di Trasferimento
- Living Trust: Proteggi i Tuoi Asset ed Evita la Successione
-
 Test Acqua per Mutui USDA: Requisiti e Procedura
Se richiedete un mutuo garantito dal Guaranteed Rural Housing Program del USDA, dovete far testare lacqua potabile prima dellapprovazione. Poiché non è richiesto acconto, un finanziatore difficilmente...
-
 Requisiti per Affittare un Appartamento: Cosa Devi Sapere
Trovare un appartamento da affittare può rivelarsi impegnativo e richiedere tempo, specialmente in zone con pochi affitti e forte concorrenza. Tuttavia, troverete requisiti simili per affittare un app...