
Trust del Disponente (Grantor Trust): Regole Fiscali e Implicazioni
Cosa Sono le Regole sul Grantor Trust?
Le regole sul grantor trust sono linee guida all'interno del Codice delle Entrate Interno (IRC) che delineano certe implicazioni fiscali di un grantor trust. Secondo queste regole, l'individuo che crea un grantor trust è riconosciuto come proprietario degli asset e della proprietà detenuti all'interno del trust per scopi di imposta sul reddito e successoria.
Punti Chiave
- Un grantor trust è un trust in cui l'individuo che crea il trust è il proprietario degli asset e della proprietà per scopi di imposta sul reddito e successoria.
- Le regole sul grantor trust sono le regole che si applicano a diversi tipi di trust.
- I grantor trust possono essere sia trust revocabili che irrevocabili.
- Con i grantor trust intenzionalmente difettosi, il disponente deve pagare le tasse su qualsiasi reddito, ma gli asset non fanno parte del patrimonio del proprietario.
Comprendere le Regole sul Grantor Trust
I trust sono istituiti per vari motivi, e in molti casi sono progettati come entità legali separate per proteggere gli asset del disponente (o originatore) e il reddito generato da quegli asset in modo che i beneficiari possano riceverli.
Per esempio, i trust sono creati quando si fa pianificazione successoria per garantire che gli asset vengano distribuiti correttamente ai beneficiari nominati alla morte del proprietario. Tuttavia, un grantor trust è qualsiasi trust in cui il disponente o proprietario mantiene il potere di controllare o dirigere il reddito o gli asset all'interno del trust. In altre parole, le regole sul grantor trust permettono a un disponente di controllare gli asset e gli investimenti nel trust.
I grantor trust erano originariamente usati come paradiso fiscale per persone facoltose. Le aliquote fiscali si graduavano allo stesso tasso delle aliquote dell'imposta sul reddito. Man mano che sempre più reddito veniva guadagnato nel trust, il reddito era tassato alle aliquote personali dell'imposta sul reddito.
In altre parole, il disponente otteneva i benefici di un trust, come schermare denaro, ma era tassato come se fosse un conto personale e non un'entità legale separata. Inoltre, i disponenti potevano cambiare il trust e rimuovere il denaro quando sceglievano di farlo. Le regole sul grantor trust furono istituite dall'IRS per contrastare l'abuso dei trust.
Oggi, il reddito generato dai trust si gradua a una fascia fiscale più alta più rapidamente delle aliquote marginali individuali dell'imposta sul reddito. Per esempio, qualsiasi reddito del trust oltre 12.750 dollari sarebbe tassato all'aliquota più alta del 37%.
Al contrario, se il trust fosse tassato all'aliquota individuale, il reddito del trust non sarebbe tassato all'aliquota più alta del 37% fino a quando non guadagnasse 518.400 dollari, secondo le aliquote marginali del 2020, e 523.600 dollari secondo le aliquote marginali del 2021. In altre parole, non ci vuole tanto reddito guadagnato in un trust per essere spinto in una fascia fiscale più alta.
Di conseguenza, un grantor trust non è il tipo di paradiso fiscale per persone facoltose che era una volta prima che l'IRS apportasse modifiche. Tuttavia, i grantor trust sono ancora usati oggi perché hanno caratteristiche che potrebbero essere vantaggiose per il disponente, a seconda della loro situazione reddituale, fiscale e familiare.
Vantaggi delle Regole sul Grantor Trust
I grantor trust hanno diverse caratteristiche che permettono ai proprietari di usare i trust per i loro scopi fiscali e di reddito specifici.
Reddito del Trust
Il reddito che il trust genera è tassato all'aliquota dell'imposta sul reddito del disponente piuttosto che al trust stesso. In questo senso, le regole sul grantor trust offrono agli individui un certo grado di protezione fiscale perché le aliquote sono generalmente più favorevoli a livello individuale che per i trust.
Beneficiari
I disponenti possono anche cambiare i beneficiari del trust, insieme agli investimenti e agli asset al suo interno. Possono dirigere un fiduciario a fare modifiche. I fiduciari sono individui o società finanziarie che detengono e gestiscono asset per il beneficio di un trust e dei suoi beneficiari.
Revocabilità
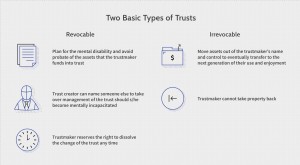
I disponenti possono anche annullare il trust quando vogliono finché sono considerati mentalmente competenti al momento in cui la decisione è presa. Questa distinzione rende un grantor trust un tipo di trust vivente revocabile. Un trust revocabile è un trust che può essere cambiato e annullato dal proprietario, originatore o disponente.
Modificare il Trust
Tuttavia, il disponente è anche libero di rinunciare al controllo del trust rendendolo un trust irrevocabile, che è un trust che non può essere emendato o annullato senza il permesso dei beneficiari del trust. In questo caso, il trust stesso pagherà le tasse sul reddito che genera, e poi richiederà il proprio numero di identificazione fiscale (TIN).
Considerazioni Speciali
I trust sono istituiti per vari scopi, incluso quello di conservare gli asset del proprietario in un'entità legale separata. Di conseguenza, i proprietari di trust dovrebbero essere consapevoli dei rischi che il trust potrebbe essere innescato in un grantor trust.
L'Internal Revenue Service (IRS) definisce otto eccezioni per evitare di innescare lo status di grantor trust. Per esempio, se il trust ha solo un singolo beneficiario a cui viene pagato il capitale e il reddito dal trust. O, se il trust ha più beneficiari che ricevono il capitale e il reddito dal trust in conformità con la loro quota nel trust.
Come le Regole sul Grantor Trust Si Applicano a Diversi Trust
Le regole sul grantor trust delineano anche certe condizioni in cui un trust irrevocabile può ricevere alcuni degli stessi trattamenti di un trust revocabile dall'IRS. Queste situazioni portano talvolta alla creazione di quelli che sono noti come grantor trust intenzionalmente difettosi.
In questi casi, un disponente è responsabile per pagare le tasse sul reddito che il trust genera, ma gli asset del trust non sono conteggiati verso il patrimonio del proprietario. Tali asset si applicherebbero al patrimonio di un disponente se l'individuo gestisce un trust revocabile, tuttavia, perché l'individuo possiederebbe effettivamente ancora la proprietà detenuta dal trust.
In un trust irrevocabile, la proprietà è sostanzialmente trasferita fuori dal patrimonio del disponente e in un trust, che possiederebbe effettivamente quella proprietà. Gli individui spesso fanno questo per garantire che la proprietà venga tramandata ai membri della famiglia al momento della morte. In questo caso, una tassa di donazione può essere applicata sul valore della proprietà al momento in cui viene trasferita nel trust, ma nessuna tassa successoria è dovuta alla morte del disponente.
Le regole sul grantor trust stabiliscono anche che un trust diventa un grantor trust se il creatore del trust ha un interesse di reversione superiore al 5% degli asset del trust al momento in cui viene effettuato il trasferimento degli asset al trust.
Un accordo di grantor trust detta come gli asset sono gestiti e trasferiti dopo la morte del disponente. In definitiva, la legge statale determina se un trust è revocabile o irrevocabile così come le implicazioni di ciascuno.
Esempi di Regole sul Grantor Trust
Alcune delle regole sul grantor trust delineate dall'IRS sono le seguenti:
- Il potere di aggiungere o cambiare il beneficiario di un trust
- Il potere di prendere in prestito dal trust senza adeguata garanzia
- Il potere di usare il reddito dal trust per pagare i premi dell'assicurazione sulla vita
- Il potere di fare cambiamenti alla composizione del trust sostituendo asset di valore uguale
-
Capire i Trust: Guida alle Relazioni Fiduciarie e alla Protezione del Patrimonio
Cosè un Trust? Un trust è una relazione fiduciaria in cui una parte, il conferente (trustor o settlor), conferisce a unaltra parte, il trustee, il diritto di detenere la titolarità di beni o asset per
-
Dichiarazione di Trust (Declaration of Trust): Definizione, Scopo e Termini Chiave
Una dichiarazione di trust (declaration of trust) è un documento legale usato per creare un nuovo trust o confermare i termini di uno esistente. La dichiarazione funge da contratto legale tra trust
Articoli in Evidenza
- Trust irrevocabili: definizione, vantaggi e pianificazione fiscale successoria
- Fondi Fiduciari (Trust Fund): Guida Completa
- Grantor Retained Annuity Trust (GRAT): Pianificazione Successoria Efficiente
- Inter-Vivos Trust: Definizione, Vantaggi e Funzionamento
- Trustee: Ruolo, Responsabilità e Dovere Fiduciario Spiegati
- Trust Company: Servizi Fiduciari e Gestione Patrimoniale Professionale
- Unit Trust (UT): Struttura, Funzionamento e Differenze dai Fondi Comuni
- A-B Trust: Come Funziona per Minimizzare le Tasse di Successione
- Bare Trust (Trust Nudo): Diritti del Beneficiario e Doveri del Trustee
- Dynasty Trust: Preservare il Patrimonio per Generazioni Senza Tasse di Trasferimento
-
 Regole essenziali per una pensione sicura
Nonostante la pandemia di coronavirus abbia sconvolto il mondo, la maggioranza dei pensionati mantiene un atteggiamento ottimista. Infatti, circa il 76% dei pensionati afferma di essere fiducioso di p...
-
 Trust con Rendita Ritenuta dal Concedente (GRAT): Guida Completa
Un Trust con Rendita Ritenuta dal Concedente (GRAT) è uno strumento di pianificazione successoria che fornisce un modo per gli individui di trasmettere parte della loro ricchezza a un beneficiario sen...