
Trust con Rendita Ritenuta dal Concedente (GRAT): Guida Completa
Un Trust con Rendita Ritenuta dal Concedente (GRAT) è uno strumento di pianificazione successoria che fornisce un modo per gli individui di trasmettere parte della loro ricchezza a un beneficiario senza pagare grandi quantità di tasse di successione o donazione. L'individuo può istituire un trust e fare una donazione monetaria. Riceverà poi pagamenti di rendita dal trust per un certo periodo di tempo prima che il resto venga dato al beneficiario. Ecco le basi del trust con rendita ritenuta dal concedente e come funziona.
Le Parti Coinvolte
Ci sono 3 parti che saranno coinvolte in questo tipo di accordo fiduciario. Innanzitutto, c'è un concedente che è l'individuo che inizialmente istituisce il trust. Questa è la persona che vuole trasmettere parte della sua ricchezza a un beneficiario. La prossima persona coinvolta è il fiduciario. Il fiduciario sarà responsabile della gestione del trust per conto del concedente. Questo è un individuo che deve essere bravo con le finanze e le tecniche di gestione. La terza parte in questa transazione è il beneficiario. Il beneficiario deve essere un membro della famiglia del concedente in questa situazione. Il beneficiario è colui che riceverà il denaro rimasto nel trust dopo che il concedente finisce di ricevere i pagamenti di rendita.
Il Processo
Con un trust con rendita ritenuta dal concedente, il concedente avvierà le procedure per iniziare un trust. Una volta impostato un conto trust, il concedente farà una donazione al trust. Il denaro diventerà allora proprietà del trust e verrà rimosso dal patrimonio dell'individuo. Il concedente dovrà pagare una certa quantità di tasse sulla donazione in quel momento. Le tasse saranno calcolate in base al valore del dono della donazione. Il valore del dono è calcolato prendendo l'importo della donazione, aggiungendo un tasso di interesse teorico, e poi sottraendo i pagamenti di rendita che saranno ricevuti. In molti casi, il concedente può impostarlo in modo che il valore del dono sia zero dopo aver tolto i pagamenti di rendita.
A quel punto, il concedente inizierà a ricevere pagamenti di rendita per un certo numero di anni. I pagamenti di rendita possono essere basati sull'interesse che viene restituito dagli investimenti nel trust o può essere basato su una percentuale del valore totale del trust.
Dopo un certo numero di anni, i pagamenti di rendita si fermeranno. A quel punto, tutti gli asset che sono ancora nel trust verranno trasferiti dal fiduciario al beneficiario. Il beneficiario non dovrà pagare tasse di successione o donazione sul denaro che riceve.
Il concedente ottiene il beneficio di sapere che si è preso cura di tutte le tasse per il proprio beneficiario in anticipo e il beneficiario può poi godere del dono.
-
Annuità vs IRA: Scegliere il Conto Pensione Giusto
La pianificazione pensionistica può spesso essere un processo impegnativo e confuso. Prodotti complessi e gergo finanziario fanno sembrare unimpresa che dovrebbe essere semplice decisamente tortuosa.
-
Costruire la Fiducia: Il Ruolo della Leadership in un'Organizzazione ad Alte Prestazioni
Di Paul R. Lawrence e Robert Porter Lynch Il potere della fiducia Nel mondo business, gli executive imparano presto quanto sia costosa la diffidenza. Ogni transazione, ogni conversazione, ogni mossa
Articoli in Evidenza
- Unit Trust: Guida Completa a Struttura, Funzionamento e Differenze coi Fondi Comuni
- Penali Riscatto Rendite: Cosa Aspettarsi e Come Evitarle
- Tassazione annuity: liquidazione in un'unica soluzione vs rendita vitalizia
- Capire il Valore Futuro di una Rendita: Un Investimento a Lungo Termine
- Rendite Immediate: Vantaggi e Potenziali Svantaggi
- Variable Annuity: Vantaggi, Fasi e Integrazione nel Piano Pensione
- Private Annuity (Annuity Privata): Guida al Trasferimento Patrimoniale
- Contratto Annuity: Vantaggi, Dettagli e Protezioni per l'Investitore
- Voting Trust (Trust di Voto): Concentrare il Potere di Voto degli Azionisti
- Unit Investment Trusts (UIT): Guida Completa a Caratteristiche, Tipologie e Differenze coi Fondi Comuni
-
 Concedente del Mutuo: Ruolo e Responsabilità nel Prestito Ipotecario
Un mutuo è un asset di credito per un istituto di credito e per il mercato del credito. Nel caso di un mutuo, il prestatore — il concedente — stipula un contratto con un acquirente di casa — il conces...
-
 Conto degli Utili Riservati: Definizione, Analisi ed Esempio Pratico
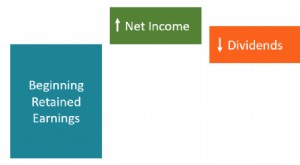
Il conto degli utili riservati (statement of retained earnings) offre una panoramica delle variazioni degli utili riservati durante un ciclo contabile specifico. È strutturato come unequazione: parte ...