
Commissioni delle Rendite Variabili: Guida Completa
Investire in una rendita variabile comporta diversi oneri: commissioni di gestione, oneri per mortalità e spese (M&E), penali di riscatto. Questi costi si dividono in commissioni del contratto e costi dei fondi assicurativi variabili inclusi nel contratto. È essenziale leggere il prospetto e comprendere tutte le commissioni del piano scelto.
Cos'è una Rendita Variabile?
Una rendita variabile è essenzialmente un contratto assicurativo. L'investitore versa i premi e la compagnia paga un'erogazione periodica futura. Il capitale cresce tax-free fino al prelievo ed è finanziato con denaro post-tasse. Il beneficio in caso decesso è una caratteristica peculiare, influenzato dalle fluttuazioni di mercato. L'acquirente può scegliere di investire in azioni, obbligazioni e altri fondi per diversificare. Ecco le commissioni principali:
Oneri Mortalità e Spese (M&E)
Tutte le rendite variabili addebitano una commissione annua di gestione chiamata M&E, per tutelare il portafoglio e i pagamenti futuri. È fissa, detratti annualmente dal saldo, inclusa nelle commissioni amministrative. Va dallo 0,5% al 2%.
Penali di Riscatto (Surrender Charges)
Scoraggiano i prelievi anticipati. Oltre alla penale federale del 10% se sotto i 59½ anni, la compagnia applica una penale di riscatto come da contratto. La maggior parte delle rendite elimina progressivamente queste penali nel tempo. Giovani investitori trovano le rendite variabili poco adatte perché mirate al risparmio pensionistico: il riscatto anticipato non è conveniente.
Commissioni Amministrative
Coprono costi di trasferimento fondi, emissione conferme e rendiconti, tenuta registri, servizio clienti e tracciamento versamenti.
Spese Operative
Finanziano spese postali per azionisti, costi di distribuzione e spese varie.
Commissioni per Funzioni Speciali
Alcune rendite addebitano una commissione upfront. Esistono piani "No-Load" senza questa commissione, più vantaggiosi.
Commissioni per Trasferimento Investimenti
Alcune rendite addebitano per spostare fondi tra opzioni d'investimento, evitabile scegliendo piani senza questa fee.
Commissioni di Manutenzione Contratto
Tariffa fissa di 25-30$ annui per mantenere il contratto attivo, spesso azzerata se il valore della rendita è elevato.
Tasse sui Premi
Molti governi locali impongono tasse sui premi alle compagnie assicurative.
Più a lungo vivete, migliori saranno i rendimenti delle rendite variabili con reddito vitalizio garantito, servizi d'investimento e beneficio decesso. È essenziale conoscere tutte le regole del contratto per essere sicuri di comprare ciò che vi servirà in futuro.
-
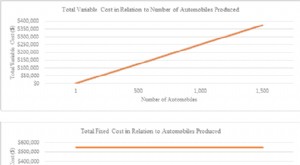
Costi Fissi vs Variabili: Guida per la Contabilità Direzionale
Il costo può essere classificato in vari modi secondo la sua natura. Uno dei metodi più popolari è la classificazione in costi fissi e costi variabili. I costi fissi non cambiano con aumenti/diminuzio
-
Quote di Iscrizione Costco: Capire il Valore e i Benefici
Ecco perché il modello di abbonamento di Costco avvantaggia tutti. In sintesi La quota di iscrizione annuale di Costco ha generato 3,9 miliardi di dollari nel 2021, quasi l80% del suo profitto di que
Articoli in Evidenza
- Annuità: vantaggi e svantaggi - Una guida completa
- Capire il Valore Attuale di una Rendita: Formula e Calcolo
- Capire le Commissioni delle Rendite Fisse Immediate: Cosa Aspettarsi
- Capire le Rendite Variabili: Definizioni Chiave per Investitori Consapevoli
- Capire le Rendite Variabili: Guida Completa
- Bonus Crediti nelle Rendite Variabili: Guida Completa
- Rendite Immediate Variabili: Vantaggi e Svantaggi - Guida Completa
- Annuity Variabili: Vantaggi, Rischi e Come Valutarle
- Come Scegliere la Variable Annuity Giusta: 3 Fattori Chiave
- Variable Annuity: Vantaggi, Fasi e Integrazione nel Piano Pensione
-
 Annuità Variabili: Capire Investimento e Rischio
Unannuità variabile è unannuità legata a un portafoglio dinvestimento gestito. I pagamenti dipendono da come performa il portafoglio. Il rischio è condiviso tra il beneficiario e la compagnia assicura...
-
Rendite variabili: benefici, rischi e pianificazione pensionistica
Una rendita variabile (variable annuity) è una buona idea per la pianificazione pensionistica. Offre al titolare un modo per far crescere il valore del proprio capitale investendo sui mercati, garante...