
Incendi California: crisi assicurazione proprietà, sfide e soluzioni
New York (AP) — Kent Michitsch, 57 anni, sembrava aver esaurito le opzioni tradizionali per assicurare la casa in cui vive da oltre 30 anni a nord-est di San Diego, mentre il massiccio mercato assicurativo immobiliare della California vacilla dopo tre anni consecutivi di incendi distruttivi.
Michitsch ha ricevuto tre avvisi di non rinnovo in tre anni, e temeva di riceverne un quarto al rinnovo di metà prossimo anno, se non fosse stato per il recente intervento dei legislatori californiani sul mercato.
"È preoccupazione e frustrazione costanti. Sai di essere coperto ora, ma potrei dover cercare una nuova polizza l'anno prossimo un'altra volta." Michitsch non ha mai fatto un sinistro e non ha mai subito danni da incendio.
La portata del problema
Migliaia di proprietari come Michitsch hanno perso le polizze negli ultimi anni mentre le assicurazioni si ritirano dalle zone a rischio incendio o smettono di assicurare case del tutto. Sono costretti a cercare disperatamente copertura da assicuratori tradizionali o, come ultima risorsa, a rivolgersi a un piano governativo che al momento fornisce solo copertura incendio.
State Farm (il maggiore nello stato), Allstate e altri hanno rifiutato di rinnovare circa 350.000 polizze in zone ad alto rischio dal 2015, ha detto ad agosto il Dipartimento Assicurazioni California. Il dipartimento ha ricevuto "numeri record" di richieste quest'anno per aumentare i premi. I dati mostrano anche 33.000 polizze non rinnovate in codici postali colpiti dai maggiori incendi.
Risposta legislativa
La legislatura californiana ha approvato una legge quest'anno dando al Dipartimento Assicurazioni poteri d'emergenza per mantenere le polizze in vigore per chi è in zone a rischio. Questo mese il Commissario Assicurazioni Ricardo Lara ha imposto una moratoria di un anno sui non-rinnovi, sperando che legislatori, assicurazioni e altri stakeholder raggiungano una soluzione più sostanziale per circa 1 milione di proprietari in codici postali adiacenti a precedenti incendi.
"Questa crisi assicurativa incendi è anni che si prepara, ma è un'emergenza che dobbiamo affrontare ora se vogliamo evitare che il sogno californiano della proprietà diventi un incubo, mentre un numero crescente di proprietari fatica a trovare copertura", ha dichiarato Lara.
Danni e costi
Gli incendi 2017-2018 hanno causato 25,3 miliardi di dollari di danni combinati (Dipartimento Assicurazioni California). Esponenzialmente più alti dei precedenti: 2015 (1,1 miliardi) e 2008 (719 milioni).
L'industria non ha ancora stimato i danni della stagione 2019, ma i costi saranno alti. L'incendio più significativo è stato il Kincade Fire (ottobre 2019): 78.000 acri bruciati nella contea di Sonoma, 374 edifici distrutti, 60 danneggiati.
Stu Ryland (Sedgwick): "Gli incendi in California renderanno probabilmente più difficile per i proprietari comprare assicurazione. I premi saliranno, in particolare nelle zone a rischio, e in alcuni casi sarà difficile trovare un assicuratore disposto a sottoscrivere."
Il FAIR Plan e le sue evoluzioni
Chi non è assicurabile dai canali tradizionali deve rivolgersi al California FAIR Plan (associazione assicuratori gestita dallo stato che mettono in comune risorse per coprire proprietà ad altissimo rischio).
- Attualmente copre solo 1,5 milioni di dollari danni (Lara ha ordinato aumento a 3 milioni da aprile 2020)
- Copre solo incendio, non altri rischi
- Regolatori hanno annunciato che assicuratori FAIR potranno offrire copertura completa
- La FAIR Plan Association ha fatto causa per bloccare questi cambiamenti, sostenendo che l'ordine di Lara è illegale
Karl Susman (Susman Insurance Agency, LA): premio medio annuo polizza proprietario + FAIR per incendio ora costa circa 2.500 dollari l'anno, tre volte tre anni fa.
"Questi incendi non sono sostenibili per queste compagnie. Non falliranno, ma smetteranno semplicemente di scrivere polizze." Susman teme che senza soluzione a lungo termine il mercato assicurativo californiano ripeterà l'esperienza post-terremoto Northridge 1994, quando molti assicuratori smisero di offrire copertura terremoto. Ha già visto assicuratori limitare il rischio a certi codici postali.
"Non ho mai visto nulla del genere in 28 anni che faccio questo lavoro."
Storie di ricostruzione
Fortunatamente, chi ha ancora assicurazione ha potuto iniziare a ricostruire.
Maggie e Dan London di Santa Rosa persero la casa nel massiccio e fatale Tubbs Fire 2017. Presentarono sinistro e contattarono l'imprenditore lo stesso giorno. Ci vollero due anni per ricostruire e tornare. Affrontarono ostacoli — costi più alti per manodopera e materiali, negoziati continui con l'assicurazione. Ma Dan sente che l'assicurazione ha fatto un lavoro equo. Il costo per assicurare la nuova casa è leggermente più alto, ma riflette il valore maggiore della proprietà. "Mi aspettavo il triplo, ma non è affatto così."
-
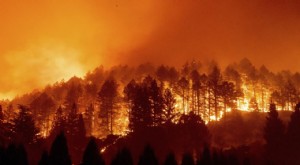
Incendi California: assicurazioni riducono coperture per proprietari di case
Il crescente rischio di incendi devastanti in California ha spinto le compagnie assicurative a non rinnovare decine di migliaia di polizze per proprietari nelle comunità più vulnerabili, secondo un nu
-
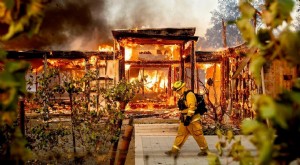
Incendi California: costi assicurazione incendio raffreddano mercato immobiliare
Gli incendi boschivi in California stanno raffreddando il mercato immobiliare dello stato mentre le assicurazioni cercano di ritirarsi dalle zone a rischio incendio e i potenziali acquirenti affrontan
Articoli in Evidenza
- Leggi escheat California: proprietà abbandonate e come recuperarle
- Ricerca Titoli vs Assicurazione Titolo: Capire la Differenza
- Assicurazione Titolo: Protezione e Copertura Spiegata
- Assicurazione Inland Marine: Protezione Merci in Transito
- Capire l'Assicurazione Beni Personal: Cosa è Coperto ed Escluso
- Assicurazione Beni Personali: Esclusioni Comuni e Cosa Non È Coperto
- Assicurazione Proprietà Aziendale: Fatti Chiave e Coperture
- Assicurazione Proprietà e Casualty Commerciale: Valutazione Rischi per Aziende
- Assicurazione Proprietà Commerciale: Salvaguardare i Beni della Vostra Azienda
- Come Scegliere l'Agente Assicurativo Danni e Proprietà Giusto per Tutelare i Tuoi Beni
-
 Impatto del Ransomware sull'Assicurazione Cyber: Analisi Esperti e Soluzioni
Il ransomware è diventato un business. E questo sta avendo un impatto sulle compagnie che forniscono assicurazione cyber. Lindustria dellassicurazione cyber ha affrontato un momento di verità nel 202...
-
 Assicurazione Immobili in Affitto: Cosa Devi Sapere
Assicurazione casa, assicurazione locatore o assicurazione proprietà commerciale: quale polizza serve per proteggere il tuo immobile in affitto? (iStock) Che tu abbia appena comprato un immobile da in...