
Premi delle Rendite (Annuity): Tipologie e Calcolo
Esistono vari tipi di rendite (annuity) e modi per pagarle. Ecco come si paga e come si calcolano i premi.
Tipologie di Premio
Rendita a premio unico (Single Premium Annuity): pagamento in un'unica soluzione. La compagnia promette importo periodico (mensile, trimestrale, semestrale, annuale).
Rendita a premi livellati (Level Premium Annuity): premi periodici per anni prima dell'inizio delle rendite. È un "risparmio forzato". Comune: premio annuale, ma possibile mensile/trimestrale/semestrale.
Rendita a premi flessibili (Flexible Premium Annuity): premi nel tempo (solitamente anni) fino all'inizio rendite. Differenza: l'acquirente varia l'importo tra minimo e massimo (es. $200-$10.000). Se finanzia un IRA, deve prevedere premi flessibili.
5 Fattori per Calcolare il Premio
- Età del beneficiario: determina per quanto la compagnia pagherà. Più giovane = premio più alto (es. 60 vs 65 anni, stessa rendita $300/mese).
- Sesso: in molti stati fattore rilevante. Donne vivono più a lungo → premio più alto per stessa età. Alcuni stati usano tariffe unisex.
- Tasso d'interesse assunto: le compagnie investono i premi e stimano il rendimento. Questo tasso assunto influenza il premio.
- Importo rendita periodica e garanzie di pagamento: es. garanzia minimo 120 rate mensili anche se beneficiario decede prima. Più alta la rendita e più lunga la garanzia, più alto il premio.
- Spese della compagnia (carico/load): quota per coprire costi operativi, come in ogni transazione.
-
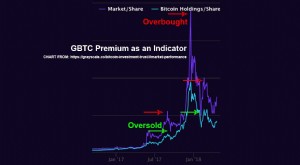
Trend Premium Bitcoin: GBTC e Kimchi Premium in Calo - Segnale Rialzista?
I Premium Bitcoin si Stanno Sciogliendo, e Storicamente è un Segnale Rialzista Qui a fine giugno 2018 il premium GBTC e il Kimchi premium sudcoreano stanno scomparendo velocemente. Storicamente quest
-
Premio Incassato: Guida Completa per Assicurazioni Vita e Salute
Il premio incassato (earned premium) rappresenta la quota di premio maturata sulla porzione di un contratto assicurativo che è scaduta. I premi associati alla parte ancora attiva del contratto sono co
Articoli in Evidenza
- Premi Assicurativi Pro-Rata vs Short-Rate: Come Ottenere il Rimborso
- Capire i Premi Assicurativi: Tipologie e Fattori Determinanti
- Risk Premium (Premio per il Rischio): Spiegazione, Calcolo e Equity Risk Premium
- Annuità Variabili: Capire Investimento e Rischio
- Capire i premi assicurativi: fattori e come vengono determinati
- Capire le Rendite (Annuity): Guida a Investimento e Reddito Pensione
- Rendite (Annuities): Sono Giuste per la Tua Pensione?
- Single Premium Annuity: Guida Completa per Iniziare
- Rendite differite a premio unico vs flessibili: confronto dettagliato
- Premium Bitcoin: Trend GBTC e Kimchi Spiegati
-
 Capire i premi assicurazione sanitaria: guida completa
In assicurazione, premio si riferisce al pagamento che fate per la copertura dei benefici. In assicurazione sanitaria, voi o il datore pagate un premio a un assicuratore in cambio di determinati benef...
-
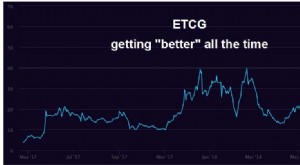 Calo premi GBTC ed ETCG: Opportunità potenziali in un bear market crypto
I premi su GBTC ed ETCG continuano a scendere sempre più mentre il bear market crypto si trascina. Se il crypto recupera, trovare il fondo di questi potrebbe essere epico. Potrebbe essere epico perch...