
Proteggi il futuro della tua famiglia: 5 strategie di investimento intelligenti

Decidere come investire i propri risparmi può essere difficile. La chiave è pensare a quali saranno i bisogni della tua famiglia in futuro. Per la maggior parte di noi, il giorno in cui iniziamo a risparmiare segna l'inizio di un nuovo approccio al denaro. Non più solo soddisfare i bisogni o comprare ciò che ci attira, iniziamo a vedere l'accumulo di ricchezza come un obiettivo a sé. Il risparmio ci dà sicurezza e può migliorare il nostro profilo finanziario.
Conti di risparmio, sia a lungo termine sia più piccoli, sono buoni modi per garantire che la tua famiglia sia tutelata in modo responsabile. Ma la domanda resta: man mano che la famiglia cresce per dimensioni e bisogni, quali sono i modi migliori, più sicuri e intelligenti per gestire quei soldi?
5: Conti aggiuntivi
Il risparmio è una necessità, indipendentemente dal reddito, e mentre un fondo di emergenza — sufficiente a coprire sei-otto mesi di spese — è il primo obiettivo, non è certo l'ultimo. I conti di risparmio specializzati — fondi per le vacanze, fondi per l'università o semplici conti extra o di mercato monetario — ci aiutano a rendere il risparmio una parte naturale della routine. La soluzione più semplice è spesso la migliore: chiunque abbia un conto corrente dovrebbe avere un conto di risparmio collegato. Questi conti di base possono insegnarci le prime lezioni e accompagnarci verso soluzioni più avanzate e ad alto rendimento. Gli interessi di un conto classico non sono granché, e per rendimenti maggiori servono prodotti di investimento, che però richiedono un gruzzolo iniziale accumulato con mezzi di base e l'eliminazione dei debiti.
4: Fondi pensione e portafogli gestiti

Destinare una percentuale del reddito alla pensione è vitale per la stabilità finanziaria a lungo termine. Quasi tutti, prima o poi, si sono ritrovati titolari di un fondo pensione o simile. La scelta migliore tra le varie opzioni è molto personale e richiede un approccio realistico. Prima di tutto, pensa a quanto vuoi contribuire ogni anno, siendo realistico su reddito, spese e altre strategie di risparmio. Ogni tipo di conto ha limiti diversi e regole diverse per il ritiro anticipato, quindi devi essere serio sui tuoi progetti futuri. Infine, calcola la durata del tuo risparmio, cioè quanto manca alla pensione. Ricorda: nella pianificazione finanziaria cerchiamo un equilibrio tra "scenario peggiore" e "comportamento migliore". Se sei troppo idealista sulla tua capacità di risparmiare, potresti ritrovarti con commissioni e restrizioni in caso di ritiro anticipato; se sei troppo pessimista, non risparmierai quanto potresti.
3: Polizze e prodotti assicurativi
Uno dei modi più antichi di risparmiare per la famiglia, le polizze vita sono un buon modo per non lasciare oneri futuri alla generazione successiva. Dei due tipi principali, temporanea e permanente, solo la seconda include una componente di risparmio, ma entrambe garantiscono la tutela della famiglia. La temporanea paga un importo fisso solo se accade qualcosa durante il termine della polizza: è "assicurazione" nel senso più semplice. La vita permanente fa crescere un valore di accumulo mentre contribuisci, spesso attraverso investimenti, e puoi persino chiedere un prestito a fronte di essa. Un consulente finanziario può indicarti i modi migliori per combinare queste polizze con altri prodotti. Ricorda: per benefici in caso di decesso chiari e fruttiferi, conviene stipulare quando sei in salute e concentrarti sui tassi.
2: Titoli di Stato e obbligazioni

Per un'altra soluzione della vecchia scuola, valuta i titoli di Stato e le obbligazioni. Ciascuno ha termini, tassi e usi propri, ma c'è qualcosa di rassicurante nell'avere il certificato in mano, pronto da custodire o tramandare ai figli — e qualcosa di bello nel contribuire al luogo in cui viviamo. Con la loro reputazione di stabilità e una varietà di opzioni, ricorda che paghi in interesse ciò che guadagni in sicurezza: come investimento a bassissimo rischio, ottieni un rendimento basso ma stabile. Se ti piace l'idea di possedere una piccola parte del tuo Paese e non ti dispiace lasciare i soldi investiti ben oltre la scadenza, è un mercato affascinante da considerare.
1: Prodotti di investimento a medio termine
La maggior parte di noi conosce prodotti come i certificati di deposito (CD), i conti di mercato monetario e i conti di risparmio ad alto interesse. Tieni presente che una banca di credito cooperativo può spesso offrire tassi migliori. La pensione è ciò per cui esistono i fondi dedicati, quindi dovresti già contribuirvi prima di guardare oltre. Il fondo di emergenza deve restare accessibile e senza troppe penalità: il prezzo dell'accessibilità è il tasso d'interesse. Ma per il denaro non immediatamente necessario, ma nemmeno eccedente rispetto al fondo pensione, serve un'opzione intermedia: un conto di intermediazione se ti senti fortunato, o una scala di CD se preferisci la prudenza. Con un CD a breve termine ad alto rendimento puoi controllare il tuo rendimento composto reinvestendo alla fine di ogni periodo: se investire in un CD a 10 anni ti stressa, puoi scegliere un'opzione a 5 anni e vedere dove sei alla scadenza.
-
5 semplici strategie per far crescere i tuoi risparmi
Se i tuoi risparmi sono in uno stato pietoso, ecco alcuni modi facili per fare meglio. Fonte immagine: Getty Images. Risparmiare denaro significa fare sacrifici in qualche forma. Dopotutto, ogni dolla
-

Massimizza i tuoi risparmi: 6 strategie collaudate per il 2020
Il nuovo anno è una grande opportunità per intensificare i vostri sforzi di risparmio così da raccoglierne i frutti più tardi. Linizio di un nuovo anno è il momento perfetto per propositi di migliora
Articoli in Evidenza
- Investire nell'attività di famiglia: una guida pratica tra regali, prestiti e quote societarie
- Strategie di Investimento Intelligenti: Guida Passo-Passo
- 11 modi intelligenti per investire 1.000€ nel 2024
- Massimizza la Tua Pensione: 14 Strategie Collaudate per Far Durare i Risparmi
- Rischi e Rendimenti dell'Investimento Azionario: Guida alla Gestione
- Investire in Azioni Internazionali: Guida Completa
- Strategie di investimento nella blockchain: 5 modi per partecipare
- Opzioni di Investimento in Oro: Guida Completa per Tutti gli Investitori
- Investimenti Sicuri ad Alto Rendimento: Far Crescere il Denaro in Sicurezza
- Investire in Fondi Comuni: Guida per Principianti alla Diversificazione
-
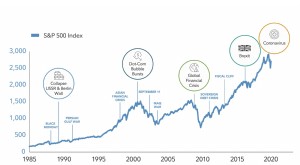 Investire per la pensione: 8 strategie per una crescita sicura
Punti chiave Se hai venduto investimenti a causa della volatilità, reinvestire può rimettere in carreggiata il tuo piano. Mantenere la disciplina nel risparmio e nellinvestimento è fondamentale per r...
-
 22 strategie collaudate per massimizzare i risparmi nel 2024
Ecco alcune opzioni per far crescere i tuoi risparmi. Punti chiave Molte persone vogliono aumentare i risparmi questanno. Puoi raggiungere lobiettivo con una serie di decisioni sagge, ma alcuni sacr...