
Rifiuto Prestito: Comprendere e Affrontare le Obiezioni del Prestatore
Identificare le qualifiche, le eccezioni e le modifiche (se presenti) del rifiuto del prestatore della tua proposta di prestito può aiutarti a determinare esattamente perché il prestatore ha detto no. Di seguito sono elencati alcuni dei motivi più comuni che i prestatori usano per respingere una richiesta di prestito e alcune risposte logiche a quei motivi:
Obiezione: L'azienda è sottocapitalizzata. I prestatori sono molto più a loro agio quando tu, il richiedente, hai contribuito o guadagnato una parte sostanziale del patrimonio netto dell'azienda. Esaminando il rapporto totale debito/patrimonio, dovrebbe esserci una parte ragionevole del finanziamento dell'azienda fornita da una fonte diversa dal prestatore.
Risposta: Ci sono misure che puoi adottare per aumentare il tuo patrimonio nell'azienda. Ad esempio, potresti conferire più denaro nella società da fonti come risparmi, una seconda ipoteca sulla tua casa, proventi da investimenti liquidati, o il valore di riscatto di una polizza vita. Inoltre, potrebbe essere possibile convertire eventuali debiti subordinati o note pagabili alla società in patrimonio. Puoi anche tentare di ridurre altri debiti della società di un importo ragionevole (e a sconto, se possibile). Abbassare il livello complessivo del debito dell'azienda permetterà al prestatore di operare da una posizione percepita più forte rispetto alla capacità della società di rimborsare il prestito.
Obiezione: L'azienda non ha ancora realizzato un profitto. I prestatori si aspettano tipicamente che un richiedente con un track record di successo aziendale sia in grado di implementare la strategia aziendale presentata in una proposta e rimborsare i fondi anticipati. Se una società ha perso denaro perpetuamente, tuttavia, la maggior parte dei prestatori può ritenere che un finanziamento aggiuntivo comporterà semplicemente un aumento di quelle perdite e il richiedente sarà incapace di rimborsare il prestito.
Risposta: La tua spiegazione della storia finanziaria dell'azienda probabilmente non era sufficiente o non ragionevole (per quanto riguardava il prestatore). Se la tua azienda non è riuscita a guadagnare un profitto, è importante dimostrare le ragioni di questo e spiegare come correggerai il problema. Assicurati di fornire documentazione sincera e dettagliata che spieghi i periodi in cui non è stato guadagnato profitto. Confrontando quei periodi di perdita con periodi in cui l'azienda ha guadagnato profitti, puoi spiegare come le operazioni potrebbero essere state diverse. Dovresti poi dettagliare come i proventi del prestito saranno usati per posizionare l'azienda in modo tale che i profitti siano assicurati.
Ad esempio, a volte l'acquisizione di asset migliori e più efficienti è tutto ciò che serve per raggiungere la redditività. I prestatori possono solitamente accettare questa strategia se puoi fornire prove sostanziali che gli aumenti di produttività sposteranno effettivamente il tuo bilancio di nuovo in attivo.
Obiezione: Il prestito proposto è troppo grande. I prestatori spesso tentano di ridurre gli importi delle richieste di prestito riducendo i fondi marginali o cercando di costringere il richiedente a spendere meno in una particolare area della proposta. L'intento è controllare la loro esposizione al rischio e forse anche ridurre il saldo del prestito rispetto all'importo della garanzia offerta.
Risposta: È importante ricordare che solo tu puoi decidere se la tua strategia proposta può essere realizzata con un importo di finanziamento inferiore. Inoltre, solo tu saprai quanto cuscino finanziario extra, incorporato nella tua richiesta originale, può essere abbassato senza influenzare materialmente i tuoi piani aziendali. La tua risposta, quindi, deve basarsi su quanti soldi sono effettivamente necessari e come una spesa può essere ridotta senza causare un impatto negativo sui tuoi piani aziendali. In alternativa, offrire di fornire garanzie aggiuntive può persuadere il prestatore a riconsiderare la restrizione, poiché facendo ciò ridurrai il rischio percepito dal prestatore nella transazione.
Obiezione: La strategia aziendale non è solida. Gli addetti ai prestiti metteranno spesso alla prova le tue idee contro la loro conoscenza ed esperienza collettiva (o inesperienza) per valutare se l'azienda ha una ragionevole possibilità di successo. Se il prestatore ha riserve significative sulle tue prospettive, il finanziamento sarà rifiutato.
Risposta: Tieni presente che i prestatori non hanno sempre ragione, e sono quasi sempre di natura conservativa. Forse non hai spiegato la strategia in modo sufficiente, o forse il prestatore ha una comprensione errata o incompleta di esattamente cosa stai cercando di realizzare. Rivedi attentamente la strategia aziendale con il prestatore, assicurandoti assolutamente che descriva pienamente ogni dettaglio del piano. Non esitare ad aggiungere enfasi e supporto alle tue idee con articoli, sondaggi, studi di marketing e demografici, ecc.
Obiezione: L'azienda è troppo rischiosa. Alcuni prestatori escludono del tutto particolari settori dal loro mercato di prestito perché i rischi intrinseci (reali o percepiti) in quelle attività sono oltre i parametri accettabili del prestatore. Tali esclusioni possono applicarsi solo al prestatore locale, o possono essere generalmente comuni tra la maggior parte dei prestatori, a seconda del particolare settore coinvolto.
Risposta: È possibile che tu non abbia comunicato efficacemente come alcuni dei rischi potrebbero essere eliminati, o almeno limitati. Ad esempio, accettando termini più stretti o fornendo garanzie aggiuntive, potresti strutturare la transazione per dare al prestatore una maggiore protezione dall'esposizione eccessiva a potenziali perdite sul prestito.
Obiezione: Non c'è abbastanza garanzia. Questo è probabilmente il motivo più usato dai prestatori per respingere una richiesta di prestito. I prestatori desiderano tipicamente un rapporto minimo di 1:1 copertura garanzia-debito, e ciò basato su una valutazione scontata della garanzia. Spesso tenteranno di usare la leva della garanzia per vincolare virtualmente ogni asset che un richiedente possiede, anche se quegli asset aggiuntivi contribuiscono poco valore reale alla sicurezza del prestito.
La quantità e la qualità della garanzia offerta possono spesso superare molte obiezioni, perché i prestatori sono solitamente solo troppo felici di "affittare" al richiedente i suoi stessi soldi – che, in sostanza, è ciò che accade quando si prende una garanzia per un prestito. È in realtà una questione minore che il denaro sia attualmente legato all'asset; può essere sequestrato per la liquidazione se il prestito non viene rimborsato.
Risposta: La tua risposta come richiedente dovrebbe basarsi su un riconoscimento onesto e accurato del vero valore della garanzia che stai offrendo. Dovresti anche essere consapevole del suo valore in liquidazione. I prestatori sono spesso inclini a vendere asset pignorati a sostanzialmente meno del valore di mercato, cercando semplicemente di recuperare il loro saldo di prestito in sospeso piuttosto che ottenere il pieno valore delle risorse.
È quindi saggio conoscere il mercato per la vendita di asset simili a quelli che hai offerto come garanzia. Se necessario, ordina una perizia da un rivenditore di attrezzature usate o un banditore. Il rivenditore dovrebbe essere in grado di giudicare rapidamente cosa l'attrezzatura porterebbe probabilmente in una vendita o asta tempestiva. Queste informazioni possono essere molto utili per determinare la leva che il prestatore ti darà su quegli asset. Inoltre, gli asset immobiliari dovrebbero anche essere valutati per perizia. I prestatori avanzeranno tipicamente un importo standard del valore di mercato degli immobili, fornendosi così un margine per coprire il tempo e i costi associati alla vendita della proprietà in caso di inadempienza.
Se il prestatore non ha valutato adeguatamente la tua garanzia, puoi fornire informazioni aggiuntive per dimostrarne il maggior valore. Ma potrai contestare le valutazioni del prestatore solo con un valore diverso che sia stato documentato. Allora, quando ti verrà chiesto di rivedere i loro calcoli, dovrebbero almeno arrivare a un valore di compromesso basato sulle prove che fornisci.
Se, dopo le tue valutazioni, gli asset sono effettivamente insufficienti, preparati a offrire più garanzie al prestatore. E, come ulteriore consiglio: è una buona idea avere una strategia di backup su come raggiungere i tuoi obiettivi con meno dollari, nel caso in cui non riesci a raccogliere garanzie supplementari sufficienti e sei costretto ad accontentarti di un importo di finanziamento leggermente inferiore.
Obiezione: Le proiezioni finanziarie sono inaffidabili. I prestatori presteranno particolare attenzione alle proiezioni finanziarie di una proposta di prestito per determinare esattamente come il richiedente intende rimborsare il prestito. Sulla base di fattori contributivi ed esperienza passata, il prestatore potrebbe non essere sempre d'accordo con le conclusioni della proposta sulla produzione di ricavi o sul costo delle operazioni, e come tale, la capacità del richiedente di servire il debito potrebbe essere messa in discussione.
Risposta: Esamina attentamente le proiezioni e assicurati che le aspettative siano state ragionevolmente raggiunte e comunicate efficacemente. Rivedendo i dati su cui si basano le proiezioni, dovresti assicurarti che questa evidenza sia documentata chiaramente e accuratamente.
Inoltre, sii pronto a fare modifiche per correggere eventuali errori che potrebbero essere stati scoperti dal prestatore o per rivedere eventuali calcoli dove necessario. Poi, confrontando i nuovi numeri con il servizio del debito per rimborsare il prestito, dovrai determinare se l'affare è ancora fattibile. Quando hai ricalcolato i numeri e sei fiducioso in essi, presentali di nuovo con una discussione riga per riga per convincere il prestatore della solidità delle nuove aspettative.
Naturalmente, rispondere a una (o a tutte) di queste obiezioni non garantirà che il prestatore cambi la decisione, ma è certamente il logico "prossimo passo" da fare dopo che il prestito è stato inizialmente rifiutato. Poiché uno sforzo considerevole è stato investito nell'educare questo particolare prestatore sulla tua attività, dovresti tentare di affrontare le sue preoccupazioni prima di ricominciare completamente da capo con una nuova proposta a un nuovo prestatore.
-
Condono prestiti: comprendere i potenziali lati negativi
Speri di far condonare i tuoi prestiti? Prima di impegnarti in un programma di condono prestiti, è importante informarsi sui rischi nascosti associati al condono. Con milioni di americani che portano
-

Migliori istituti per prestiti VA 2024: recensioni e confronto
Dal 1944 il Dipartimento degli Affari dei Veterani aiuta i veterani e le loro famiglie ad accedere al credito immobiliare. I prestiti VA non vengono erogati direttamente dal Dipartimento, ma da banche
Articoli in Evidenza
- Prestiti per Piccole Imprese: Guida Passo-Passo per l'Approvazione
- Prestiti Peer-to-Peer: Guida per Piccoli Imprenditori
- Impatto sul Credito del Peer-to-Peer Lending: Cosa Sapere
- Prestiti Sindacati: Tipologie, Mutuatari e Utilizzi
- Loan Package: Documenti Essenziali e Presentazione Vincente
- Capire i Default sui Prestiti: Tipologie, Cause e Conseguenze
- Tipi di Prestiti SBA: Guida ai Finanziamenti per Piccole Imprese
- Prestiti per Franchising: Finanzia la Tua Opportunità di Business
- Prestito SBA 504: Requisiti di Ammissibilità e Qualifiche
- Programma Prestito SBA 504: Guida Completa per Piccole Imprese
-
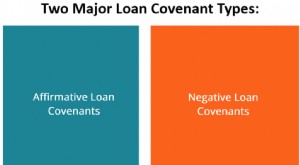 Patto di Prestito (Loan Covenant): Termini, Tipologie e Conseguenze
Un patto di prestito (loan covenant) è un accordo che stabilisce termini e condizioni tra mutuatario e prestatore. Offre ai prestatori flessibilità nellerogazione tutelando la loro posizione; ai mutua...
-
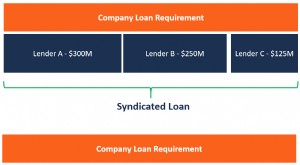 Prestiti Sindacati (Syndicated Loans): Definizione, Vantaggi e Funzionamento
Un prestito sindacato (syndicated loan) è concesso da un gruppo di finanziatori (sindacato) che collaborano per fornire credito a un grande mutuatario. Il mutuatario può essere una corporation, un pro...