
Programmi di Riduzione del Debito: Strategie per il Recupero Finanziario
I programmi di riduzione del debito si riferiscono generalmente a strategie per assistere i mutuatari fortemente indebitati. Se hai un importo di debito relativamente gestibile, trarrai beneficio semplicemente facendo regolari sforzi per rimborsare il debito secondo programma. Entrare in un programma di riduzione del debito non varrà la seccatura per la maggior parte dei mutuatari. Tuttavia, se non riesci a stare al passo con il tuo debito date le tue entrate attuali, potrebbe essere il momento di considerare misure più drastiche. Esistono vari livelli di gravità nei programmi di riduzione del debito, partendo dalla modifica base.
#1 Modifica del Prestito
La modifica del prestito è spesso usata per descrivere una vasta gamma di strategie di riduzione del debito, dalla rinegoziazione alla ristrutturazione. Nell'interpretazione più stretta, la modifica del prestito è il processo di modifica diretta del tuo contratto con il creditore originale. Se usi una fonte esterna per effettuare la modifica, entrerai in un campo di riduzione del debito che comporta penalità molto più severe. Prima, prova a concordare un nuovo piano con il tuo creditore esistente per evitare questo passo. Contatta direttamente il creditore per spiegare i cambiamenti nelle tue finanze che non ti permettono più di pagare il debito secondo il programma attuale. Motivi per la modifica includono perdita del lavoro, divorzio o malattia cronica. Poi, lavora con il tuo creditore per trovare un programma più confortevole che ti aiuti a evitare il default sul prestito. Non tutti i creditori saranno flessibili nel fornirti opzioni. Tuttavia, se riesci a dimostrare che la modifica è nell'interesse del creditore, potresti ottenere risultati benefici.
#2 Rinegoziazione del Debito
Rinegoziare il debito è un passo più drastico della modifica. Quando modifichi il tuo debito, accetti ancora di pagare ciò che devi. In definitiva, il tuo punteggio di credito rifletterà che hai pagato il debito. Con la rinegoziazione, invece, non stai pagando il tuo obbligo. Il tuo punteggio di credito rifletterà che hai chiuso il prestito in un modo che il creditore non ha approvato. Per questo, la rinegoziazione è meno attraente. Offre però vantaggi unici per chi ha bisogni maggiori. Attraverso la rinegoziazione, puoi ridurre il tuo carico di debito totale invece di ristrutturare solo i pagamenti. Questo è particolarmente utile se hai accumulato una grande quantità di debito studentesco o troppo debito da carta di credito. Poiché questi prestiti non sono garantiti da un asset, può avere più senso per un creditore rinegoziare per un importo inferiore invece di perseguire un pignoramento.
#3 Fallimento
Molti mutuatari non considerano il fallimento come una strategia di riduzione del debito praticabile; potrebbero pensarlo come un fallimento nel ripagare i debiti. Tuttavia, il tribunale fallimentare è stato progettato come un modo per ridurre l'onere del debito per chi soffre di carichi di debito paralizzanti. Se ti qualifichi per il fallimento in base ai tuoi debiti, vale la pena scoprire se la protezione può offrire una soluzione. Attraverso il tribunale fallimentare, puoi finalmente chiudere i tuoi debiti e assicurare che i tuoi creditori non abbiano ulteriori pretese sui tuoi soldi o beni. Dovrai fare sacrifici, ma è la soluzione definitiva di riduzione del debito per i mutuatari più disperati.
-
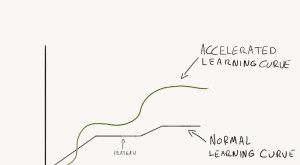
Strategie di Apprendimento Efficaci: 5 Consigli Pratici per Acquisire Competenze più Velocemente
Lapprendimento accelerato è qualcosa per cui dovremmo tutti puntare. Ma troppi consigli su internet promettono limpossibile: 1000X la tua crescita personale! Cambia la tua vita in 10 secondi! Impara
-

Gestione dei debiti: una guida in 10 passi verso la libertà finanziaria
Questo articolo è apparso in origine su Debt.com.Se hai molti debiti e ti chiedi come farai a ripagarli, sappi che non sei affatto solo. Secondo gli ultimi dati di ValuePenguin, il debito medio sulle
Articoli in Evidenza
- 3 Consigli di Budget Provati per Eliminare il Debito Più Velocemente
- Scegliere una Società di Riduzione del Debito: Guida alla Migliore Opzione
- Negoziare Tassi d'Interesse Più Bassi con i Creditori: Guida
- Aiutare i genitori con i debiti: una guida per un supporto compassionevole
- Strategie Intelligenti per Gestire i Debiti delle Feste | CreditRepair.com
- Diritti contro i recuperi crediti: protezioni legali e truffe
- Pianificazione Finanziaria per i Tuoi 30 Anni: Costruire un Futuro Sicuro
- 6 strategie efficaci per eliminare i debiti e raggiungere la libertà finanziaria
- 6 mosse concrete per riprendere il controllo delle tue finanze nel nuovo anno
- Conti Correnti "Second Chance": Ricostruisci Credito e Stabilità Finanziaria
-
 Programmi fedeltà per la ristorazione: guadagna di più a ogni pasto
Iscriversi a un programma fedeltà per la ristorazione ha pochi svantaggi. Che mangiare fuori sia un evento raro o unabitudine consolidata, puoi trarre vantaggio dalliscrizione a un programma fedeltà p...
-
 Consolidamento debiti: benefici e rischi — è la scelta giusta per te?
Consolidare i debiti può essere positivo o negativo per le tue finanze — ma dipende dalla tua situazione. Scopri se il consolidamento sarebbe un salvagente finanziario o un disastro. Il consolidament...