
Rifinanziamento con Prelievo di Liquidità (Cash-Out Refinance): Capire i Prestiti su Equity Casa e Quando Usarli
Probabilmente hai sentito che i prestiti su equity casa (home equity loans) e le linee di credito su equity casa (HELOC) sono opzioni per proprietari che vogliono prendere in prestito dall'equity della casa. L'equity casa è la differenza tra saldo mutuo attuale e valore di mercato. Un'opzione di prestito che potresti conoscere meno è il rifinanziamento con prelievo di liquidità (cash-out refinance).
Un cash-out refinance ti permette di prendere in prestito dall'equity della casa in modo che incorpora il pagamento in un nuovo mutuo.
Qui discutiamo cos'è, come funziona e quando ha senso.
Cos'è un cash-out refinance?
Un cash-out refinance è un rifinanziamento mutuo dove puoi prendere denaro dalla transazione. Funziona come un rifinanziamento tipico: un nuovo prestito sostituisce quello attuale. Ma c'è una differenza importante: col cash-out refinance, il nuovo prestito è più grande del vecchio e puoi prendere la differenza in contanti.
Oltre a farti prelevare contanti dall'equity, un cash-out refinance potrebbe anche permetterti di cambiare i termini del prestito. Ad esempio, potresti cambiare il termine di rimborso, convertire un mutuo a tasso variabile in uno fisso, o rifinanziare a un tasso più basso.
Come funziona un cash-out refinance?
Quando fai un cash-out refinance, l'importo del mutuo aumenta e incassi la differenza tra nuovo importo e saldo precedente.
Esempio: saldo prestito esistente 350.000 $, servono 20.000 $ per ristrutturare cucina. Se soddisfi certi criteri, potresti rifinanziare a 370.000 $. I primi 350.000 $ pagano il vecchio prestito, i restanti 20.000 $ (meno commissioni rifinanziamento) vanno in tasca.
La qualifica dipende da fattori come credito ed equity accumulata. Vediamo i requisiti.
Requisiti per cash-out refinance
I finanziatori valutano diversi criteri per vedere se un mutuatario qualifica. Panoramica generale requisiti:
- Punteggio credito: Potresti aver bisogno di 620 o superiore.
- Rapporto debito/reddito (DTI): Potresti aver bisogno di DTI inferiore al 50%.
- Equity casa: In quasi tutti i casi, serve più del 20% equity per qualificarsi.
Quanto puoi prendere in prestito con un cash-out refinance?
Generalmente, sei limitato a un importo che ti lascia con 20% equity dopo il rifinanziamento. I finanziatori vogliono che mantenga un loan-to-value ratio (LTV) dell'80% dopo il cash-out.
LTV è la percentuale che rappresenta il valore della casa rispetto al saldo mutuo. Dopo il rifinanziamento, devi avere 20% equity, quindi il nuovo prestito non può coprire più dell'80% del valore.
Esempio: casa vale 400.000 $, saldo prestito 260.000 $ → equity 35%. Calcolo: 260.000 / 400.000 = 0,65 (65%); 100% - 65% = 35% equity.
Denaro aggiuntivo prelevabile: 60.000 $, che porta saldo a 320.000 $ e equity al limite 20%. Calcolo: 400.000 $ x 0,20 = 80.000 $; 400.000 - 80.000 = 320.000 $; 320.000 - 260.000 = 60.000 $.
Eccezione: prestiti per veterani garantiti dal Dipartimento Affari Veterani USA. Se qualifichi per cash-out refinance VA, puoi prelevare fino al 100% dell'equity, a seconda del punteggio credito. Nell'esempio sopra, potresti prendere fino a 140.000 $. Più alto il punteggio, più il finanziatore potrebbe approvare.
Quando un cash-out refinance potrebbe valere la pena
Potrebbe aiutarti a pagare quasi qualsiasi spesa: consolidare debiti carte credito, finanziare miglioramenti casa, coprire costi medici, tasse università, o altro acquisto importante.
Tieni presente che aumentare il saldo col cash-out refinance potrebbe cambiare la rata mensile e interessi totali. Se la rata diventa ingestibile, rischi di perdere la casa. Gli interessi sulla durata potrebbero essere significativamente più alti se estendi il termine.
Prima di decidere, calcola la rata che puoi permetterti, rivedi i costi interessi a lungo termine, e confronta costi rifinanziamento con alternative come home equity loan o HELOC.
Come ottenere un cash-out refinance
Il processo è simile a un mutuo normale. Il finanziatore può chiedere documenti (buste paga) per verificare reddito e flusso cassa. Controllo credito per affidabilità.
Il finanziatore ordina una perizia immobiliare per determinare valore casa, poi il prestito passa attraverso underwriting prima dell'approvazione. Riceverai documenti di informativa da rivedere e firmare.
Come per altri rifinanziamenti, pagherai costi di chiusura — commissioni controllo credito, perizia, ecc. Costi tipici: 2% - 5% dell'importo prestito. Se approvato, il nuovo prestito paga quello vecchio e ricevi i fondi dal cash-out.
Se decidi che il cash-out refinance fa per te, consulta la nostra lista dei migliori finanziatori mutui.
Alternative al cash-out refinance
Se vuoi prendere in prestito, considera altre opzioni:
- Linea di credito su equity casa (HELOC): Linea di credito per prendere in prestito contro equity fino a un limite. Tassi tipicamente variabili come carte credito, ma l'aspetto linea di credito offre flessibilità: usi e ripaghi quando serve. Se fai un progetto e non sai esatto costo, HELOC ti fa prelevare contanti man mano che compri materiali.
- Prestito su equity casa: Differenza HELOC vs prestito equity: il prestito dà una somma unica dall'equity che ripaghi a rate. Tassi generalmente fissi, buona opzione se serve importo fisso per pagare una fattura.
- Prestito personale: Altro tipo di prestito a rate. Usabile per quasi ogni spesa personale, ma alcuni finanziatori limitano uso per spese educative. Se hai buon credito, potresti qualificarti per i migliori prestiti personali con tassi bassi e niente commissioni anticipate.
FAQ
Il cash-out refinance può essere usato per qualsiasi cosa?
Puoi usare i contanti come vuoi. Oltre a ristrutturazioni, puoi consolidare debiti ad alto interesse, alternativa a prestiti studenteschi, o altra spesa grande.
Il cash-out refinance danneggia il punteggio credito?
I finanziatori controlleranno probabilmente il tuo credito per vedere se qualifichi. Se viene fatta un'indagine approfondita (hard inquiry), il controllo potrebbe abbassare il punteggio di alcuni punti.
Un altro fattore: un rifinanziamento mutuo è un nuovo conto nel report, che potrebbe causare calo iniziale. Dopo aver stabilito storia pagamenti positiva sul nuovo prestito, il punteggio potrebbe migliorare nel tempo.
Si pagano tasse su un cash-out refinance?
Non paghi tasse sui contanti da un cash-out refinance. I contanti sono considerati un prestito, e l'IRS (Agenzia Entrate) generalmente non tassa i prestiti.
Conclusione sui cash-out refinance
Quando serve denaro, un cash-out refinance è uno dei modi per trasformare l'equity casa in contanti. Prima di prendere in prestito, è bene guardarsi intorno per confrontare opzioni prestito e tassi mutuo con più finanziatori. Considera anche di soppesare altre opzioni — prestiti su equity casa o HELOC — per determinare quale sia meglio per la tua finanza personale.
Se devi prendere in prestito una somma relativamente piccola, i costi di chiusura e i tempi per processare il nuovo mutuo potrebbero rendere il cash-out refinance meno comodo ed economico di altre opzioni. Ad esempio, i prestiti personali potrebbero avere costi anticipati più bassi e non devi attendere un lungo underwriting.
-
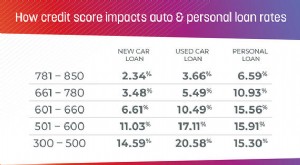
Rifinanziamento auto: è il momento giusto?
Il rifinanziamento di un prestito auto può essere un modo efficace per ridurre la rata mensile, migliorare le condizioni del prestito o liberare liquidità. Tuttavia, non è sempre la scelta giusta. Il
-

Rifinanziamento prestito auto: conviene davvero?
Il rifinanziamento di un prestito auto può aiutare a ridurre la rata, pagare meno interessi o cambiare condizioni poco favorevoli. Ma come ogni decisione finanziaria, va valutato con attenzione. Non s
Articoli in Evidenza
- Rifinanziamento di un prestito personale: guida completa
- È il momento giusto per ristrutturare casa? Aspetti finanziari
- Prestiti Consolidamento Debiti: Quando e Come Consolidare il Debito da Carte di Credito
- Assicurazione Collision: Copertura, Funzionamento e Quando Non Serve
- Dichiarazione Separata per Sposati: È la Giusta Strategia Fiscale per Te?
- Capire le proprie esigenze assicurative: una guida per i nuovi imprenditori
- Rifinanziamento mutuo: guida completa per capire il processo
- Rifinanziare il Mutuo? Valuta Pro e Contro nel 2024
- Refinanziamento con Liquidità: Vantaggi, Rischi e Implicazioni Fiscali
- Voto Blockchain: Rischi per la Sicurezza e Preoccupazioni per l'Integrità Elettorale
-
 Gestire una grande somma di denaro: guida completa
Sembra un sogno che si avvera, ma un improvviso afflusso di contanti può anche portare ogni genere di nuove sfide. Ricevere una barca di soldi -- fantastico. Spederli tutti, e poi desiderare di aver ...
-
 Rifinanziamento cash-out: usare l'equity della casa per i tuoi obiettivi
Può arrivare il momento in cui ti serve una somma importante per estinguere i debiti sulle carte di credito o finanziare lavori in casa. In questi casi puoi valutare una delle risorse più grandi a tua...