
10 errori da evitare nella richiesta di un mutuo
Richiedere un mutuo è un passaggio importante nell’acquisto di una casa. Alcuni errori, anche apparentemente piccoli, possono aumentare i costi, rallentare l’approvazione o rendere il finanziamento meno sostenibile.
Ecco 10 errori comuni da evitare prima di presentare domanda.
1. Fidarsi solo della banca sull’importo massimo
La banca può indicare un importo massimo finanziabile, ma questo non significa che sia la cifra più adatta al tuo budget. Bisogna considerare spese correnti, risparmio, imprevisti e obiettivi futuri.
2. Ignorare il proprio punteggio di credito
Il punteggio di credito può influenzare condizioni e tasso del mutuo. Verificarlo prima della domanda permette di correggere eventuali errori e migliorare la propria posizione.
3. Saltare la pre-approvazione
La pre-approvazione aiuta a capire quanto si può spendere e rende più credibili le offerte d’acquisto. Senza di essa, si rischia di perdere occasioni o di procedere senza chiarezza.
4. Non confrontare le offerte
Tassi, commissioni, assicurazioni e condizioni possono variare molto tra banche e intermediari. Confrontare più preventivi può portare a un risparmio significativo.
5. Non leggere le condizioni contrattuali
È importante verificare piano di ammortamento, tasso fisso o variabile, eventuali penali, costi accessori e clausole poco chiare.
6. Non prevedere un budget completo
Il mutuo non è l’unica spesa legata alla casa. Vanno considerati costi di manutenzione, assicurazioni, spese condominiali, riscaldamento, imposte e imprevisti.
7. Rinunciare all’ispezione tecnica
In mercati molto competitivi, alcuni acquirenti rinunciano all’ispezione per accelerare l’acquisto. Questa scelta può però portare a spese impreviste molto elevate.
8. Sottovalutare i tempi
La richiesta di un mutuo richiede tempo: raccolta documenti, verifiche, perizie e approvazioni possono richiedere settimane. È meglio iniziare con anticipo.
9. Avere un anticipo troppo basso
Un anticipo ridotto può comportare condizioni meno favorevoli, assicurazioni aggiuntive o rate più alte. Se possibile, è utile aumentare il capitale iniziale.
10. Dimenticare i costi di chiusura
Oltre al prezzo dell’immobile, vanno considerati costi notarili, imposte, assicurazioni, perizie e spese di istruttoria. È importante avere liquidità sufficiente anche per queste voci.
Come prepararsi al meglio
Prima di richiedere un mutuo, è consigliabile:
- controllare il proprio rapporto di credito;
- definire un budget realistico;
- confrontare più istituti di credito;
- leggere attentamente il contratto;
- prevedere un margine per spese impreviste.
Conclusione
Il mutuo è un impegno di lungo periodo. Evitare questi errori può aiutare a ottenere condizioni migliori, ridurre lo stress e rendere l’acquisto della casa più sostenibile.
Le informazioni fornite hanno finalità informative e non costituiscono consulenza finanziaria, legale o fiscale.
-
Capire l'Impatto dei Dividendi sui Prezzi delle Azioni
I dividendi offrono rendimenti gratificanti sullinvestimento. Ogni trimestre, semestre o anno, gli investitori godono di dividendi sotto forma di contanti o azioni aggiuntive da parte delle società c
-
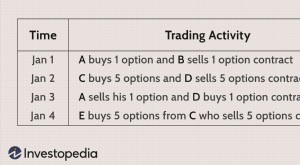
Comprendere l'Open Interest: Indicatore Chiave per i Mercati dei Derivati
Cosè lOpen Interest? Lopen interest è il numero totale di contratti derivati in sospeso, come opzioni o futures, che non sono stati regolati per un asset. Lopen interest totale non conta, e non somma,
Articoli in Evidenza
- Avvocati per Rinegoziazione Debito: Come Possono Aiutarti a Negoziare e Ridurre il Debito
- Rinegoziazione mutuo: evita il pignoramento e trova sollievo
- Prestiti personali non garantiti per cattivo credito: opzioni 2024
- Metodo valanga o palla di neve: quale strategia scegliere per ripagare i debiti
- Prestiti Studenteschi di Emergenza: Fondi Rapidi per Spese Impreviste
- Prestiti per Startup: Guida Completa per Nuove Imprese
- Riparazioni domestiche: come risparmiare e scegliere il professionista giusto
- Bollette mediche inattese: strategie per gestire i costi sanitari
- Capire il Truth in Lending Act: Come Protegge i Mutuatari
- Uscire dai debiti con reddito basso: strategie pratiche
-
 Lusso a Budget Limitato: Strategie Pratiche e Cambi di Mentalità
Cosa ti viene in mente pensando a uno stile di vita lussuoso? Per molti, sono articoli di alta gamma: abbigliamento, auto, vacanze, cene eleganti. E quando questa è limmagine, è facile scoraggiarsi e...
-
 I 4 migliori side hustle redditizi per gli amanti degli animali
Ecco alcune opzioni per aumentare il tuo reddito facendo qualcosa che ti piace davvero. Punti chiave Le attività secondarie sono un ottimo modo per aumentare il reddito e rafforzare le finanze. Se t...