
Bilancio in pareggio: definizione, componenti e importanza
Un bilancio in pareggio è un bilancio in cui le entrate sono uguali alle spese, senza disavanzo né avanzo. In pratica, può anche presentare un avanzo, ma non un disavanzo.
Componenti principali
Le entrate rappresentano le risorse disponibili. Per imprese e organizzazioni provengono da vendita di beni e servizi. Per i governi derivano soprattutto da imposte sul reddito, imposte societarie, contributi sociali e imposte sui consumi.
Le spese comprendono costi operativi, salari, affitti, infrastrutture, difesa, sanità, pensioni e sussidi.
Esempi pratici
È raro trovare pareggi perfetti. Nel 2017 il Canada registrò entrate per 332,2 miliardi di dollari e spese per 346,2 miliardi, con un disavanzo di 14 miliardi. Germania, Svizzera e Corea del Sud hanno invece registrato avanzi, considerabili forme di bilancio equilibrato.
Un bilancio in pareggio può essere annuale, biennale o ciclico. Quello annuale equilibra entrate e spese dell'anno. Quello biennale consente compensazioni tra due anni. Quello ciclico prevede disavanzi nelle recessioni e avanzi nelle fasi espansive.
Importanza
La programmazione di un bilancio equilibrato aiuta a evitare spese eccessive e a destinare risorse ai servizi più necessari. Gli avanzi possono creare fondi per emergenze e ridurre la necessità di ricorrere al debito.
Il pareggio può anche ridurre i costi degli interessi e rafforzare il controllo della politica economica nei periodi difficili.
Analisi degli scostamenti
L'analisi degli scostamenti confronta i risultati effettivi con il bilancio previsto. Se entrate sono maggiori o spese minori, lo scostamento è favorevole. Se entrate sono minori o spese maggiori, lo scostamento è negativo.
Per le imprese, un bilancio equilibrato può contribuire a risultati migliori nell'analisi degli scostamenti.
-
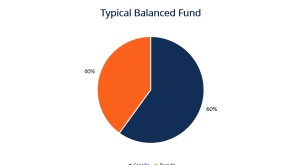
Fondi Bilanciati: Guida Completa all'Investimento Diversificato
Un fondo bilanciato, noto anche come fondo ibrido, si caratterizza per la diversificazione tra due o più classi di asset. Un fondo bilanciato combina solitamente componenti azionarie e obbligazionarie
-
Deficit di Bilancio: Cause, Effetti e Soluzioni
Se seguite la politica, lavorate in azienda o frequentate spesso commercialisti, avrete sicuramente sentito parlare di deficit di bilancio. Sebbene il modo in cui se ne parla possa farli sembrare comp
Articoli in Evidenza
- Budget di Programma: Definizione, Importanza e Creazione
- Vincoli di bilancio: Guida completa per capire e gestire il budget
- Budget a Rinnovo: Come Funziona e Vantaggi per la Pianificazione Finanziaria
- Budget Pubblicitario: Definizione, Pianificazione e Best Practice
- Balanced Scorecard: guida completa alla performance strategica
- Budgeting bottom-up: una guida completa
- Budgeting spiegato: una guida completa per individui e aziende
- Deficit di bilancio: cause, effetti e soluzioni
- Budgeting Base Zero: Guida Completa per le Aziende
- Budgeting incrementale: vantaggi, svantaggi e perché è spesso problematico
-
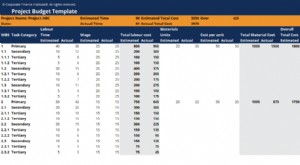 Budget di Progetto: Definizione, Template e Stima dei Costi
Il budget di progetto è uno strumento utilizzato dai project manager per stimare il costo totale di un progetto. Un template di budget di progetto include una stima dettagliata di tutti i costi che è ...
-
 Budgeting Top-Down: Definizione, Vantaggi e Svantaggi
Il budgeting top-down è un metodo in cui il senior management prepara un budget di alto livello per lazienda, basandosi sui propri obiettivi, e lo passa ai department manager per limplementazione. A ...