
Budgeting Top-Down: Definizione, Vantaggi e Svantaggi
Il budgeting top-down è un metodo in cui il senior management prepara un budget di alto livello per l'azienda, basandosi sui propri obiettivi, e lo passa ai department manager per l'implementazione.
A volte i manager possono avanzare suggerimenti prima della preparazione del budget. Se il loro contributo verrà usato è a discrezione del management. Dopo la creazione del budget, il management fa allocazioni specifiche ai vari dipartimenti, che devono poi creare i propri budget basandosi sull'allocazione ricevuta e sui propri obiettivi.
Il Processo di Budgeting Top-Down
Il processo inizia con il senior management che si riunisce per definire gli obiettivi annuali. Discutono e determinano target di alto livello per vendite, spese e profitti. Nella formulazione, considerano il contributo di ogni dipartimento ai ricavi dell'anno precedente. Solitamente i department manager e lo staff di livello inferiore non partecipano alle riunioni, ma possono avanzare suggerimenti. Una volta definiti i target, gli obiettivi passano al dipartimento finance.
Allocazioni di Budget ai Dipartimenti
Il dipartimento finance assegna le allocazioni. Può usare i dati dell'anno precedente per ripartire. Ad esempio, se il marketing ha sostenuto il 10% delle spese totali l'anno scorso, il finance potrebbe allocare il 10% delle stime di spesa totali per l'anno successivo.
L'allocazione può essere maggiore o minore a seconda di ciò che i department manager hanno presentato al senior management. Se l'azienda pianifica il lancio di un nuovo prodotto, il finance potrebbe aumentare il budget marketing per coprire i costi promozionali.
Budget a Livello Dipartimentale
Una volta assegnate le allocazioni, i department manager preparano i propri budget. Il loro compito è prendere le stime di ricavi e costi e sviluppare un budget che mostri come il dipartimento spenderà i fondi per generare i ricavi desiderati.
I budget dipartimentali dovrebbero includere specifiche delle spese attese: acquisto computer e attrezzature, salari, e numero previsto di prodotti da vendere per generare ricavi.
Armonizzazione dei Budget Dipartimentali
Ogni dipartimento sottopone il proprio budget al finance per l'armonizzazione. Il finance verifica l'allineamento con gli obiettivi aziendali complessivi. Se ci sono dipartimenti con budget insufficienti o eccessivi, il finance può rimandarli per revisione, aggiustando le allocazioni.
Una volta finalizzati, i budget vengono caricati sul sistema finanziario per tracciare le spese mensili. Il management schiera le risorse basandosi sui target di budget. I dipartimenti ricevono report mensili o periodici sulle spese sostenute rispetto al budget allocato e sui ricavi generati vs target.
Vantaggi del Budgeting Top-Down
- Approccio funzionale aziendale complessivo: il senior management si preoccupa della crescita complessiva. Permette di allocare risorse ai dipartimenti più critici per la crescita.
- Risparmio di tempo per il lower management: i manager di livello inferiore ricevono un budget già formulato da implementare, risparmiando tempo e risorse.
- Processo più snello: si crea un budget alla volta, invece di combinare budget dipartimentali successivi. Il processo è più rapido del bottom-up budgeting.
Svantaggi del Budgeting Top-Down
- Calo della motivazione: i manager che implementano il budget non ne "posseggono" il processo di creazione, mancando di incentivo al suo successo.
- Il senior management non è coinvolto nelle operazioni quotidiane dei singoli dipartimenti, quindi potrebbe avere aspettative irrealistiche sulle spese. I lower-level manager potrebbero trovare difficile implementare il budget perché non sanno come il top management è arrivato ai target. Il budget può essere inaccurato con target di ricavi/costi sovrastimati o sottostimati.
Budgeting Bottom-Up
A differenza del top-down, il bottom-up parte dal livello dipartimentale e sale al top management. I department head preparano il budget basandosi su informazioni attuali ed esperienze passate e lo presentano al senior management per approvazione. Considerano pressioni sui margini e condizioni di mercato per rendere il budget più realistico e raggiungibile. Il budget include la spiegazione di ogni voce.
Risorse Correlate
- Budget Head (Responsabile Budget)
- Operating Budget (Budget Operativo)
- Zero-Based Budgeting (Budgeting a Base Zero)
- Guida al Financial Modeling
-

Software di Budgeting: tipologie, funzioni e confronto [Anno]
Il software di budgeting è qualsiasi programma che aiuta persone o aziende a progettare, gestire, monitorare e aggiornare il budget. Si spazia da Microsoft Excel (flessibilità totale, basso costo) a E
-
Budgeting a Base Zero (ZBB): Guida Completa
Articoli in Evidenza
- Activity-Based Budgeting (ABB): Cos'è, Passaggi, Vantaggi e Svantaggi
- Budget Pubblicitario: Definizione, Pianificazione e Best Practice
- Bilancio in pareggio: definizione, componenti e importanza
- Beyond Budgeting: un approccio moderno al controllo organizzativo
- Budgeting bottom-up: una guida completa
- Budgeting spiegato: una guida completa per individui e aziende
- Deficit di bilancio: cause, effetti e soluzioni
- Budgeting Base Zero: Guida Completa per le Aziende
- Budgeting incrementale: vantaggi, svantaggi e perché è spesso problematico
- Budgeting 101: Capire e Creare un Budget Personale
-
 Budget Partecipativo: Definizione, Vantaggi e Implementazione
-
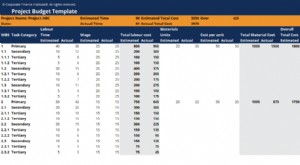 Budget di Progetto: Definizione, Template e Stima dei Costi
Il budget di progetto è uno strumento utilizzato dai project manager per stimare il costo totale di un progetto. Un template di budget di progetto include una stima dettagliata di tutti i costi che è ...