
Total Return Swap (TRS): Definizione, Meccanica e Utilizzi
Un Total Return Swap è un contratto tra due parti che scambiano il rendimento di un asset finanziario. In questo accordo, una parte effettua pagamenti basati su un tasso fisso, mentre l'altra paga basandosi sul rendimento totale di un asset sottostante (obbligazione, azione, prestito). Banche e istituzioni finanziarie usano i TRS per gestire l'esposizione al rischio di mercato con esborso minimo di cassa. Negli ultimi anni, i TRS sono diventati più popolari per l'aumentato controllo regolamentare dopo l'allegata manipolazione dei credit default swap (CDS).
Struttura di una Transazione Total Return Swap
Un contratto TRS coinvolge due parti: il payer e il receiver. Il payer può essere una banca, hedge fund, compagnia assicurativa o gestore di portafoglio fixed income cash-rich. Il total return payer accetta di pagare al receiver il rendimento totale sull'asset sottostante, ricevendo in cambio rendimenti basati su LIBOR dall'altra parte (il total return receiver). L'asset sottostante può essere un'obbligazione corporate, prestito bancario o obbligazione sovrana.
Il rendimento totale per il receiver include i pagamenti d'interesse sull'asset sottostante, più qualsiasi apprezzamento del valore di mercato. Il receiver paga al payer (proprietario dell'asset) un pagamento basato su LIBOR e l'importo pari a qualsiasi deprezzamento del valore dell'asset (se il valore cala durante la vita del TRS – nessun pagamento se l'asset aumenta di valore, poiché l'apprezzamento va al receiver). Il payer (proprietario) compra protezione contro un possibile calo del valore dell'asset accettando di pagare tutti i futuri rendimenti positivi al receiver, in cambio di flussi di pagamento floating.
Chi Investe in Total Return Swaps
I principali partecipanti includono grandi investitori istituzionali: banche d'investimento, fondi comuni, banche commerciali, fondi pensione, fund of funds, fondi private equity, compagnie assicurative, ONG e governi. Special Purpose Vehicles (SPV) come REIT e CDO partecipano anche al mercato.
Tradizionalmente, le transazioni TRS erano tra banche commerciali: banca A aveva superato i limiti di bilancio, banca B aveva ancora capacità. Banca A poteva spostare asset fuori bilancio guadagnando reddito extra, mentre Banca B "affittava" gli asset facendo pagamenti regolari a Banca A e compensando deprezzamenti.
Hedge fund e SPV sono considerati major player, usando TRS per arbitraggio di bilancio con leva. Un hedge fund che cerca esposizione a certi asset paga affittandoli da grandi istituzionali come banche d'investimento e fondi comuni. Gli hedge fund sperano in alti rendimenti dall'affitto dell'asset senza pagarne il prezzo pieno, facendo leva sull'investimento. Il proprietario dell'asset si aspetta reddito aggiuntivo sotto forma di pagamenti basati su LIBOR e garanzia contro perdite di capitale. Gli emittenti CDO entrano in TRS come protection seller per ottenere esposizione all'asset sottostante senza acquistarlo.
Benefici dei Total Return Swaps
Uno dei benefici è l'efficienza operativa. In un TRS, il receiver non deve gestire incasso interessi, regolamenti, calcoli pagamenti e report richiesti in un trasferimento di proprietà. Il proprietario mantiene la proprietà, e il receiver non deve gestire il processo di trasferimento. La data di scadenza e le date di pagamento sono concordate da entrambe le parti e non devono corrispondere alla scadenza dell'asset sottostante.
L'altro grande beneficio è che il TRS permette al receiver di fare un investimento con leva, massimizzando l'uso del capitale. A differenza di un repurchase agreement dove c'è trasferimento di proprietà, nel TRS non c'è trasferimento. Il receiver non deve immobilizzare capitale sostanziale per acquistare l'asset. Invece, beneficia dell'asset sottostante senza possederlo, rendendolo la forma di finanziamento preferita per hedge fund e SPV.
Rischi Associati ai Total Return Swaps
Diversi tipi di rischio colpiscono le parti in un TRS. Uno è il rischio di controparte. Se un hedge fund entra in più TRS su asset simili, un calo del valore di questi asset ridurrà i rendimenti mentre il fund continua a pagare il payer. Se il calo persiste e il fund non è adeguatamente capitalizzato, il payer rischia il default del fund. Il rischio è amplificato dall'alta segretezza degli hedge fund e dal trattamento di tali asset come voci off-balance sheet.
Entrambe le parti sono affette da rischio di tasso di interesse. I pagamenti del receiver sono pari a LIBOR +/- uno spread concordato. Un aumento del LIBOR aumenta i pagamenti dovuti al payer, una diminuzione li riduce. Il rischio di tasso è più alto lato receiver, che può coprirlo con derivati su tassi come future.
Altre Risorse
- Interest Rate Swap
- Floating Interest Rate
- Cost of Debt
- Equity Risk Premium
-
Asset Swap: Definizione, Trading OTC e Concetti Chiave
Un asset swap è un contratto derivato tra due parti che scambiano asset a tasso fisso e fluttuante. Le transazioni vengono effettuate over-the-counter (OTC) in base a un importo e termini concordati d
-
Variance Swaps: Derivati sulla Volatilità Spiegati
Uno variance swap è un derivato finanziario over-the-counter che permette allacquirente di speculare sulla futura volatilità di un dato asset sottostante. Gli acquirenti usano gli variance swap per co
Articoli in Evidenza
- Fatturato Totale: Definizione, Calcolo e Importanza per il Business
- Alpha: Guida alla Performance degli Investimenti
- CAGR (Tasso di Crescita Annuale Composto): definizione, formula e calcolo
- Asset Management: Definizione, Tipi e Importanza
- Asset Turnover Ratio: Definizione e Importanza
- CAPM: Guida Completa al Capital Asset Pricing Model
- Cash-on-Cash Return: Definizione, Calcolo e Importanza
- Commodity Swap: Definizione, Utilizzi e Strategie di Hedging
- Rendimento a Capitalizzazione Continua: Definizione e Calcolo
- Capire gli Indici Total Return: Guida Completa
-
 Return on Total Capital (ROTC): Definizione e Calcolo
-
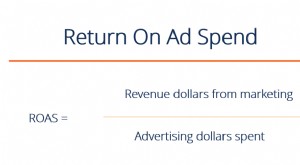 ROAS (Return on Ad Spend): Definizione e Importanza per l'eCommerce
ROAS sta per Return on Ad Spend (Ritorno sulla Spesa Pubblicitaria), una metrica finanziaria molto diffusa nel mondo del digital marketing e unalternativa simile allROI (Return on Investment). Il ROAS...