
Rendimento a Capitalizzazione Continua: Definizione e Calcolo
Il rendimento a capitalizzazione continua (continuously compounded return) si verifica quando gli interessi maturati su un investimento vengono calcolati e reinvestiti nel conto per un numero infinito di periodi. Gli interessi sono calcolati sull'importo principale e sugli interessi accumulati nei periodi dati e reinvestiti nel saldo di cassa.
La capitalizzazione regolare è calcolata su intervalli temporali specifici come mensili, trimestrali, semestrali e annuali. La capitalizzazione continua è un caso estremo poiché calcola gli interessi su un numero infinito di periodi, invece di assumere un numero specifico. La differenza tra gli interessi guadagnati con il metodo tradizionale e quello continuo può essere significativa.
Capitalizzazione Annuale vs Rendimento a Capitalizzazione Continua
Gli investitori calcolano gli interessi o il tasso di rendimento sui loro investimenti usando due tecniche principali: capitalizzazione annuale e continua.
Capitalizzazione Annuale
La capitalizzazione annuale significa che il rendimento è calcolato ogni anno, ed è diverso dall'interesse semplice. La formula è:
Totale = [Principale x (1 + Interesse)] ^Numero di anni
Il rendimento si ottiene sottraendo il principale dal totale calcolato.
Esempio: La società ABC investe 10.000 $ per acquistare uno strumento finanziario, con rendimento del 5% per due anni. L'interesse maturato nel biennio è:
= [10.000 x (1+0,05)^2]
= (10.000 x 1,1025)
= 11.025 – 10.000
= 1.025 $
La società ABC ha guadagnato 1.025 $ di interessi sul suo investimento di 10.000 $ in due anni.
Rendimento a Capitalizzazione Continua
A differenza della capitalizzazione annuale, che implica un numero specifico di periodi, la capitalizzazione continua usa un numero infinito di periodi. Invece del numero di anni, usa una costante esponenziale per rappresentare l'infinito. La formula per il principale più interessi è:
Totale = Principale x e^(Interesse x Anni)
Dove:
- e – la funzione esponenziale, uguale a 2,71828.
Usando l'esempio della società ABC, il rendimento con capitalizzazione continua:
= 10.000 x 2,71828^(0,05 x 2)
= 10.000 x 1,1052
= 11.052 $
Interessi = 11.052 $ – 10.000 $
= 1.052 $
La differenza tra il rendimento con capitalizzazione continua vs annuale è 27 $ (1.052 $ – 1.025 $).
Capitalizzazione Giornaliera, Mensile, Trimestrale e Semestrale
Oltre ad annuale e continua, gli interessi possono essere capitalizzati a intervalli diversi: giornaliero, mensile, trimestrale, semestrale.
Per illustrare, prendiamo un investimento iniziale di 1.000 $ con tasso d'interesse dell'8%.
Capitalizzazione Giornaliera
Formula: = Principale x (1+Interesse/365)^365
= 1.000 x (1 + 0,08/365) ^ 365 = 1.083,60 $
Capitalizzazione Mensile
Formula: = Principale x (1+Interesse/12)^12
= 1.000 x (1+0,08/12) ^12 = 1.083,00 $
Capitalizzazione Trimestrale
Formula: = Principale x (1 + Interesse/4)^4
= 1.000 x (1 + 0,08/4)^4 = 1.082,40 $
Capitalizzazione Semestrale
Formula: = Principale x (1 + Interesse/2)^2
= 1.000 x (1 + 0,08/2)^2 = 1.081,60 $
Conclusione sugli Intervalli di Capitalizzazione
Dai calcoli sopra, tutti gli intervalli producono interessi quasi uguali, con piccole variazioni. La capitalizzazione trimestrale produce 82,40 $, leggermente superiore a quella semestrale (81,60 $). La mensile rende 83 $, superiore alla trimestrale (82,40 $). La giornaliera rende 83,60 $, superiore alla mensile (83 $).
Dal pattern, intervalli di capitalizzazione più brevi producono tassi d'interesse più alti rispetto a intervalli più lunghi.
Importanza della Capitalizzazione Continua
La capitalizzazione continua offre vari benefici rispetto all'interesse semplice e alla capitalizzazione regolare:
1. Reinvestimento perpetuo dei guadagni
Uno dei benefici è che gli interessi sono reinvestiti nel conto per un numero infinito di periodi. Gli investitori godono della crescita continua del portafoglio, rispetto a quando guadagnano interessi mensili, trimestrali o annuali con capitalizzazione regolare.
2. L'importo degli interessi continua a crescere
Nella capitalizzazione continua, sia gli interessi che il principale continuano a crescere, facilitando la moltiplicazione dei rendimenti nel lungo termine. Altre forme di capitalizzazione guadagnano interessi solo sul principale e questi vengono pagati man mano che maturano. Reinvestire gli interessi permette di guadagnare a un tasso esponenziale per un numero infinito di periodi.
Risorse Aggiuntive
Grazie per aver letto la spiegazione di CFI sul rendimento a capitalizzazione continua. CFI offre il programma Financial Modeling & Valuation Analyst (FMVA)®. Per continuare ad apprendere e far progredire la carriera, le seguenti risorse CFI saranno utili:
- Tasso Annuo Percentuale (APR)
- Tasso di Crescita Annuale Composto (CAGR)
- Calcolatore Tasso di Interesse
- Pagamento del Capitale (Principal Payment)
-
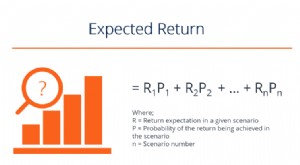
Rendimento Atteso (Expected Return): Guida Completa al Calcolo e Analisi del Rischio
Il rendimento atteso (expected return) su un investimento è il valore atteso della distribuzione di probabilità dei possibili rendimenti che può fornire agli investitori. Il rendimento dellinvestiment
-

Comprendere il NAV Return: Un Indicatore Chiave di Performance
Il NAV return, o rendimento del valore netto dasset, è una misura di performance per gli asset di unentità meno i passivi. Il NAV return viene tipicamente utilizzato per misurare la performance di fon
Articoli in Evidenza
- Rendimento Continuamente Composto: Calcolo e Analisi d'Investimento
- Alpha: Guida alla Performance degli Investimenti
- CAGR (Tasso di Crescita Annuale Composto): definizione, formula e calcolo
- CAPM: Guida Completa al Capital Asset Pricing Model
- Cash-on-Cash Return: Definizione, Calcolo e Importanza
- Capire l'Interesse Composto Continuo e i Principali Rapporti Finanziari
- Comprendere l'Equity Risk Premium: Definizione e Calcolo
- Rendite Indicizzate (Indexed Annuities): Guida Completa per Pensionati
- Operating Return on Assets (OROA): Definizione e Calcolo
- ROI (Return on Investment): Guida Completa al Calcolo e Interpretazione
-
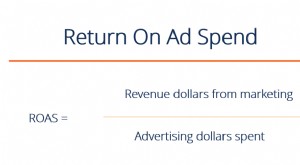 ROAS (Return on Ad Spend): Definizione e Importanza per l'eCommerce
ROAS sta per Return on Ad Spend (Ritorno sulla Spesa Pubblicitaria), una metrica finanziaria molto diffusa nel mondo del digital marketing e unalternativa simile allROI (Return on Investment). Il ROAS...
-
 Comprendere il Rendimento Medio: Una Guida Semplice
Il rendimento medio è la media matematica di una sequenza di rendimenti maturati nel tempo. In termini più semplici, il rendimento medio è il rendimento totale su un periodo di tempo diviso per il num...