
Rendite Indicizzate (Indexed Annuities): Guida Completa per Pensionati
Una rendita indicizzata (indexed annuity) è un prodotto finanziario che eroga un rendimento legato alla performance di un indice di riferimento (es. S&P 500). Il contratto è garantito da una compagnia assicurativa ed è apprezzato dai pensionati perché offre un flusso di reddito relativamente stabile con protezione dal rischio di ribasso (downside risk). Tuttavia, limita severamente il potenziale di rialzo, illustrando il trade-off rischio-rendimento.

Sintesi
- Eroga un flusso di reddito basato sulla performance dell'indice collegato (es. S&P 500).
- Offre protezione dal ribasso tramite rendimento minimo garantito, ma limita il rialzo tramite tasso di partecipazione e cap rate.
- Le garanzie dipendono dalla solidità della compagnia assicurativa.
Componenti della Rendita Indicizzata
1. Tasso di Partecipazione (Participation Rate)
Percentuale del rendimento dell'indice accreditata al beneficiario (annuitant). Es.: participation rate 90%, indice +10% → beneficiario riceve 9% (90% × 10%). Tipicamente 80-90%.
2. Cap Rate (Rate Cap)
Pone un tetto massimo al rendimento. Es.: cap 7% → rendimento max 7% anche se l'indice fa +15%. Quando partecipazione e cap coesistono, il rendimento è il minimo tra i due.
3. Spread / Margin / Asset Fee
Commissione trattenuta sul rendimento. Es.: fee 2%, indice +7% → beneficiario riceve 5% (7% - 2%).
4. Rendimento Minimo Garantito (Minimum Guaranteed Return)
Pavimento a protezione del ribasso. Es.: minimo garantito 2% → beneficiario riceve 2% anche se l'indice fa -9%.
5. Rider (Opzioni Aggiuntive)
Benefici opzionali acquistabili: prelievo anticipato, rendita vitalizia, benefici per eredi, ecc. Riducono il rendimento base.
Esempi Numerici
Rendita su S&P 500: participation rate 80%, cap 7%, minimo garantito 2%.
Indice +15%
Participation: 15% × 0,8 = 12% → min(12%, 7%) = 7%
Indice +6%
Participation: 6% × 0,8 = 4,8% → min(4,8%, 7%) = 4,8%
Indice -9%
Minimo garantito: 2%
Vantaggi
- Aumento rendimenti quando l'indice performa bene.
- Protezione dal ribasso via minimo garantito → tutela il capitale.
- Tassazione differita → tasse solo al prelievo, vantaggiosa per pianificazione fiscale.
Svantaggi
- Nessun dividendo → si perdono i dividendi (storicamente ~1,87% medio su S&P 500).
- Rialzo limitato da participation rate e cap rate.
- Penale fiscale prelievo anticipato → se si preleva prima di 59½ anni, scatta penale. Anche la protezione del capitale può venire meno in caso di riscatto anticipato (surrender fee).
- Periodo di illiquidità (Surrender Period) → tipicamente 6-8 anni senza accesso ai fondi. Riscatto anticipato = penale elevata.
- Rischio controparte → pagamenti legati alla solidità dell'assicuratore; se fallisce, la rendita vale zero.
Risorse Utili
-
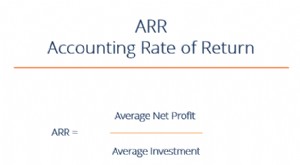
Tasso di Rendimento Contabile (ARR): Definizione e Budgeting del Capitale
Il Tasso di Rendimento Contabile (ARR - Accounting Rate of Return) è il reddito netto medio che un asset si prevede genererà diviso per il suo costo medio del capitale, espresso come percentuale annua
-
Capire il Tasso di Rendimento (RoR): Calcolo e Performance Investimenti
Sei contento se i rendiconti mostrano guadagni costanti anno su anno. Ma significa che hai un buon tasso di rendimento? E peraltro, cosè un buon tasso di rendimento? Un investimento non è buono solo p
Articoli in Evidenza
- Tasso di rendimento vs. Tasso d'interesse: Differenze fondamentali
- Alpha: Guida alla Performance degli Investimenti
- Annuity Due (Rendita anticipata): definizione, formule ed esempi pratici
- Cash-on-Cash Return: Definizione, Calcolo e Importanza
- Rendite Vitalizie Fisse: Guida Completa al Reddito da Pensione Garantito
- Hurdle rate: definizione, calcolo e importanza per gli investitori
- Tassi di Interesse: Guida Completa su Tipologie, Calcolo e Fattori Determinanti
- Rendite Vitalizie (Annuities): Guida Semplice al Reddito Pensionistico
- LIBOR Spiegato: Capire il London Interbank Offered Rate
- Capire il tasso di rendimento (ROR): calcolo e applicazioni
-
 Tasso di Rendimento Nominale: Definizione, Formula ed Esempi
Il tasso di rendimento nominale è il rendimento totale di un investimento prima di qualsiasi aggiustamento per commissioni, costi di negoziazione, tasse e inflazione. Rappresenta il rendimento faccial...
-
 Tasso di Rendimento Richiesto: Concetto Chiave in Finanza
Il tasso di rendimento richiesto (o hurdle rate) è il rendimento minimo che un investitore si aspetta dal proprio investimento. In sostanza, è la compensazione minima accettabile per il livello di ris...