
Budgeting incrementale: vantaggi, svantaggi e perché è spesso problematico
Il budgeting incrementale è un metodo che parte dal budget del periodo precedente aggiungendo una quota fissa per coprire lievi aumenti. Sebbene semplice da applicare, la maggior parte degli esperti lo sconsiglia perché tende a incentivare sprechi e inefficienze.
Perché aumenta la spesa
I reparti tendono a spendere tutto il budget assegnato — anche se non necessario — per assicurarsi stanziamenti uguali o superiori l'anno successivo. Il budget del periodo seguente si basa infatti sui consumi attuali: chi spende meno rischia di vedersi tagliare i fondi.
Vantaggi (pochi ma reali)
- Semplicità: si implementa rapidamente, senza analisi complesse.
- Armonia interna: riduce i conflitti tra dipartimenti, poiché tutti partono dalla stessa base.
- Rapidità: non richiede studi dettagliati come il budgeting a base zero o per attività.
Limiti critici
Il difetto fondamentale è l'assunzione implicita che le condizioni aziendali restino invariate. Non tiene conto di cambiamenti strategici, nuove opportunità, variazioni di mercato o ristrutturazioni. Di fatto, cristallizza lo status quo e penalizza l'innovazione.

Articoli in Evidenza
- Bilancio in pareggio: definizione, componenti e importanza
- Beyond Budgeting: un approccio moderno al controllo organizzativo
- Budgeting bottom-up: una guida completa
- Budgeting Base Zero: Guida Completa per le Aziende
- Budgeting Incrementale: Quando e Perché Usarlo
- Activity-Based Budgeting (ABB): budgeting per attività per efficienza aziendale
- Zero-Based Budgeting vs Incremental Budgeting: Confronto Completo
- Budget Incrementale: Vantaggi, Svantaggi e Funzionamento
- Dal terrore del budget alla libertà finanziaria: una trasformazione personale
- Budgeting 101: Capire e Creare un Budget Personale
-
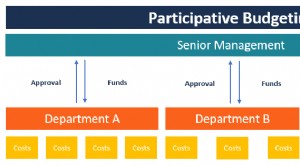 Budget Partecipativo: Definizione, Vantaggi e Implementazione
-
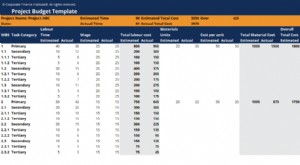 Budget di Progetto: Definizione, Template e Stima dei Costi
Il budget di progetto è uno strumento utilizzato dai project manager per stimare il costo totale di un progetto. Un template di budget di progetto include una stima dettagliata di tutti i costi che è ...