
Comprendere gli Accantonamenti: Guida alle Passività Finanziarie
Gli accantonamenti (provisions) rappresentano fondi messi da parte da un'azienda per coprire perdite anticipate in futuro. In altre parole, un accantonamento è una passività di importo e tempistica incerti. Gli accantonamenti sono riportati nel bilancio (balance sheet) nella sezione delle passività.
Sintesi
- Un accantonamento rappresenta una passività di tempo e importo incerti.
- Includono garanzie, passività fiscali, spese legali future, ecc.
- Compaiono nel bilancio e sono rilevati secondo specifici criteri IFRS.
Esempio di Accantonamento
Un esempio di accantonamento è una garanzia sul prodotto o una passività per imposte sul reddito. Consideriamo un produttore che offre una garanzia su uno dei suoi prodotti. La garanzia è una clausola contrattuale che specifica le condizioni in cui il produttore risarcirà per eventuali difetti senza costi aggiuntivi per l'acquirente.
Ciò rientra nella definizione di accantonamento perché la garanzia è una possibile passività futura di tempo e importo incerti.
Come Rilevare gli Accantonamenti
Le aziende non possono semplicemente registrare un accantonamento quando ritengono opportuno. Secondo gli Standard IFRS (International Financial Reporting Standards), devono essere soddisfatti i seguenti criteri:
- L'entità ha un'obbligazione corrente derivante da eventi passati;
- È probabile che un deflusso di risorse avverrà per adempiere l'obbligazione;
- L'azienda può fare una stima affidabile dell'importo dell'obbligazione;
- L'entità accetta una specifica responsabilità e terze parti si aspettano che l'entità si impegni a rispettarla.
Gli accantonamenti non sono rilevati per i costi operativi, che sono spese che un'entità deve sostenere per operare in futuro.
Come Registrare gli Accantonamenti
La registrazione avviene quando un'azienda rileva un costo in conto economico e, di conseguenza, registra una passività in bilancio. Tipicamente, gli accantonamenti sono registrati come crediti inesigibili, resi su vendite o obsolescenza di magazzino. Compaiono nel bilancio sotto le passività correnti.
Cos'è un Accantonamento per Perdite su Crediti (Loan Loss Provision)
Un accantonamento per perdite su crediti è una spesa accantonata come riserva per debiti non pagati, ovvero rimborsi di prestiti dovuti ma non pagati dal debitore.
Copre vari fattori relativi a potenziali perdite su prestiti: crediti inesigibili (bad debt), insolvenze dei clienti, e rinegoziazione di termini di prestito che forniranno al creditore importi di rimborso inferiori alle stime precedenti.
Come Funziona un Accantonamento per Perdite su Crediti
Le istituzioni di credito, come le banche, generano gran parte dei ricavi dagli interessi pagati dai mutuatari. Concedono prestiti a:
- Privati
- Piccole imprese
- Grandi corporation, ecc.
Dopo la Crisi Finanziaria Globale del 2008, le regolamentazioni per le banche sono state inasprite per attrarre mutuatari con maggiore qualità creditizia e liquidità. Nonostante tali miglioramenti, le banche devono ancora considerare insolvenze e spese di origination dei prestiti.
Gli accantonamenti per perdite su crediti servono come aggiustamento contabile standardizzato alle riserve per perdite su crediti della banca, apparendo nei bilanci del creditore. Incorporano eventuali cambiamenti nelle proiezioni di perdita potenziale dai prodotti di credito della banca a causa di insolvenze dei clienti.
Risorse Aggiuntive
- Fondo per Crediti Dubbi - Conto di rettifica associato ai crediti commerciali per riflettere il loro valore reale
- Rating di Credito - Opinione di un'agenzia sulla capacità e volontà di un'entità di adempiere agli obblighi finanziari
- Produttore di Apparecchiature Originali (OEM) - Azienda che produce e vende prodotti o parti che un'altra compagnia acquista
- Contratto di Compravendita - Risultato di negoziati commerciali e di pricing chiave, stabilisce gli elementi concordati dell'accordo
-
Comprendere le Società Affiliate: Definizione e Differenze Chiave
Le società affiliate (affiliated companies) sono aziende legate da rapporti di proprietà, con una che detiene laltra come azionista di minoranza, o più aziende possedute da una terza parte. Una soc
-
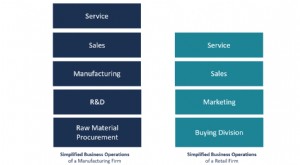
Operazioni Aziendali: Definizione, Attività per Settore e Ottimizzazione
Le operazioni aziendali (business operations) sono le attività che unimpresa svolge quotidianamente per aumentare il valore dellazienda e generare profitto. Possono essere ottimizzate per generare ric
Articoli in Evidenza
- Activity Ratios: Guida Completa agli Indici di Efficienza Operativa
- Azioni Autorizzate: Il Limite di Emissione di una Società
- Riserve di Cassa: Definizione, Vantaggi e Fabbisogno a Breve Termine
- Capire lo Statuto Societario: Una Guida Completa
- Patto di Prestito (Debt Covenants): Guida Completa
- Diritto di Recesso degli Azionisti (Dissenters' Rights): Tutela del Valore per i Soci
- Strutture Azionarie a Classe Doppia: Diritti di Voto e Dividendi
- Utile d'Esercizio: Guida alla Redditività Finanziaria
- Comprendere i Rapporti Finanziari: Guida Completa
- Società Quotate (Public Companies): Guida Completa
-
 Comprendere gli Utili Normalizzati: Guida per Investitori
Gli utili normalizzati sono rettifiche apportate ai bilanci per eliminare effetti straordinari che possono influenzare il reddito netto. Il presupposto fondamentale è aiutare analisti finanziari, inve...
-
 Comprendere le Sorprese sugli Utili: Cosa Sono e Come Funzionano
Gli utili inaspettati è il termine utilizzato in contabilità per indicare la differenza tra gli utili effettivi di una società per un determinato periodo e quelli che ci si aspettava generasse. Viene ...