
Fallimento Personale: Opzioni, Alternative e Percorso di Recupero Finanziario

Il fallimento personale (bankruptcy) è spesso l'extrema ratio dopo gravi difficoltà finanziarie. Si pensa derivi da irresponsabilità finanziaria e abuso del credito, ma non è sempre così.
Si ricorre al fallimento per motivi vari: disoccupazione, divorzio, spese mediche. Nel 2019, CNBC riportava che due terzi delle dichiarazioni citavano problemi medici come causa. Se una di queste situazioni ti spinge a considerare il fallimento, ci sono fattori chiave da valutare prima di avviare qualsiasi procedura.
Dichiarare fallimento non è una decisione leggera: conseguenze a lungo termine, limitanti e impattanti. È essenziale capire il processo e valutare tutte le alternative. Questo articolo spiega i punti chiave sui diversi tipi di fallimento (nel contesto USA, con principi applicabili anche in Italia).
Contenuti
- Cos'è il fallimento
- Come si dichiara fallimento
- Tipi di fallimento (Chapter 7 e Chapter 13)
- Come presentare istanza
- Conseguenze del fallimento
- Accesso a credito dopo il fallimento
- Alternative al fallimento
- Vita dopo il fallimento: passi per il recupero
Cos'è il fallimento?
Quando una persona non può pagare i debiti, è considerata fallita (insolvente). Il fallimento è un processo legale gestito dai tribunali federali USA (in Italia: Tribunale fallimentare / procedure di sovraindebitamento). I giudici decidono sull'ammissibilità e sull'esito.
È riservato a situazioni di indebitamento eccessivo non superabile: es. pignoramento casa, impossibilità a pagare altri debiti.
Come si dichiara fallimento?
Il debitore presenta istanza di fallimento (petition). Ricevuta, si compare in tribunale per esporre le circostanze che hanno portato alla crisi finanziaria.
Diversi tipi di fallimento (USA: Chapter 7 vs Chapter 13)
Due categorie principali, secondo circostanze personali.
Chapter 7: Liquidazione (Liquidation Bankruptcy)
Per consumatori con reddito basso per cancellare parte dei debiti. Un trustee (curatore) vende gli asset non esenti per pagare i creditori. Asset esenti (es. quota casa, pensione, auto fino a certa soglia) restano al debitore. Dopo la vendita e pagamento creditori, il debito residuo è discharged (cancellato).
Requisiti Chapter 7
- Nessun Chapter 7 negli ultimi 8 anni
- Superare il means test: reddito abbastanza basso da qualificarsi
Poi si classificano i debiti: secured (garantiti da asset, es. mutuo) e unsecured (non garantiti). Priorità di pagamento: prima unsecured priorità (tasse, alimenti, risarcimenti), poi secured.
Chapter 13: Riorganizzazione / "Wage Earner's Bankruptcy"
Forma meno severa, per chi ha reddito e può pagare tutto/parte dei debiti senza perdere asset. Aiuta chi ha fondi ma subisce pressione creditori.
3-5 anni per ripagare obbligazioni. Obbligo: usare tutto il reddito disponibile per rate mensili. Serve presentare piano di riorganizzazione/rimborso.
Trustee raccoglie pagamenti dal debitore e paga creditori. Interessante se temi pignoramento casa e vuoi tenere gli asset.
Come presentare istanza di fallimento
Chapter 7 (circa 4 mesi)
- Avvocato fallimentare esperto (fondamentale: rischio rigetto per errori formali).
- Deposita petition + documenti finanziari (redditi, debiti, asset, dichiarazioni fiscali) presso tribunale competente.
- Counseling obbligatorio (~50$). Costi: filing fee ~335$ (2019), spese legali, tasse tribunale.
Il fai-da-te è rischioso: l'avvocato vale l'investimento.
Chapter 13
Soglie debiti (aggiornate periodicamente per inflazione): unsecured ≤ 394.725$, secured ≤ 1.184.200$ (dati 2019).
- Avvocato fallimentare (spesso consulenza gratuita iniziale).
- Deposita petition + filing fee 235$ + admin fee 75$ (2019).
- Documentazione completa: lista creditori/importi, prova redditi, asset/proprietà/contratti, spese mensili, ultime dichiarazioni fiscali, tasse non pagate.
Conseguenze del fallimento
Decisione seria, conseguenze serie:
Accesso al credito severamente limitato
- Record pubblico permanente → estremamente difficile ottenere linee di credito. Se non sei abituato a pagare tutto in contanti, lo stile di vita ne risente (carte di credito onnipresenti).
Report creditizio mostra fallimento fino a 10 anni
- Fair Credit Reporting Act lo permette. Impatta prestiti futuri e può limitare la carriera (controlli credito in assunzioni).
Ottieni report dalle 3 agenzie (Equifax, TransUnion, Experian) prima e dopo per verificare correttezza: riduce problemi futuri.
Accesso a prestiti/carte dopo il fallimento
Il fallimento non chiude per sempre le porte al credito. Passi per ricostruire:
Controlla il credito
Verifica che i report riflettano accuratamente la situazione: fallimento registrato + debiti discharged.
Carta di credito secured (garantita)
Ottimo per ricostruire. Banche la emettono volentieri: fondo in conto = linea di credito. Se default, usano il fondo come collaterale.
Alternativa: farti aggiungere come utente autorizzato su carta di familiare/amico affidabile. Titolare paga, tu benefici del boost al credit score se pagamenti puntuali. Verifica che la banca riporti l'utente autorizzato sul tuo credit history.
Credit-builder account / loan
Piccolo prestito a tuo nome, ma fondi non ti vengono dati: l'emittente li blocca in CD (certificato deposito) come secured loan. Paghi rate → costruisci history positivo.
Alternative al fallimento
Decisione dura. Alternative da valutare:
Piani di gestione debiti (Debt Management Plans)
Negozia piano per rimborsare tutto il capitale in tempo concordato. Rate su misura, struttura al processo. Il creditore non è obbligato ad accettare.
Consolidamento debiti (Debt Consolidation)
Unisce tutti i debiti in un unico prestito con tasso inferiore e rata sostenibile. Tassi tipicamente molto sotto quelli delle carte di credito. Va fatto correttamente.
Transazione a saldo e stralcio (Debt Settlement)
Paghi una somma unica (50-75% del debito) per chiudere. Segnalato come "settled for less than agreed" → resta su credit report 7 anni.
Prestiti personali
Anche con cattivo credito, possibile secondo specifiche. Ma tassi altissimi e rate pesanti: valuta se sostenibile.
Vita dopo il fallimento: passi per il recupero
Evita nuovi debiti
Ricostruire il credito è possibile, ma con cautela. Confini ferrei con carte: paga il saldo intero ogni mese, senza eccezioni. Solo acquisti che puoi coprire integralmente alla scadenza.
Impara a fare budget
Budgeting = pilastro post-fallimento. Richiede disciplina, ma tool abbondano: carta/penna, app, fogli Excel. Automazione bollette e risparmi aiuta costanza.
Ricostruisci il fondo emergenze
Imprevisti capitano. Fondo emergenze robusto = sicurezza. Conto separato, accesso non immediato. Partenza: 1.000€ → obiettivo 3-6 mesi spese vive.
In conclusione
Valuta tutto quanto sopra prima di procedere col fallimento. Esaurisci prima le alternative. Ricorda: migliorare la situazione finanziaria richiede anche migliorare competenze di money management, mindset e autodisciplina.
-
Capire gli investitori: tipi e strategie per la ricchezza a lungo termine
Investire è una parte fondamentale per costruire stabilità finanziaria a lungo termine. Ma cosè un investitore? Man mano che ti addentri in questo mondo, scoprirai che ne esistono molti tipi. Anche s
-
Report Credit Karma su Credito e Debito: Dati Maggio 2020
Una versione precedente di questo articolo usava dati VantageScore® 1.0 invece di VantageScore® 3.0, pur dichiarando il contrario. Abbiamo aggiornato tutti i dati sui punteggi di credito per rifletter
Articoli in Evidenza
- Finanziamento a Debito: Tipologie, Vantaggi e Come Ottenere l'Approvazione
- Capire il Fallimento: Vantaggi, Svantaggi e Alternative
- Alternative al consolidamento debiti: strategie intelligenti per affrontare il debito
- Risanamento debiti e tasse: comprendere le implicazioni fiscali
- Alternative alla Bancarotta: Opzioni di Rilievo del Debito
- Mantenimento Figli Durante la Bancarotta: Cosa Sapere
- Rinegoziazione Debito vs. Fallimento: Quale Scegliere?
- Alternative alla Rinegoziazione del Debito: Modi Intelligenti per Gestire il Debito da Carta di Credito
- Comprendere il Debito: Tipi di Debito e Loro Impatto sul Credito
- Debt Yields: Guida ai 4 Principali Tipi di Rendimento
-
 Capire la Strategia di Fallimento "Keep and Pay" (Mantieni e Paga)
Il termine Keep and Pay (Mantieni e Paga) si riferisce a un tipo di strategia di fallimento (bankruptcy) che permette a una persona di mantenere determinati asset dopo aver dichiarato fallimento, a co...
-
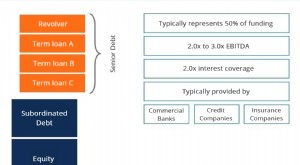 Debito senior vs subordinato: differenze, rischi e rendimenti
Debito senior e subordinato indicano la priorità nella struttura del capitale (capital stack). In caso di liquidazione, il senior viene rimborsato per primo; il subordinato solo se restano fondi. Per ...