
Income Share Agreement (ISA): Vantaggi Concreti per gli Studenti
Gli Income Share Agreement (ISA) includono "vantaggi per il consumatore" pensati per supportare gli studenti nei momenti difficili. Oltre all'assenza di interessi maturati e generalmente di pagamenti anticipati, un beneficio significativo è la possibilità di sospendere o differire le rate in determinate circostanze.
L'istruzione superiore ha costi elevati. A differenza dei prestiti privati tradizionali, non devi preoccuparti di sostenere le rate, perché sono calcolate su una percentuale fissa del tuo reddito lordo. I pagamenti mensili ISA scattano solo quando lavori e percepisci uno stipendio dignitoso. Ecco le principali situazioni in cui l'ISA viene messo in pausa.
Se Guadagni Sotto una Certa Soglia, i Pagamenti si Fermano
Se il tuo reddito è inferiore alla Soglia Minima di Reddito (Minimum Income Threshold), non hai l'obbligo di versare rate ISA.
Esempio: dopo la laurea non trovi lavoro come contabile e ripieghi su un impiego da Starbucks con 20.000€ annui. Avendo finanziato gli studi con un ISA, non paghi nulla. La "payment floor" protegge chi non ottiene subito un lavoro ben retribuito. Prima di pagare devi superare la soglia (es. 30.000€), guadagnando tempo per cercare un'occupazione migliore. Per ogni mese sotto la soglia, la rata è zero finché non torni sopra.
Se Sei Disoccupato, i Pagamenti si Fermano
La vita riserva imprevisti. Gli ISA offrono flessibilità: non paghi durante disoccupazione o congedo familiare. Rimborso solo quando guadagni, quindi la sospensione è automatica se perdi il lavoro. Se lasci volontariamente il mercato del lavoro, l'ISA si mette in pausa senza penali né interessi (a differenza dei prestiti tradizionali). I pagamenti riprendono quando ti rimetti in carreggiata.
Altre Situazioni di Sospensione
I termini esatti variano per contratto, ma è possibile ottenere il differimento anche in questi casi:
Ritorno agli Studi
Acquisire nuove competenze è chiave per la transizione di carriera. Se dopo la laurea prosegui gli studi (master, seconda laurea, ecc.), i pagamenti ISA sono differiti finché sei iscritto. Anche se cambi scuola dopo aver contratto un ISA, le rate restano in differimento mentre apprendi nuove skill.
Servizio Volontario o Militare
In servizio attivo militare, le rate non sono un peso. Durante il volontariato, se il reddito è basso, è un valido motivo per la sospensione.
Congedo per Malattia
Con un provider ISA hai tranquillità: se accade qualcosa, l'accordo entra in periodo di grazia. Ti concentri sul recupero prima di riprendere i pagamenti. Se un infortunio ti impedisce di lavorare, le rate vengono differite.
I Pagamenti Hanno una Scadenza
Un altro pregio degli ISA: il termine di rimborso non si trascina per decenni. Mentre alcuni mutuatari di prestiti privati pagano per 20-25 anni, restituendo decine di migliaia di euro in più per interessi, gli ISA hanno una durata fissa chiamata "Finestra di Pagamento" (Payment Window), generalmente 24-96 mesi.
Anche se un ISA non è adatto a tutti, rappresenta un'ottima alternativa ai prestiti privati tradizionali. Le tue rate dipendono dal contratto e variano da persona a persona: per maggiori dettagli puoi usare un calcolatore ISA. Se stai valutando un ISA per finanziare la formazione, scopri i programmi partner Meratas che offrono ISA come opzione di finanziamento.
-
Income Share Agreements (ISA): Un'Alternativa Valida ai Prestiti Studenteschi
Non è un segreto che il debito da prestiti studenteschi sia un problema, non solo per chi ne sopporta il peso ma per la società nel suo insieme. Nel 2019, lammontare del debito da prestiti studentesch
-
Income Share Agreements (ISA): Un Approccio Moderno al Finanziamento dell'Istruzione
E se esistesse un modo per pagare listruzione solo se porta a un ottimo lavoro? Storicamente, opzioni come i prestiti privati tradizionali sono state il metodo principale per finanziare bootcamp di c
Articoli in Evidenza
- Prestiti studenteschi ISA: comprendere gli Income Share Agreements e i loro benefici
- L'Illinois approva una legge che abilita gli Income Share Agreements (ISA)
- Income Share Agreement (ISA): Vantaggi e Chi Ne Beneficia di Più
- Capire gli Income Share Agreement (ISA): La Prospettiva dello Studente
- Income Share Agreement: Glossario Completo dei Termini Chiave
- Income Share Agreement (ISA): Guida Completa ai Termini Chiave
- Income Share Agreements (ISA) per l'istruzione: guida completa
- Accordi di Condivisione del Reddito (ISA): Guida Completa
- Implementare gli Income Share Agreements (ISA) nell'istruzione superiore: 10 domande chiave
- Income Share Agreements (ISA): guida completa per le scuole
-
 Benefici SSI in Florida: requisiti, idoneità e domanda
Il Supplemental Security Income (SSI) è un programma federale per chi ha reddito e risorse limitati. LSSI è per persone di età pari o superiore a 65 anni, ma è disponibile anche per chi a qualsiasi et...
-
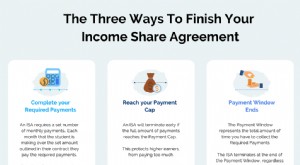 Income Share Agreement: 3 Modi per Estinguere il Tuo Accordo
Appena lentusiasmo per il nuovo lavoro svanisce, i neolaureati affrontano la domanda cruciale: come estinguere lombra del debito studentesco tradizionale. Con un Income Share Agreement (ISA), non devi...